



KI-Chip-Startups stagnieren, da Branchenfokus auf In-House-Lösungen verschiebt
Während die Tech-Industrie eine KI-Renaissance feiert, hat der Zustrom von KI-Chip-Startups ein Plateau erreicht. Etablierte Hyperscaler wie Google, Amazon und Meta bauen nun proprietäre Prozessoren, die ihre spezifischen Workloads bedienen, und heben die Eintrittsbarriere für neue Player im Datacenter-Markt an.
Machine-Learning-Technologien entwickeln sich rasant weiter, mit neuen Neural-Network-Architekturen, die in jedem elektronischen System entstehen.
Laurent Moll, Chief Operating Officer bei Arteris, prognostiziert, dass „jeder irgendeine Form von KI in ihre SoCs integriert haben wird“. Dieser Trend kommt Arteris zugute, dessen Kerngeschäft darin besteht, Network-on-Chip (NoC) IP und Development Tools bereitzustellen, die Unternehmen aller Größen ermöglichen, KI nahtlos einzubetten.
Für KI-Chip-Startups verschärft sich jedoch der Wettbewerb, was es schwerer macht, Nischenmarktsegmente zu erobern.
EE Times wird nächsten Monat seine „Silicon 100“ (2021 Edition) veröffentlichen, eine jährliche Liste aufstrebender Elektronik- und Halbleiter-Startups. Autor Peter Clarke, der die Branche seit zwei Jahrzehnten verfolgt, berichtet, dass die Zahl spezialisierter KI-fokussierter Chip-Startups im Vergleich zum Vorjahr stagniert hat. Er warnt, dass die Branche eine „Peak AI“-Phase erreicht haben könnte.
Kurz gesagt: Das goldene Zeitalter der KI-Chip-Startups könnte enden.
Kevin Krewell, Principal Analyst bei Tirias Research, sieht fortgesetzte Akquisitionsaktivität. „Der Anstieg der Startup-Finanzierung folgte Intels Kauf von Nervana und signalisierte Investoren einen klaren Exit-Pfad“, merkt er an. „Der Markt beherbergt derzeit mehr KI-Firmen, als er nachhaltig tragen kann. Wir erwarten, dass nur die innovativsten – insbesondere jene, die analoge oder optische Lösungen erforschen – überleben. Letztendlich werden KI/ML-Workloads in größere SoCs oder Chiplet-Architekturen integriert.“
Laurent Moll
Arteris interviewte kürzlich seinen neu ernannten COO, ehemaligen Qualcomm VP of Engineering und langjährigen Arteris CTO. Wir baten ihn, die aktuelle KI-Chip-Landschaft und die zukünftige Richtung von Startups zu erklären.
Goldrausch
Moll verglich den KI-Boom mit „einem der größten Goldrausche“, die er erlebt hat. Die Prospektoren umfassen nun sowohl erfahrene Silizium-Entwickler als auch Newcomer ohne vorige Fertigungserfahrung, die alle um ein Stück vom selben Kuchen kämpfen.
Während die expandierende Entwicklerbasis und diverse Applikationen Arteris nutzen, schafft es eine andere Realität für KI-Chip-Startups. Sie konkurrieren nun nicht nur gegen Peers, sondern auch gegen Hyperscaler und Automotive OEMs, die Custom Silicon entwickeln, um ihre proprietären Systeme zu unterstützen.
Noch in Expansionsphase
Der KI-Chip-Markt bleibt in einer Expansionsphase, mit fortgesetzter Erkundung across the board. Doch „etwas Ordnung“ zeichnet sich im Datacenter-Segment ab, da Hyperscaler die Kontrolle übernehmen, indem sie In-House-Beschleuniger designen, die auf ihre eigenen Datensets zugeschnitten sind.
Moll erklärt, dass Hyperscaler exklusive Datensets und proprietäre Software-Stacks besitzen, was ihnen erlaubt, Silizium für spezifische Workloads zu optimieren. Im Gegensatz dazu pionieren kleinere Startups neuartige SoC-Architekturen, SRAM/DRAM-Nutzung, Stacking und optische Interconnects, um überlegene KI-Performance relativ zu Off-the-Shelf-Lösungen zu liefern.
Hyperscaler greifen jedoch oft auf bewährte Architekturen zurück. Googles TPU exemplifiziert ein Design, das, obwohl nicht revolutionär, herausragende Performance für seine gezielten Workloads liefert.
Auf die Frage, ob aufstrebende Startups in Hyperscaler-Datacenter Fuß fassen könnten, war Moll skeptisch. „Es ist unwahrscheinlich, dass kleine Firmen in diesen Umgebungen Fuß fassen – oder dass Hyperscaler sie akquirieren – es sei denn, ihre Technologie erweist sich als unverzichtbar.“
Er fasste die Hyperscaler-Mentalität zusammen: „Sie kennen ihre Datensets und die gewünschte Architektur. Wenn ein Startup eine überzeugende, hochperformante Lösung bietet, werden sie das IP und das Team akquirieren, um ihre eigenen Produkte zu verbessern.“
Krewell stimmt zu und merkt an, dass nur Startups mit „spektakulären“ Errungenschaften, wie Cerebras' Wafer-Sized Chip, Hyperscaler-Interesse wecken. NVIDIA bleibt die Standard-KI-Plattform aufgrund ihres ubiquitären Software-Ökosystems und Skalierbarkeit.
Was ist mit dem Edge?
Edge KI präsentiert einen distincten Satz an Chancen. Der Markt bleibt breit, mit vielen Playern, die noch bestimmen, wie sie KI anwenden und effizient implementieren.
click for full size image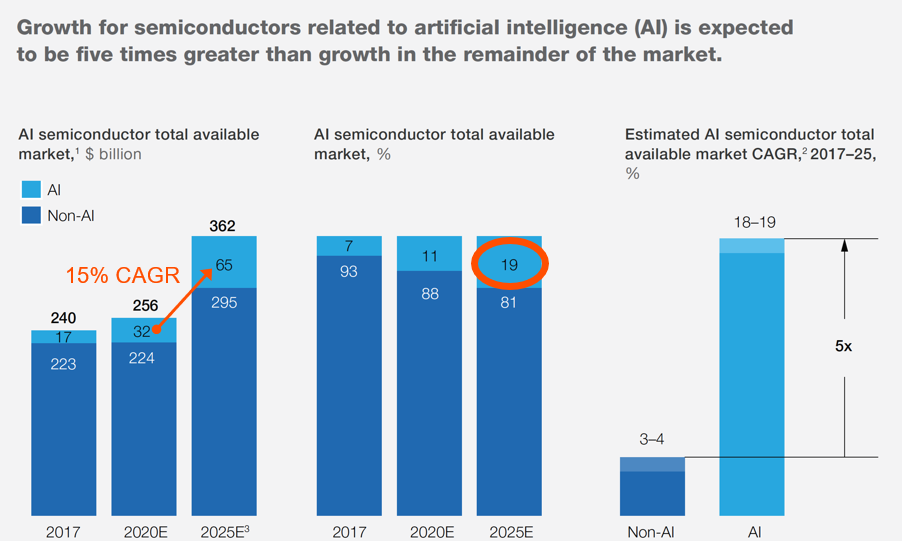
19 Prozent des Halbleiter-TAM werden 2025 KI/ML-bezogen sein. (Quelle: Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Kompiliert von Arteris)
Krewell hebt hervor, dass der Edge noch weitgehend unerschlossen ist. ML zu Sensoren und Edge-Geräten hinzuzufügen, besonders Low-Power-Analog- und In-Memory-Lösungen, zeigt Versprechen. Er sieht signifikantes Potenzial für INT4 und INT2 Inferenz in Edge-Prozessoren, die Accuracy mit minimalem Power- und Memory-Footprint balancieren.
Doch die Vielfalt der Applikationen riskiert einen „Edge AI“-Hype-Zyklus, da der Begriff keine präzise Definition hat und oft generisch von Startups genutzt wird.
Aus Molls Perspektive entstehen zwei Edge-Trends: (1) KI eingebettet in multifunktionale Chips – treibt das schnellste Wachstum, besonders in Smartphones, wo KI-Beschleuniger Voice- und Vision-Features antreiben; und (2) große dedizierte KI-Chips, die eine sich entwickelnde Nische bleiben.
KI im Automotive
In Fahrzeugen spannt KI-Adoption von Advanced Driver-Assist Systems (ADAS) bis zu voller Autonomie. Moll envisions ein Spektrum an Lösungen – von leichten Computer-Vision-Chips bis zu großen KI-Prozessoren, die High-Volume-Inferenz handhaben.
Während Incumbents mit proprietären Chips ADAS dominieren, bietet der Autonomie-Markt fruchtbaren Boden für Startups, die große KI-Silizium produzieren. Doch Automotive OEMs drehen auch vertikal, wie Teslas „Full Self-Driving“-Computer und Volkswagens angekündigte Pläne, High-Power-Chips zu designen, zeigen.
Arteris erhält Anfragen von OEMs, die den gesamten Stack verstehen und Kontrolle über das Silizium behalten wollen, das die Fahrzeugarchitektur neu definieren wird.
Startups wie Recogni, Blaize und Mythic zielen auf Automotive als Edge-KI-Segment ab,though die genauen Deployment-Pfade ungewiss bleiben.
Krewell merkt an, dass Automotive-Plattformen noch evolvieren. Verteilte Architekturen bieten Modularität und Risikominderung, aber verursachen höhere Kosten und Komplexität. Er betont die Wichtigkeit, Edge-Intelligenz zu balancieren, um Datentraffic, Latenz und Power-Distribution zu reduzieren.
KI-Schlacht verschiebt sich von Chips zu Software
Sowohl Moll als auch Krewell stimmen überein, dass der Fokus von Silizium zu Software wandert. Deploying ML erfordert robuste Software-Ökosysteme und Low-Code-Tools, die Embedded-Designer befähigen, Custom-Modelle für spezifische Applikationen zu erstellen.
Auf die Frage, warum er zu Arteris zurückkehrte, nannte Moll zwei Gründe: Erstens besetzt Arteris eine kritische Nische beim Assemblieren großer, komplexer SoCs via NoC IP; zweitens hat die Akquisition von Magillem eine mächtige Software-Layer hinzugefügt, die die Hardware-Angebote ergänzt.
Zusammenfassend: Die KI-Landschaft evolviert. Während Startups harten Wettbewerb von In-House-Hyperscaler-Lösungen gegenüberstehen, bleiben Chancen – besonders in Edge- und Automotive-Märkten – vorausgesetzt, sie innovieren in Silizium und Software-Integration.
>> Dieser Artikel wurde ursprünglich auf unserer Schwesterseite EE Times veröffentlicht.
Internet der Dinge-Technologie
- Over-the-Air Software Updates im IoT: Warum SOTA entscheidend ist
- Bosch IoT Gateway Software 9.0 verfügbar: OSGi R6, erweiterte Device-APIs, neue Protokolle
- GE gründet 1,2 Mrd. $ IIoT Spin-Off zur Stärkung des Digital Portfolios
- Arm stellt virtuelle IoT-Chip-Modelle vor: Entwicklungszeit um bis zu 2 Jahre verkürzt
- Der Aufstieg des IoT: Warum Security vom ersten Tag an eingebaut sein muss
- Shadow IT: Kontrolle über unsichtbare IT-Netzwerke zurückgewinnen
- Software AG projiziert die nächste Welle des IoT-Wachstums
- Warum vertrauenswürdige Software für industrielle Sicherheit essenziell ist
- Tata erweitert Reichweite im Industrial Internet of Things
- Software-Tests für IoT-Geräte: Zentrale Herausforderungen & Lösungen