



Welche LiDAR Wellenlänge wird Automotive Applikationen dominieren?
In der sich rasant entwickelnden Landscape von Advanced Driver Assistance Systems (ADAS) und autonomen Fahrzeugen ist die Wahl der LiDAR Wellenlänge eine pivotal Entscheidung, die Performance, Cost und Safety shaped. Dieser Artikel untersucht die technischen, Markt- und ökonomischen Faktoren, die die aktuelle Präferenz für Near-Infrared (NIR) LiDAR über Short-Wave Infrared (SWIR) antreiben und bietet eine evidenzbasierte Perspektive, welche Wellenlänge wahrscheinlich prevail wird.
Sensor Fusion: Das Rückgrat autonomer Perception
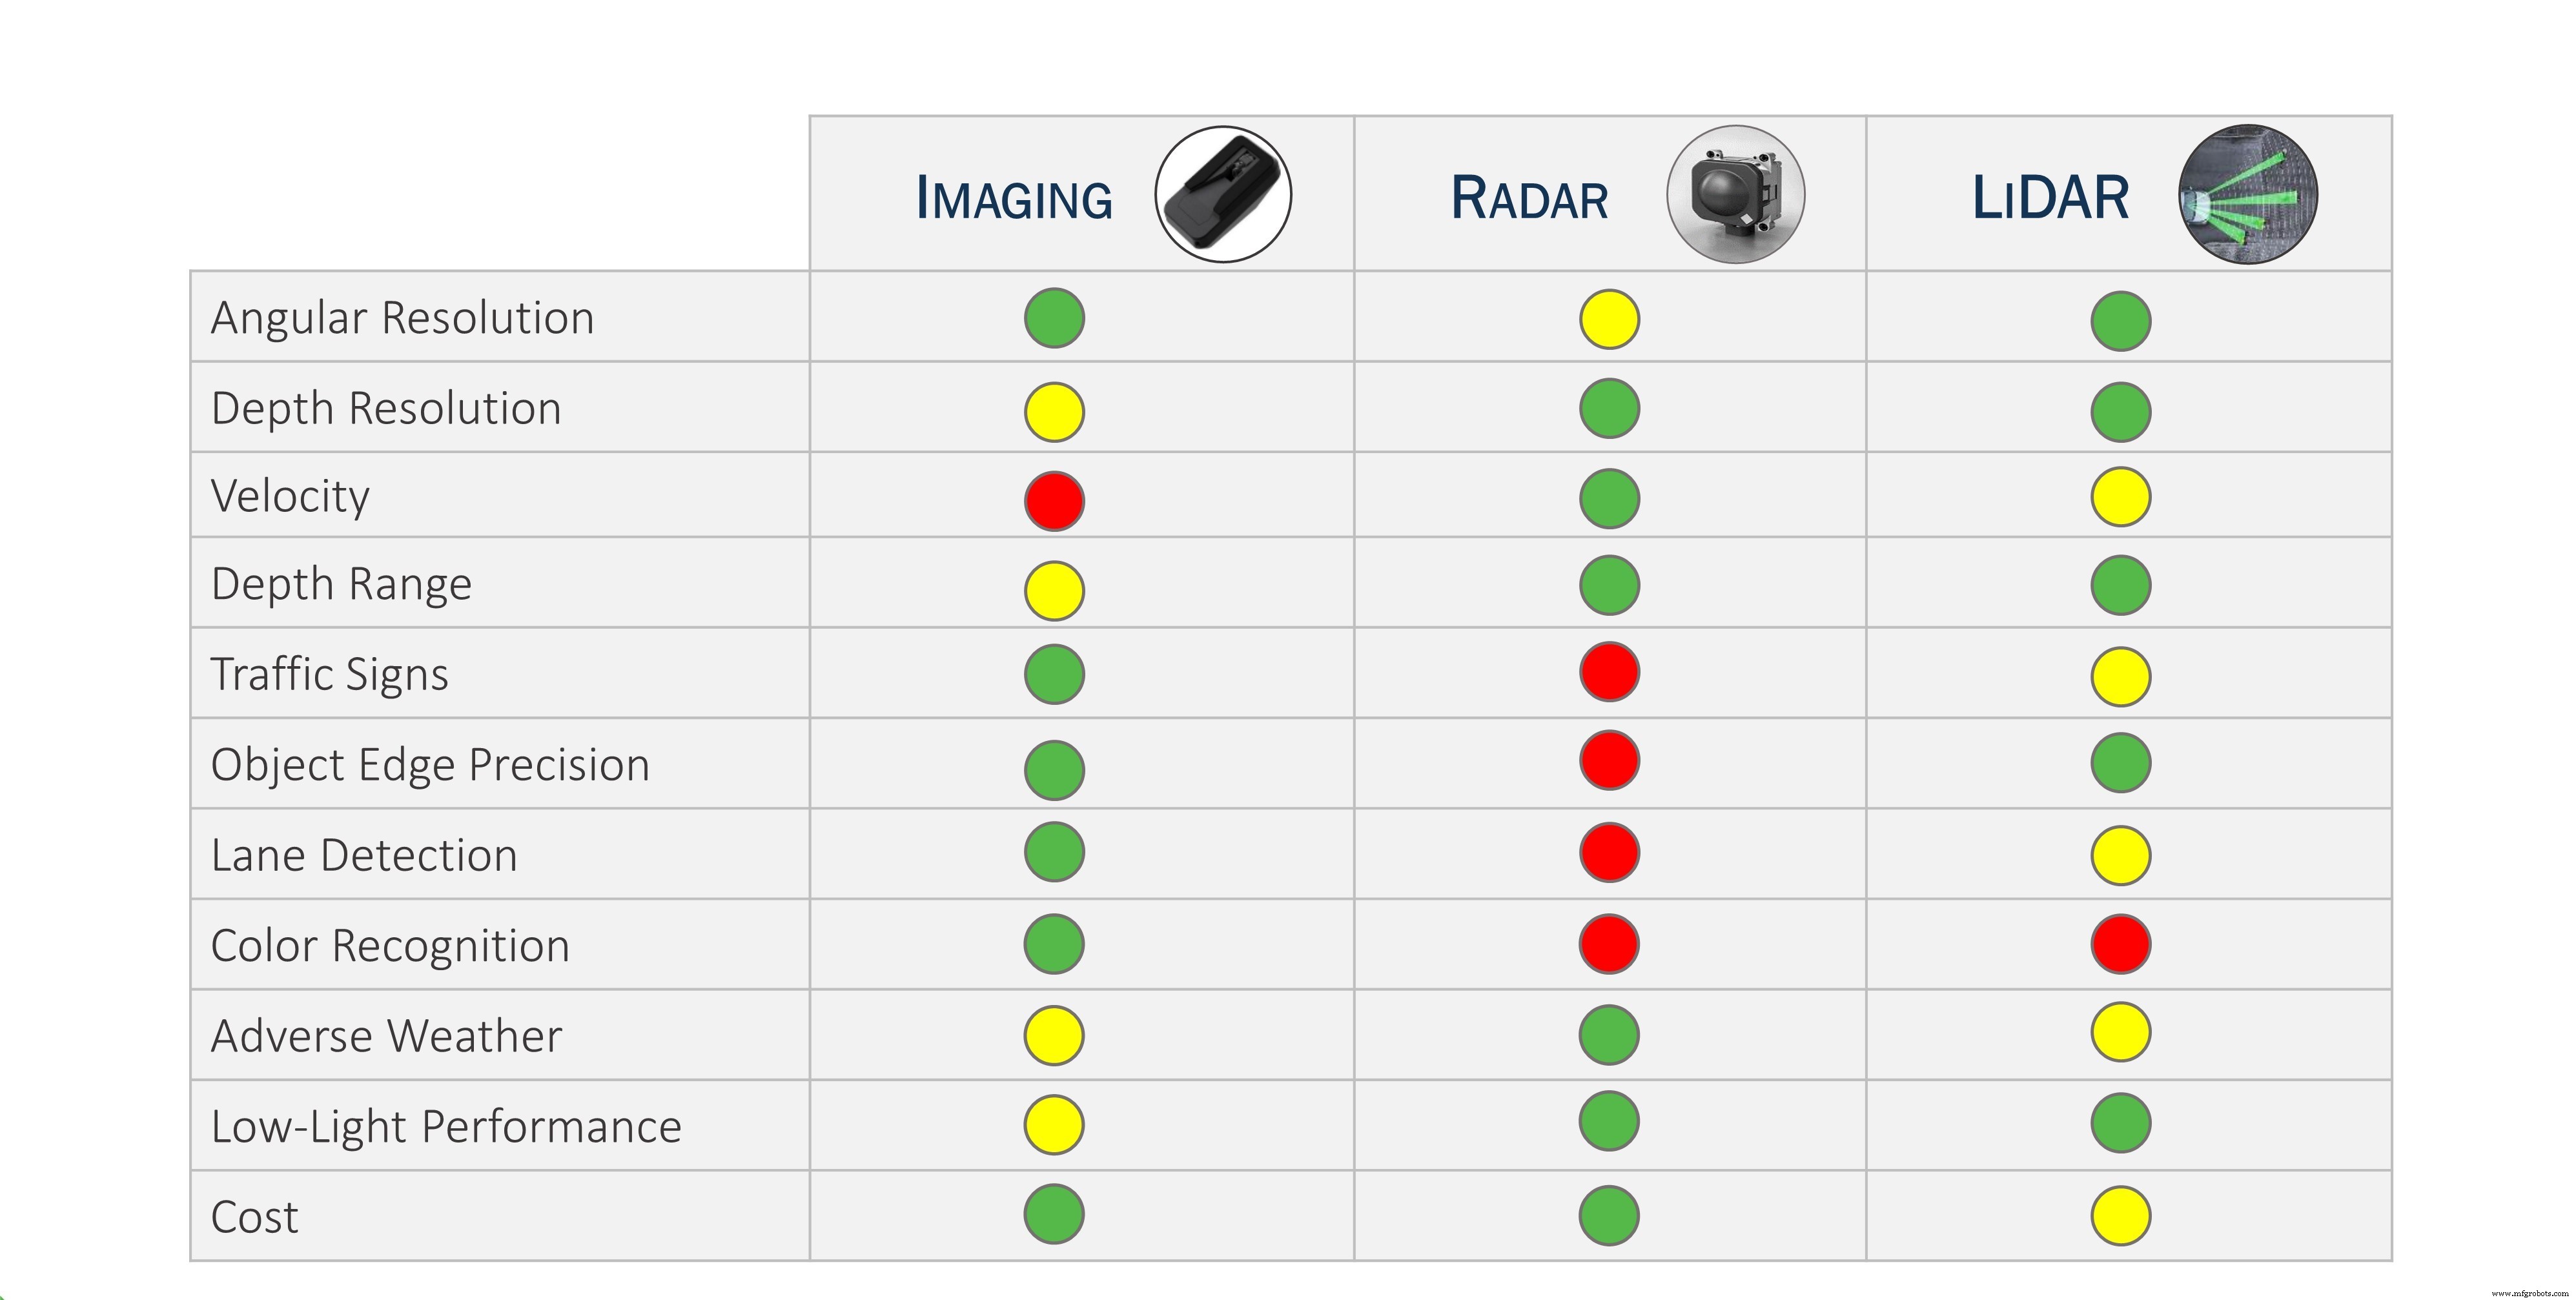
ADAS und autonomes Fahren rely auf ein Trio komplementärer Sensoren: Kameras, Radar und LiDAR. Jede Modality trägt einzigartige Stärken bei – Visual Detail von Kameras, Velocity Data von Radar, und präzise 3D Depth von LiDAR. Durch Fusion dieser Streams können Vehicles ein robustes, redundantes Perception Model konstruieren, das für lebenskritische Decision Making essenziell ist.
LiDAR Markt-Dynamik
Automotive LiDAR steht vor explosivem Wachstum, steigend von 39 Millionen Dollar 2020 auf projizierte 1,75 Milliarden Dollar bis 2025, laut Yole Développement. Über 100 Firmen konkurrieren jetzt im Space, mit kumulativen Investments exceeding 1,5 Milliarden Dollar bis 2020 – weit vor dem Influx von SPAC-getriebenen IPOs, die folgten. Solche Konzentration suggeriert inevitable Consolidation, wie History mit Ethernet und VHS zeigt.
Vehicle OEMs demand Sensoren, die Low-Cost, hochzuverlässig und fähig sind, Low-Reflectivity Targets zu detektieren. Wenn ein Supplier diese Kriterien trifft, sind OEMs weitgehend indifferent zur underlying Wellenlängen-Technologie. Die Frage wird also: Welche Wellenlänge wird dominieren?
LiDAR Architekturen: Direct Time-of-Flight vs. Frequency-Modulated Continuous Wave
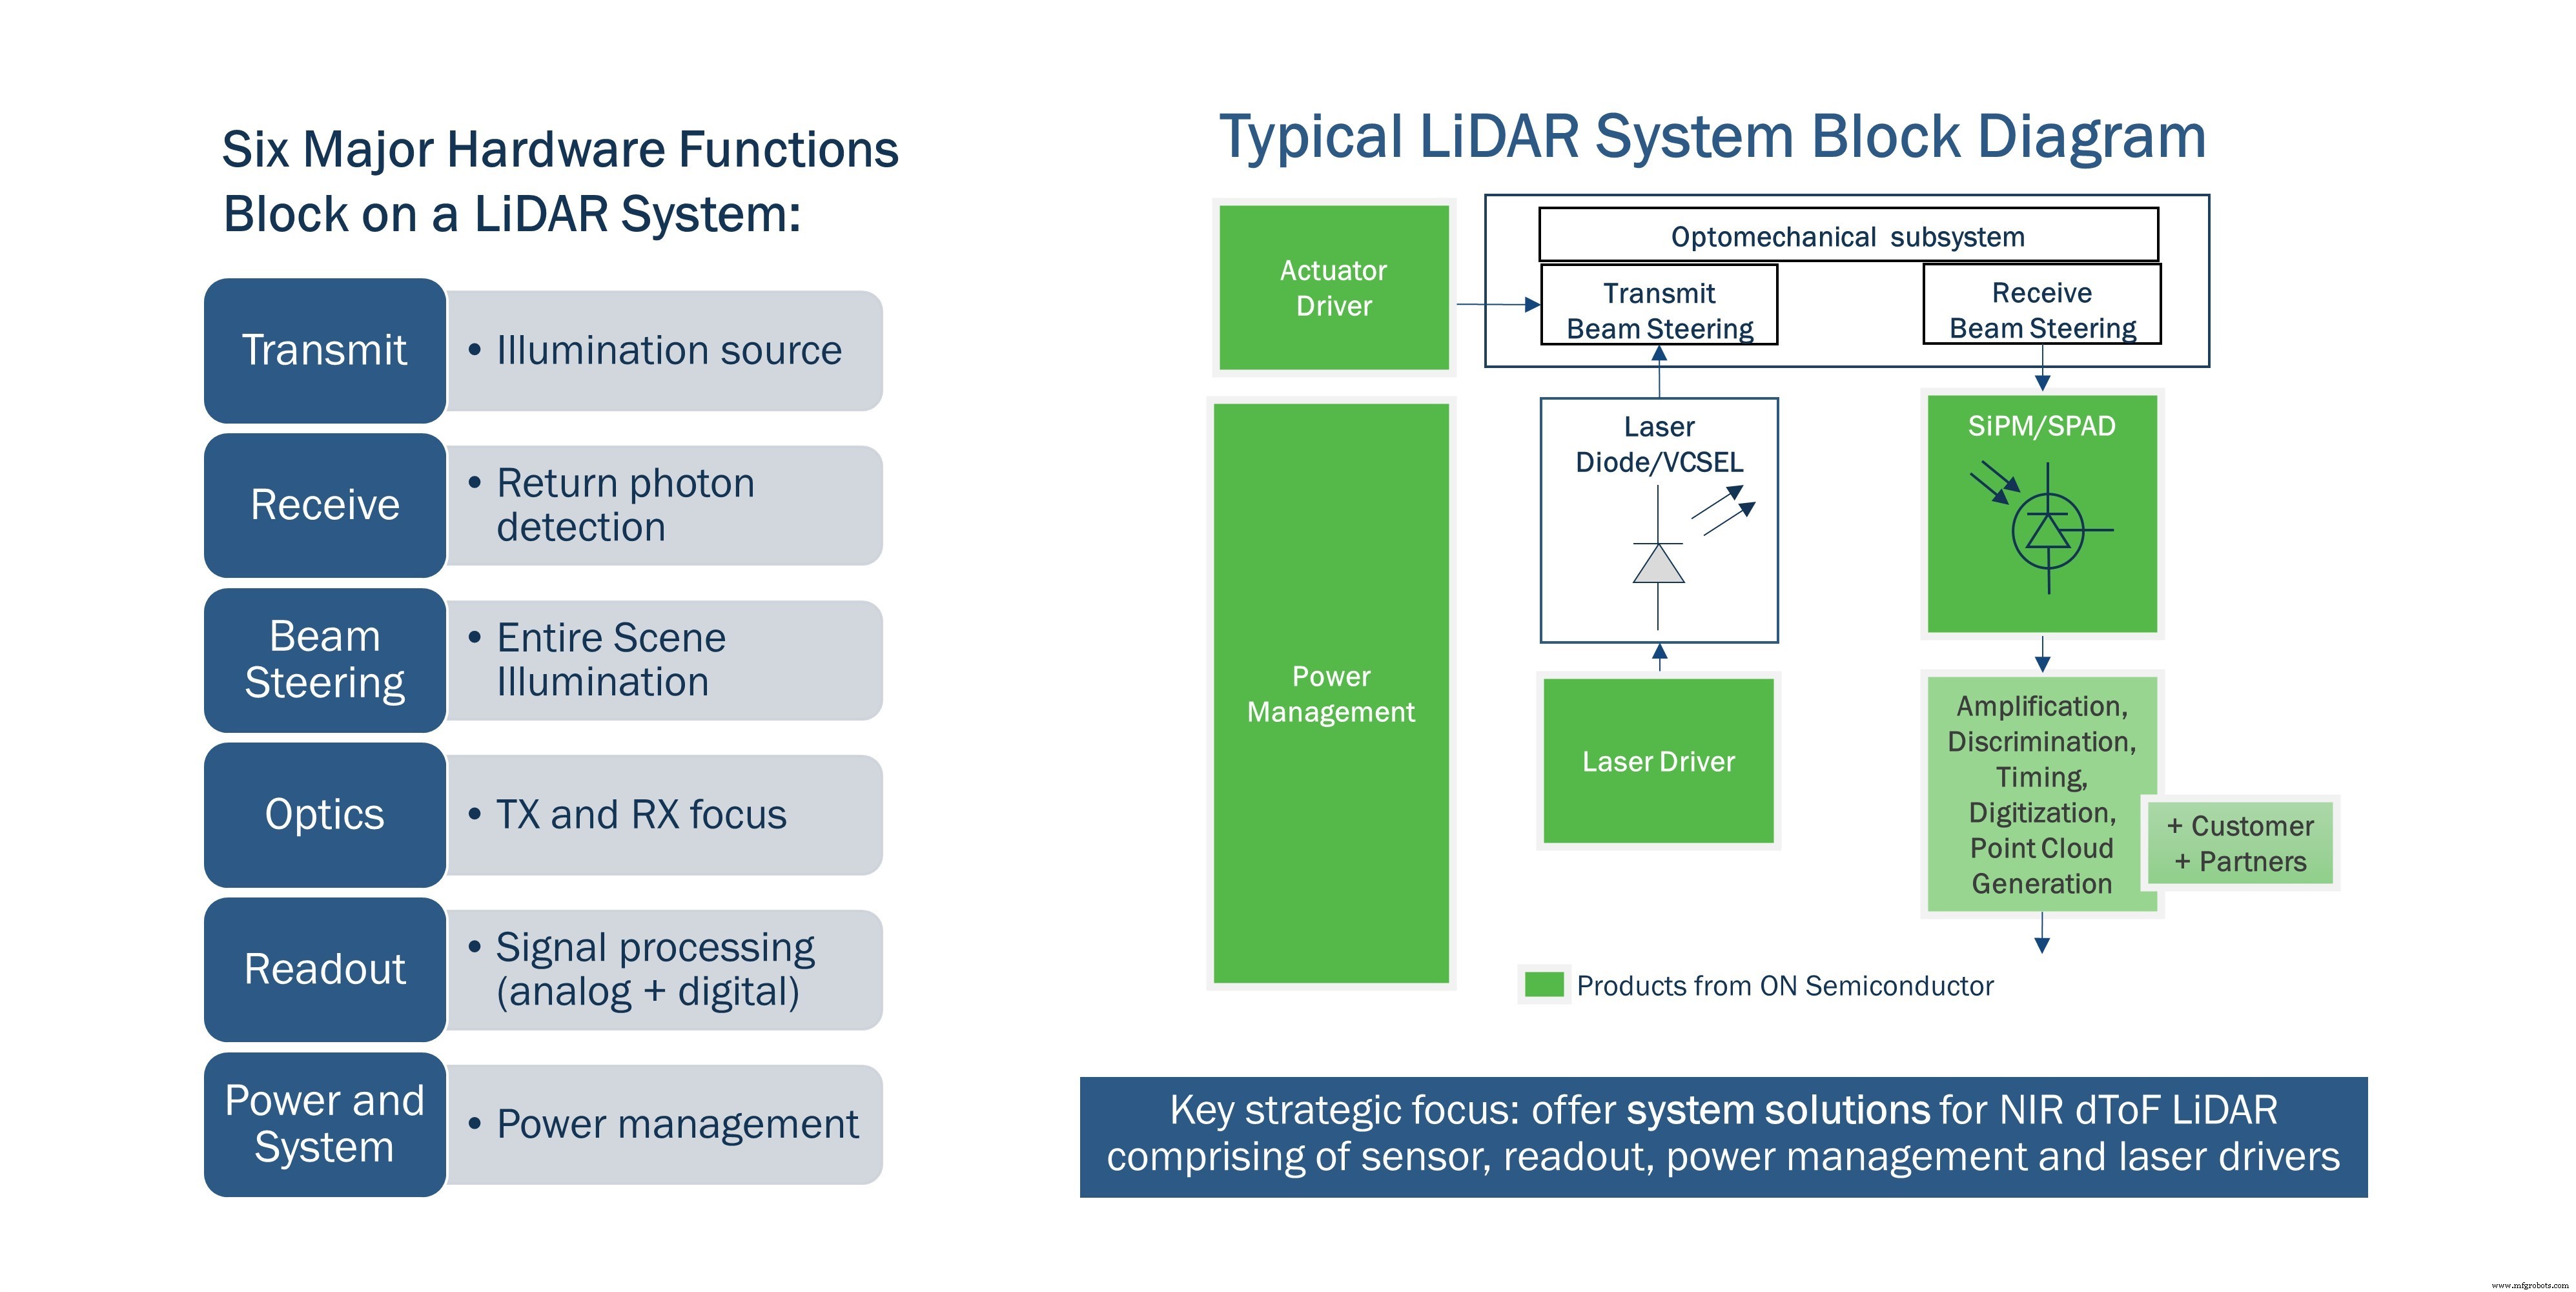
Direct Time-of-Flight (dToF) LiDAR bleibt der Industry Standard. Es emittiert kurze Laserpulse und berechnet Distanz durch Messen der Return Time, eine straightforward Anwendung des Lichtgeschwindigkeits-Prinzips. Frequency-Modulated Continuous Wave (FMCW) LiDAR, auch bekannt als Coherent LiDAR, mixt transmitted und reflected Signale um simultan Range und Velocity zu extrahieren. FMCW bietet compelling Advantages aber ist weniger common aufgrund höherer Komplexität und Kosten.
Abbildung 2 illustriert ein typisches dToF Blockdiagramm, highlighting Laser, Optical Transmitter/Receiver, Detector und Signal-Processing Chain.
Hersteller und Wellenlängen-Wahl
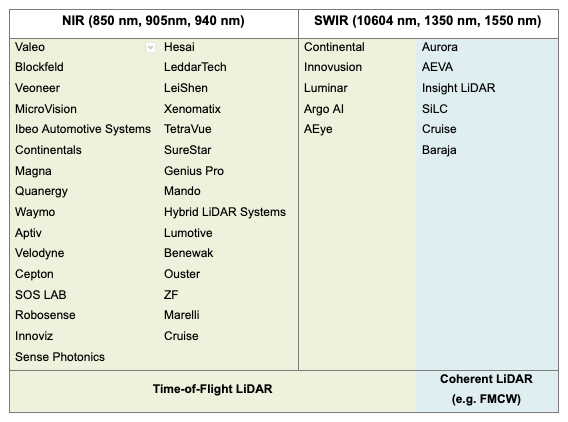
Die meisten kommerziellen LiDARs operieren bei NIR Wellenlängen (um 905 nm), weil Silizium-basierte Photodetektoren und GaAs Laser inexpensive und mature sind. Eine Minderheit von Firmen zielt auf SWIR (1,5 µm) Wellenlängen ab, um höhere Eye-Safety Margins und potentiell längere Range zu exploitieren. Tabelle 1 listet Key Player, unterscheidend zwischen NIR und SWIR Portfolios.
Mehrere physikalische Faktoren beeinflussen diese Distribution:
- Solare Irradiance ist roughly dreimal höher bei 905 nm als bei 1550 nm, raising Ambient Noise für NIR Systeme.
- Silizium Photodioden, die NIR Detection dominieren, können at Scale auf CMOS Foundries fabricated werden, reducing Cost und improving Yield.
- III/V Materialien (InGaAs, InGaAsP) required für SWIR Sensoren und Laser sind costly, haben niedrigere Wafer Yields und lack mature Supply Chains.
Photodetektor-Technologien
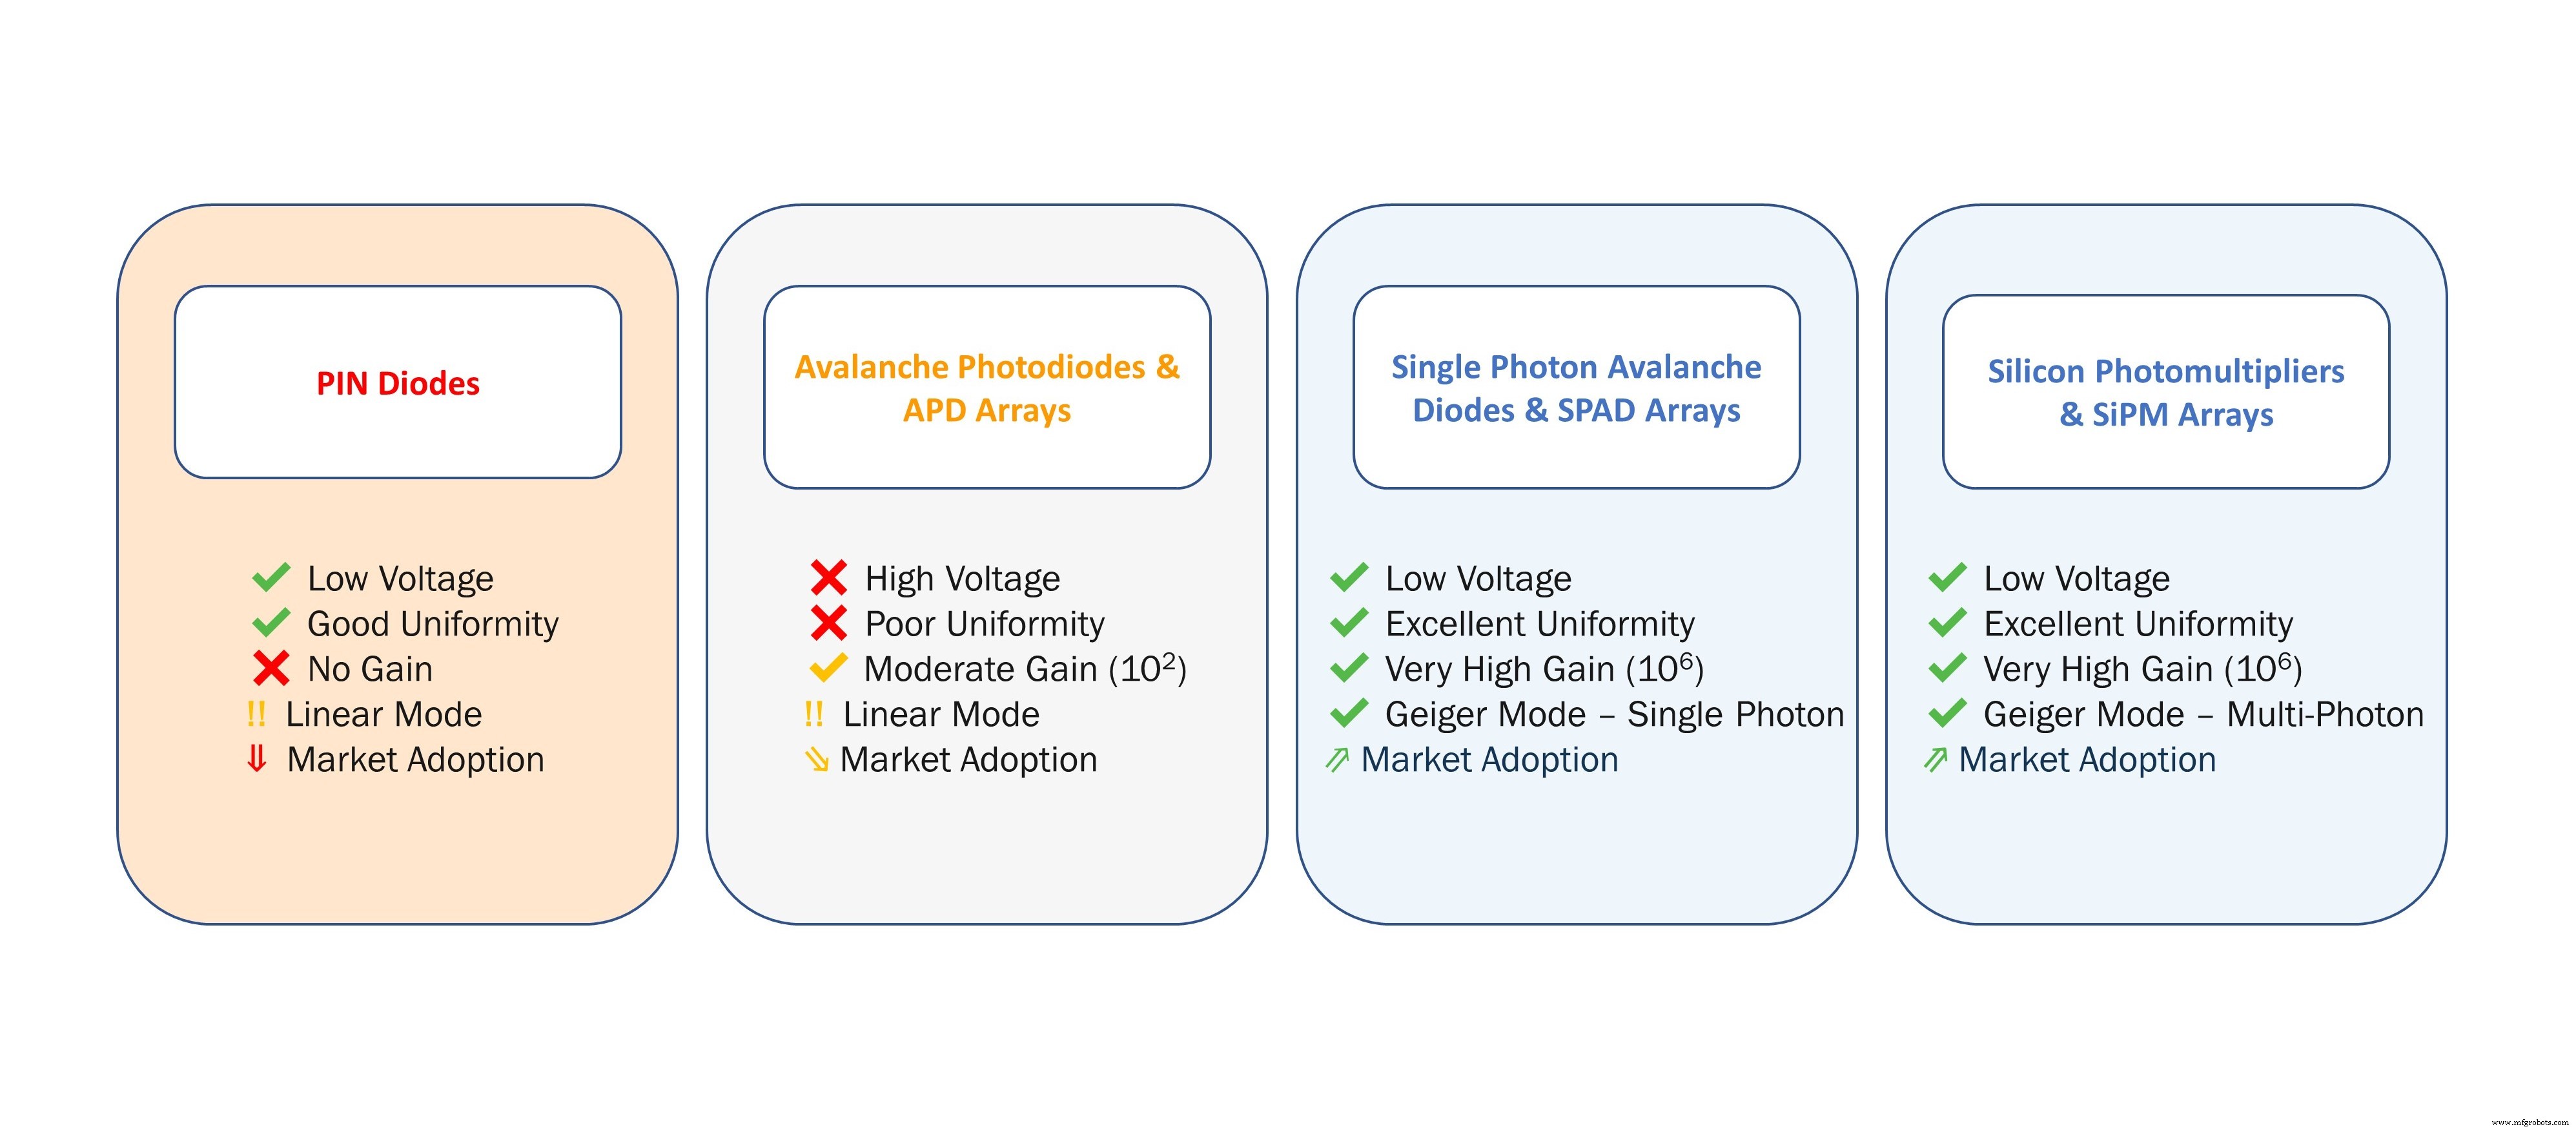
Photodetektoren konvertieren incidente Photonen in elektrische Signale. PIN Photodioden, frühe LiDAR Sensoren, bieten kein Internal Gain und strugglen mit schwachen Returns. Avalanche Photodioden (APDs) bieten moderates Gain aber erfordern High Bias und leiden unter Non-Uniformity. Der aktuelle Industry Leader ist die Single-Photon Avalanche Diode (SPAD), delivering High Gain und enabling Photon-Counting. Silizium-basierte SPAD Arrays (SiPMs) sind increasingly common in NIR LiDAR, während SWIR SPADs nascent bleiben aufgrund Integration Challenges.
Laser Quellen
Zwei Laser-Architekturen dominieren den Markt:
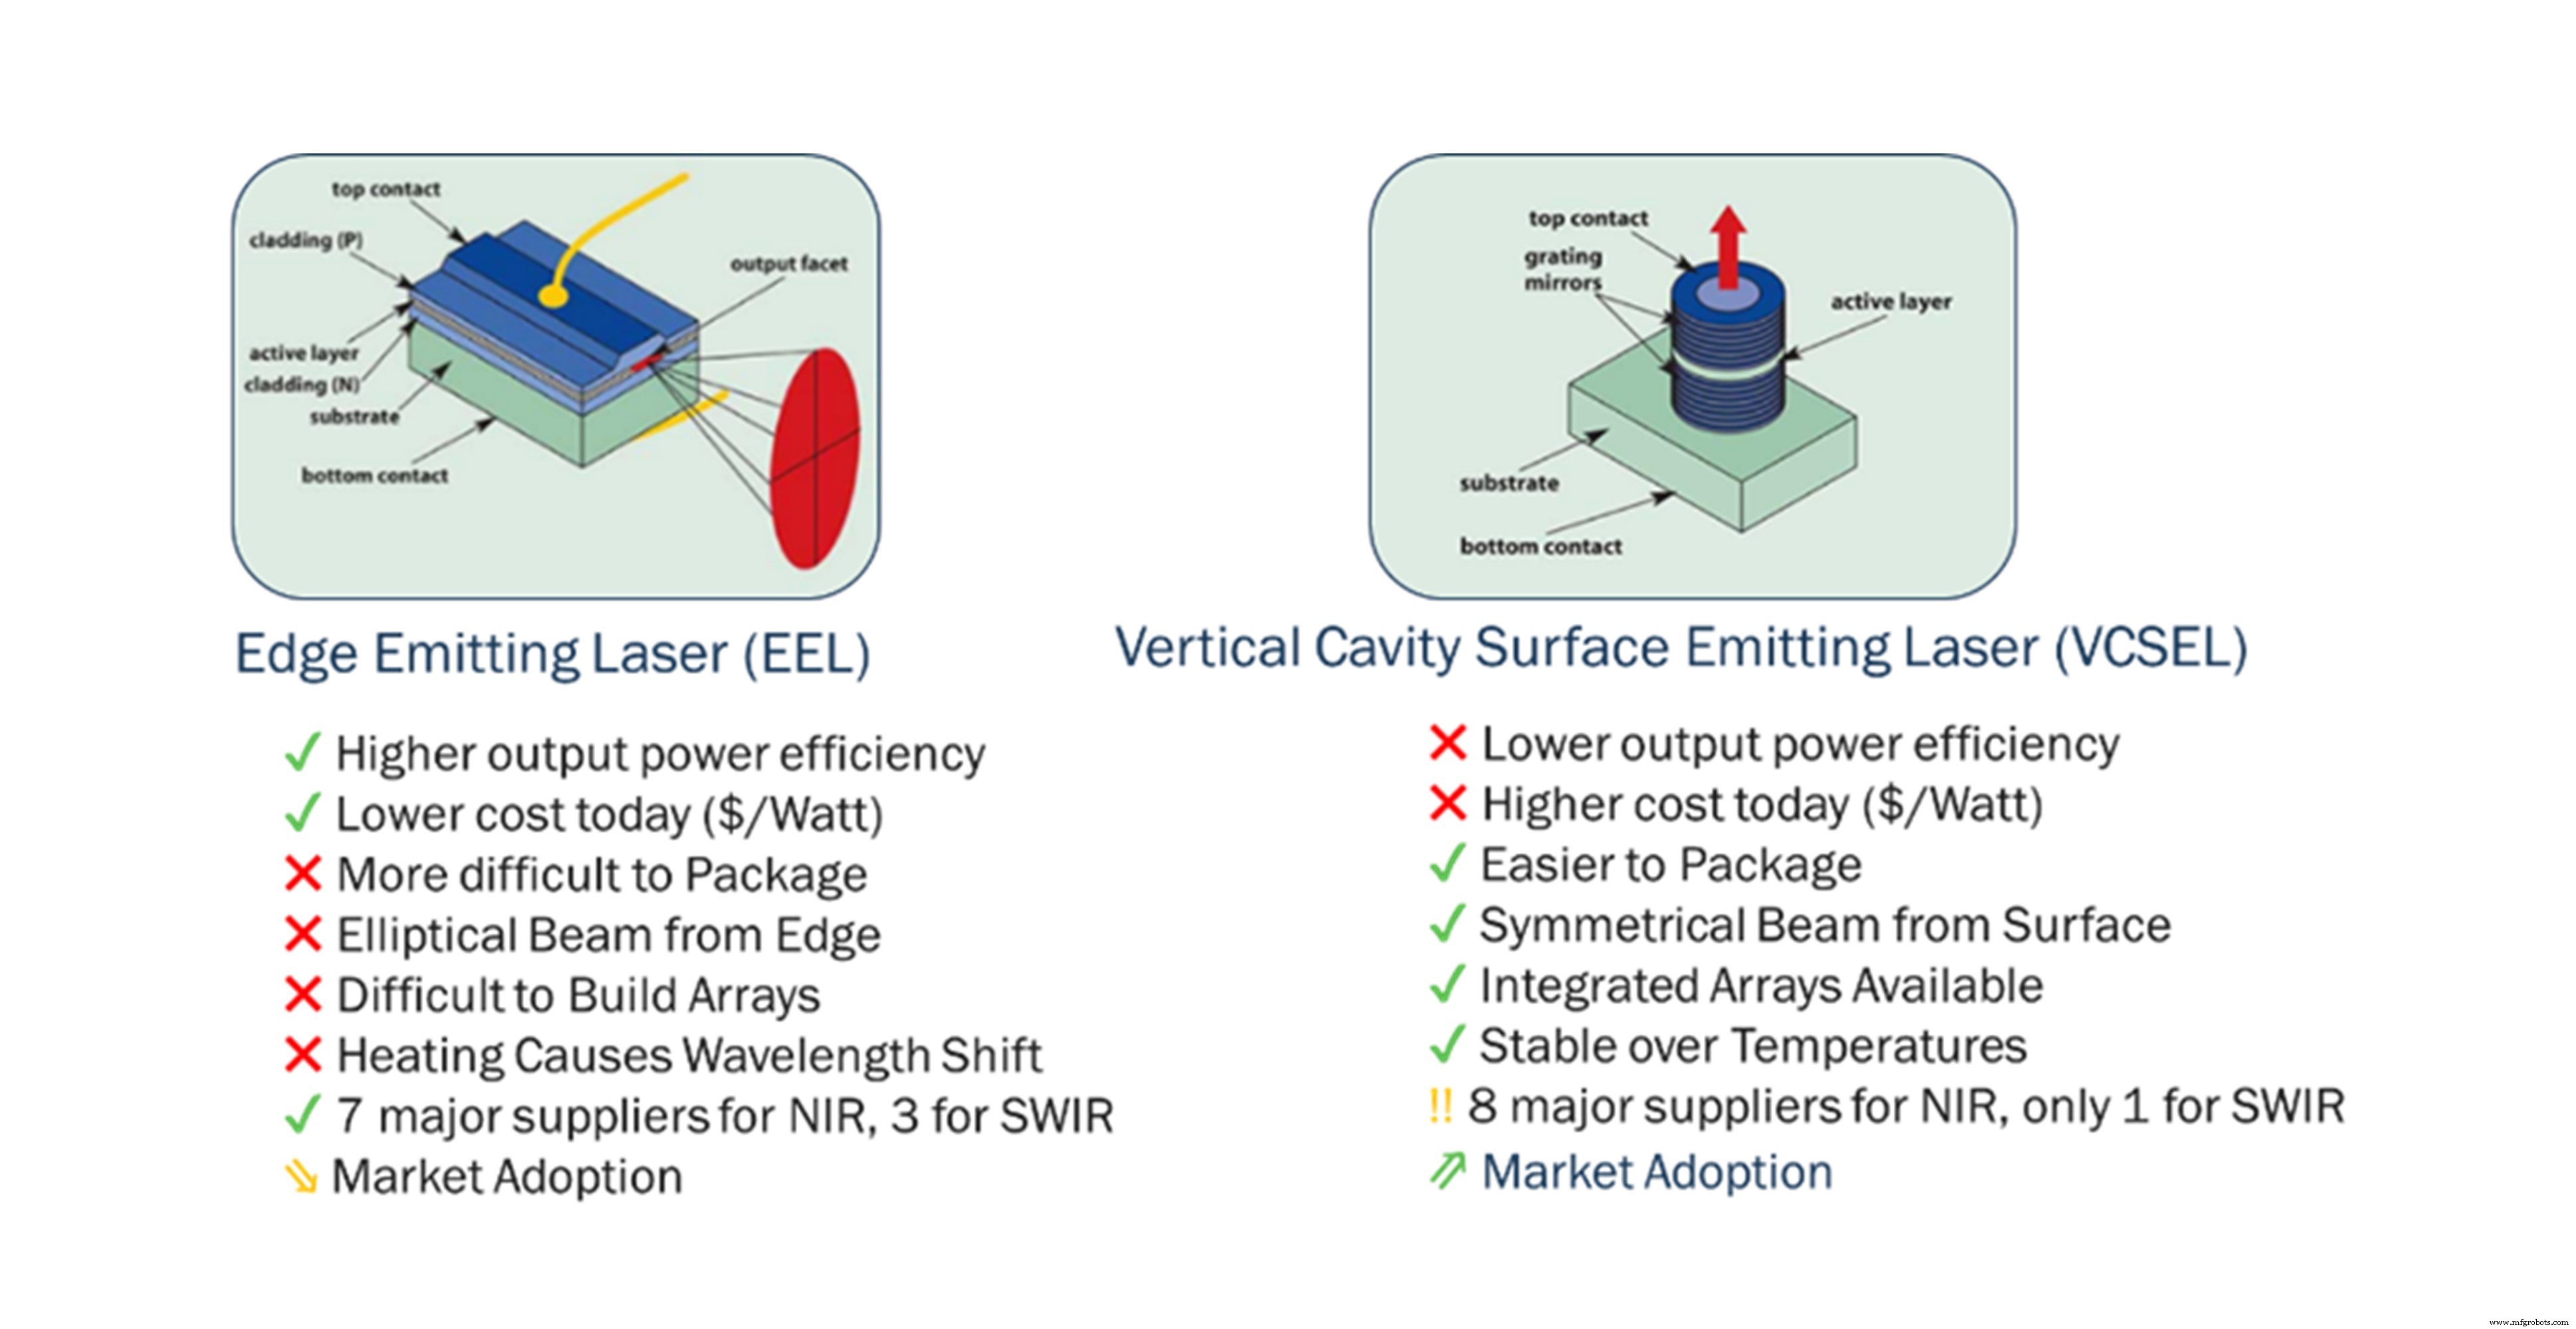
- Edge-Emitting Lasers (EELs) – kosteneffektiv, High Output, aber challenging zu arrayen und exhibit Temperature-driven Wavelength Drift.
- Vertical-Cavity Surface-Emitting Lasers (VCSELs) – Top-Emitting, einfacher in Arrays zu packen, und becoming more efficient, though currently pricier.
Beide EELs und VCSELs sind verfügbar bei NIR (GaAs) und SWIR (InGaAsP) Wellenlängen, aber GaAs Wafers sind größer und günstiger, giving NIR einen Edge in Production Economics.
Eye-Safety Considerations
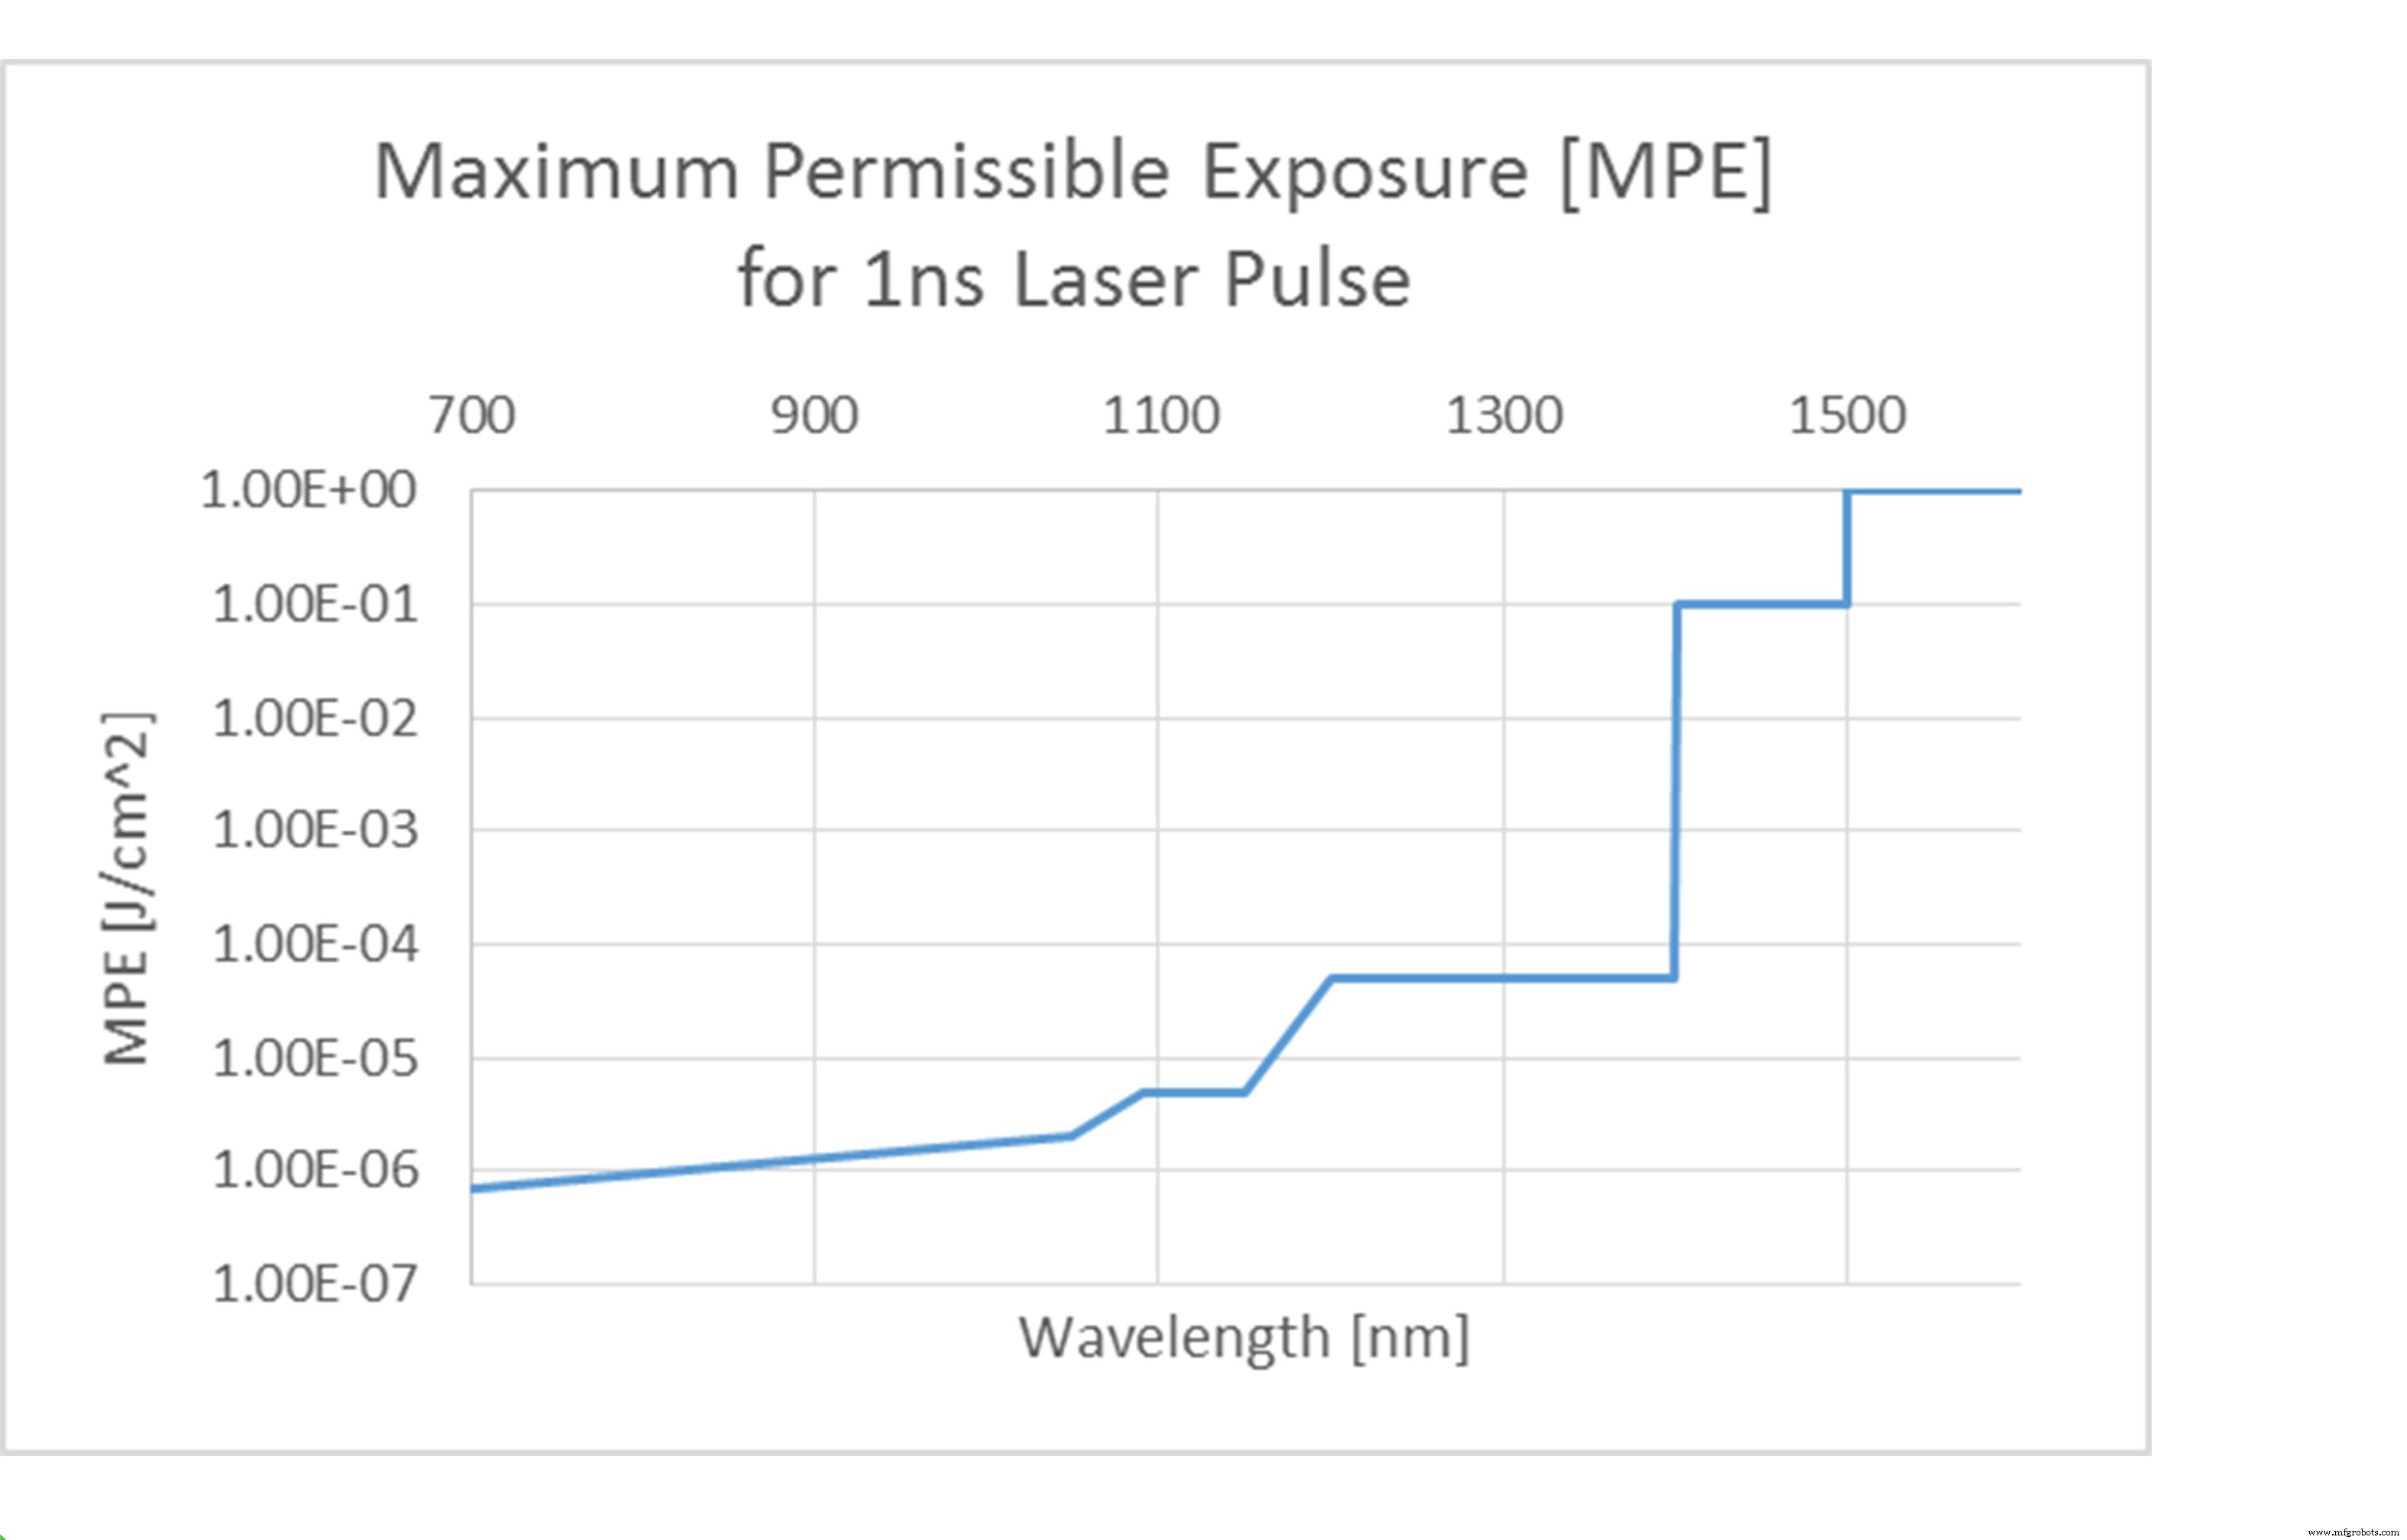
IEC-60825 spezifiziert Permissible Exposure Limits. NIR Licht penetriert die Cornea um die Retina zu erreichen, demanding strengere Limits als SWIR, welches largely in der Cornea absorbed wird. Konsequenterweise kann ein 1550 nm LiDAR sicher höhere Peak Powers emittieren, improving Photon Return. Dennoch muss compliant Design Pulse Energy und Beam Divergenz regardless of Wavelength accounten.
Performance Comparison
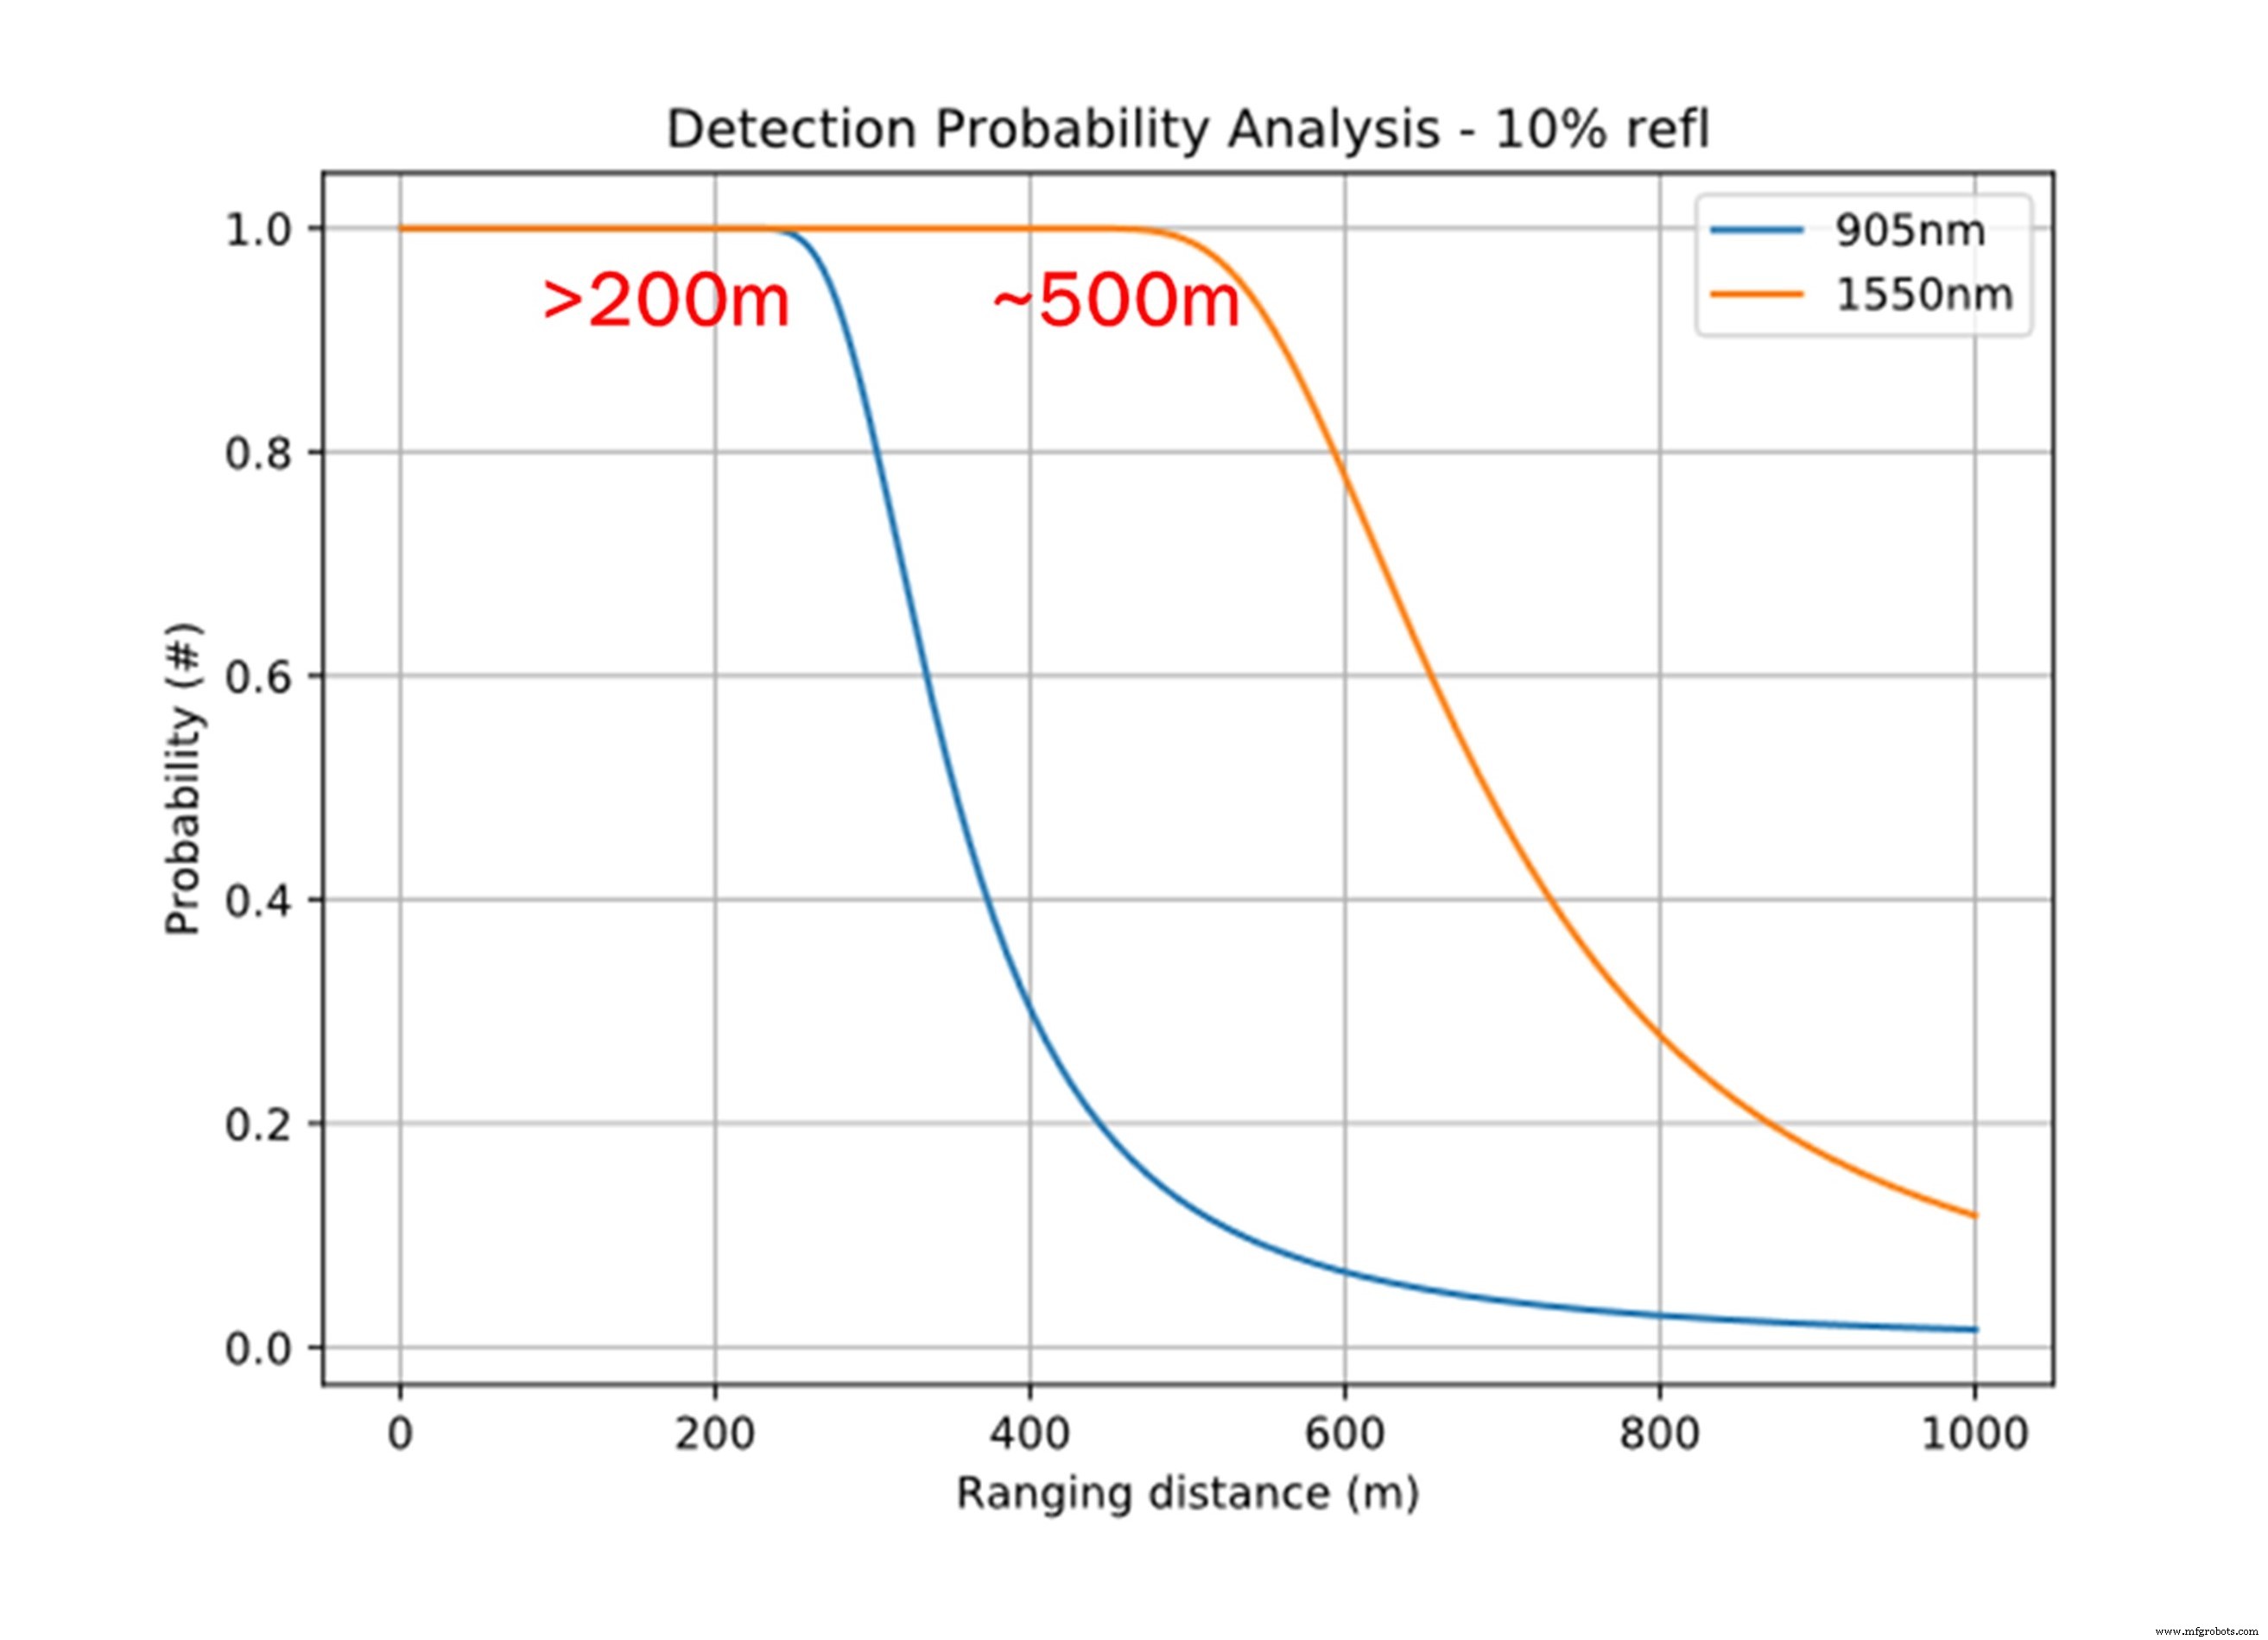
System-Level Modeling identischer dToF Architekturen – using 16-Channel Detektoren und 80° Horizontal Sweep – zeigt:
- Ein 1550 nm LiDAR erreicht ~500 m Range für Low-Reflectivity Targets mit 99 % Wahrscheinlichkeit.
- Ein 905 nm LiDAR hält >200 m Range unter gleichen Bedingungen.
- SWIRs Performance degradet schneller in Regen/Nebel aufgrund höherer Wasserabsorption.
Abbildung 10 präsentiert die Simulationsdaten, bestätigend, dass NIR LiDAR Automotive Long-Range Requirements trifft, während SWIR marginale Gains bietet, die den Cost möglicherweise nicht rechtfertigen.
Cost Analysis
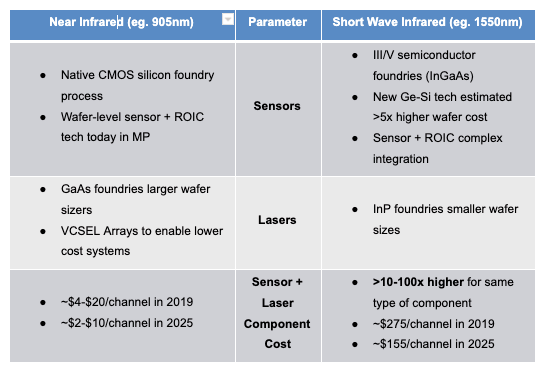
Laut IHS Markit (Amsrud, 2019) können SWIR Komponenten 10–100× mehr kosten als ihre NIR Counterparts. Geschätzte Per-Channel Kosten für 2025 sind 2–10 $ für NIR und 155 $ für SWIR. Gegeben dass LiDAR Arrays Dutzende Channels enthalten, wird der Cost Differential decisive, besonders für Cost-conscious OEMs und Industrial User.
Fazit
Während SWIR LiDAR theoretische Vorteile in Range und Eye Safety bietet, rendert das aktuelle Ökosystem – dominiert von mature Silicon Photonics, niedrigeren Laser Costs und etablierten Supply Chains – NIR zur praktischen Wahl für Automotive Applikationen heute. NIR LiDAR erfüllt bereits Long-Range Performance Targets und ist weit kosteneffizienter, ensuring seine fortgesetzte Dominanz bis SWIR Technologie mature und scaled. Consolidation ist likely im kommenden Jahrzehnt, mirroring historische Shifts in Automotive Sensor Märkten.
Referenzen
- Yole Développement (2020). LiDAR for Automotive and Industrial Applications – Market and Technology Report 2020.
- Amsrud, P. (2019). The race to a low-cost LIDAR system. Automotive LIDAR 2019, Detroit, MI. IHS Markit.
- Hadji, B. (2023). Director of Business Development, Automotive Sensing, ON Semiconductor.
Originalartikel veröffentlicht auf EE Times.
Verwandte Inhalte
- ADAS Experten grübeln über Sensor Integration in zukünftigen Fahrzeugen
- Smart Cities: Der Case für LiDAR in Intelligent Transport Systems
- Was treibt Wandel in Automotive Electronics Systems
- Time-of-Flight Technologie verspricht Enhanced Accuracy
- Warum FIR Sensing Technologie essenziell für Fully Autonomous Vehicles ist
Für mehr Embedded Technology Insights, abonnieren Sie Embedded's wöchentlichen Newsletter.
Sensor
- Melexis bringt ASIL-bereiten Hall-Effekt-Sensor für sicherheitskritische Automobilsysteme
- Open-Source Smart Farming: Bauern mit erschwinglicher, interoperabler IoT-Technologie stärken
- Digitale Sensoren in Industriemaschinen: Funktion, Typen & Best Practices
- Dual-Modus E-Skin: Berührungslose & taktile Erfassung via Magnetfelder
- ToF vs. FMCW LiDAR: Technische Aufschlüsselung für fundierte Entscheidungen
- Fortgeschrittene TOMOPLEX-Sensorfolie für Echtzeit-Luft- und Raumfahrtüberwachung
- Miniaturer Chip-basierter Lungen-Herz-Sensor erfasst klare kardiopulmonale Signale
- NASA Ames Festkörper-CO₂-Sensor: Genau Detektion über Temperatur, Druck und Feuchtigkeit
- Fortschrittlicher kohlenstoffbasierter NO₂-Sensor verbessert Innenraumluftüberwachung
- HVAC revolutioniert: Echtzeit-OCR-Sensor für präzise Systemgesundheitsüberwachung