



3D-Druck Branchenausblick 2019: Globale Wachstumstrends & Zukunftschancen
Während die 3D-Druckbranche wächst, entstehen neue Trends und die Gesamtnutzung der Technologie entwickelt sich weiter. Unternehmen weltweit erweitern ihre Bemühungen in neue Richtungen und nutzen das Potenzial in Endverbraucherprodukten, Prototyping und Werkzeugbau unter vielen anderen Anwendungen. Hier ein Blick auf die spezifischen Entwicklungen der Branche 2019:
Globale Wachstumsprognosen
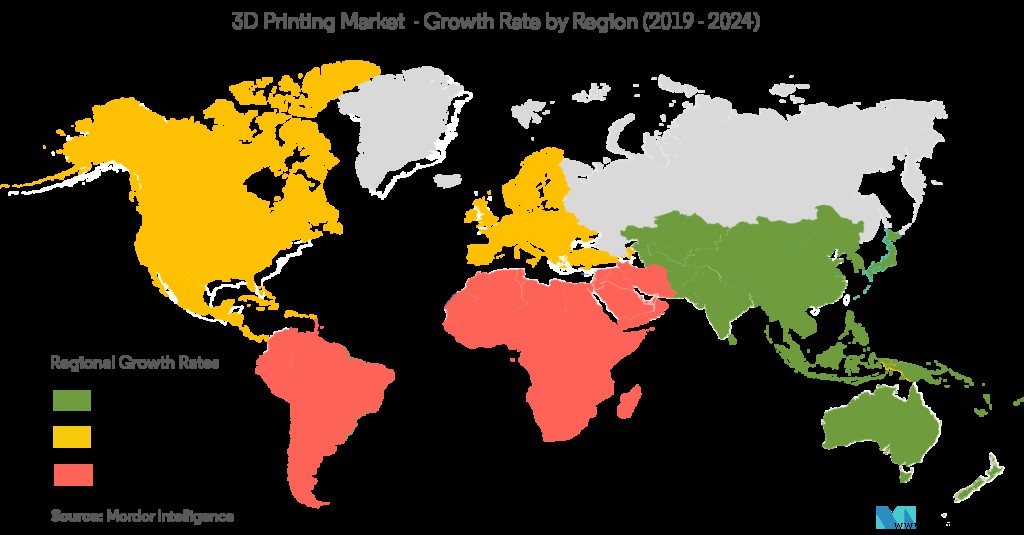
Generell wächst die Branche, mit mehreren Prognosen, die exponentielle Zuwächse sowohl bei Ausgaben für 3D-Druck als auch bei der Nutzung zeigen. Der Wohlers Report 2019 prognostiziert, dass bis 2020 alle AM-Produkte und -Dienstleistungen weltweit 15,8 Mrd. $ erreichen. Für 2022 werden 23,9 Mrd. $ und für 2024 35,6 Mrd. $ erwartet.
Die 3D-Druckbranche wird grob in Desktop- und Industriesysteme unterteilt. Dieses Wachstum schlägt auf beiden Seiten durch: Umsatzsteigerung bei Industriemaschinen, Rückgang bei Desktop-Systemen. Der Gesamttrend ist aufwärts, aber kleinere Drucker zeigen einen generellen Rückgang.
Sowohl öffentlicher als auch privater Sektor investieren weltweit mehr in 3D-Druck. Nordamerika hält den größten Anteil an der Finanzierung additiver Fertigung insgesamt, jedoch zeigen China und die asiatischen Regionen die höchsten Wachstumsraten, was sie zu ernsthaften zukünftigen Wettbewerbern macht. Dies könnte durch Chinas „Made in China“-Initiative weiter gestärkt werden, die Investitionen in private und öffentliche Sektortechnologien, einschließlich 3D-Druck und CNC-Zerspanung, ankurbeln dürfte.
Ein weiterer Bericht von GlobalData besagt, dass Luft- und Raumfahrt sowie Verteidigung Hauptwachstumstreiber für additive Fertigung sind. Besonders gestützt durch Produktion von Ersatzteilen, Satelliten und Triebwerken. Chinesische, russische und US-Streitkräfte gehören zu den prominentesten Rüstungsherstellern, die 3D-Drucktechnologien einsetzen.
Europa ist ebenfalls ein bedeutender Hub für die 3D-Druckindustrie. Hauptnachfrage kommt von kleinen und mittleren Unternehmen, die hochschnelle, zuverlässige und kostengünstige Prototypen benötigen – überwiegend in Healthcare und Aerospace. Staatsausgaben zeigen ebenfalls Dynamik. Die niederländische Regierung investierte beispielsweise zusätzliche 150 Mio. USD in 3D-Druck-bezogene Forschung und Innovation. Ebenso strebt Finnland eine Ausweitung seiner 3D-Druckaktivitäten durch Partnerschaften an, während Nationen wie Polen es für den medizinischen Bereich integrieren (Europäische Kohäsionspolitik).
Es gibt einige Markthemmnisse, wie die hohen Kosten für den Einsatz der Technologie auf industriellem Produktionsniveau. Dies könnte durch zunehmenden Wettbewerb bei industriellen AM-Systemen gemildert werden, was die Preise in Zukunft drücken könnte. Ein weiterer Bedenkenfaktor für das 3D-Druckwachstum ist Zuverlässigkeit und Reproduzierbarkeit, was viele Industrieunternehmen von der Adoption abhält. Daran arbeiten 3D-Druckerhersteller in der Branche und es bedarf weiterer Fortschritte, um den Eindruck von Unzuverlässigkeit und Inkonsistenz zu zerstreuen.
Eine überwältigende Mehrheit der Befragten in einer Essentium-Umfrage 2019 (99 %) plant, den 3D-Druckeinsatz im Unternehmen zu erhöhen. Alles in allem sieht die Branche gesund aus und wächst laut mehrjähriger Prognosen von Wohlers, Sculpteo und anderen mit zunehmender Rate.
Anwendungen & Branchenanforderungen
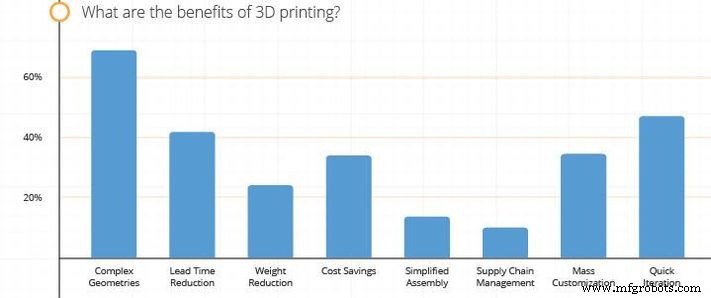
Die Hauptanwendungen von 3D-Druck liegen derzeit in Healthcare, Aerospace & Defense, Industrie und Konsumgüter. Unternehmen, die 3D-Druck nutzen, finden ihre interessantesten Anwendungen oft in der Erstellung komplexer Geometrien wie Gitterstrukturen. Ein weiterer Faktor, den viele Unternehmen als wichtiges Alleinstellungsmerkmal von 3D-Druck sehen, ist die schnellere Iteration ihrer Produkte. Das ist logisch, da Unternehmen in einer anderen Studie angaben, ihr Hauptfokus bei der Nutzung von 3D-Druck liege in der Beschleunigung von Produktentwicklungszyklen.
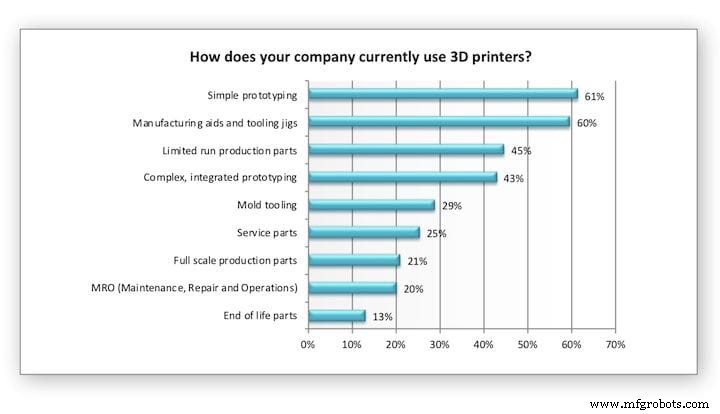
Während Prototypen und Proof-of-Concept noch die gängigsten Nutzungsarten sind, steigen auch Produktion und F&E. Die ersten beiden haben im Vergleich zu den Vorjahren zugenommen, während die Fertigteilproduktion weitgehend stagniert. Zudem stellte eine Essentium-Umfrage fest, dass 83 % der 3D-Druck nutzenden Unternehmen ihn nicht für Massenproduktion einsetzen (meist Serien unter 1000 Stück).
Ein weiterer Anstieg, laut Sculpteo-Umfrage, betrifft Ersatzteilproduktion und Interesse an Lieferkettenmanagement. Supply Chain Management war 2019 ein großes Thema, besonders in Aerospace und Defense. Organisationen wie US Air Force, Navy und Flugzeughersteller nutzen 3D-Druck zur Restaurierung älterer Flugzeuge und Schiffe, Ersatzteile, die nicht mehr produziert werden, und Senkung Lagerkosten durch On-Demand-Produktion. Dies zeigt sich in Fällen wie 3D-gedruckten Latrinenabdeckungen, zertifiziert von der US Air Force, und dem Test der Technologie durch die australische Marine in einem 1-Mio.-USD-Versuch. Beide Fälle deuten auf umfangreichere künftige Nutzung hin.
Bei der Analyse der Antworten aus mehreren Umfragen zeigt sich, dass Lieferzeitverkürzung ein naher dritter Faktor ist, Kosteneinsparungen ebenfalls ziemlich wichtig. Beide Faktoren versucht die 3D-Druckbranche mit neueren Maschinen zu maximieren. Unternehmen wie Spee3D und Aurora entwickeln beispielsweise konsequent Metall-Drucker mit schnelleren Produktionszeiten als Vorgängermodelle und brechen eigene Rekorde.
Technologien
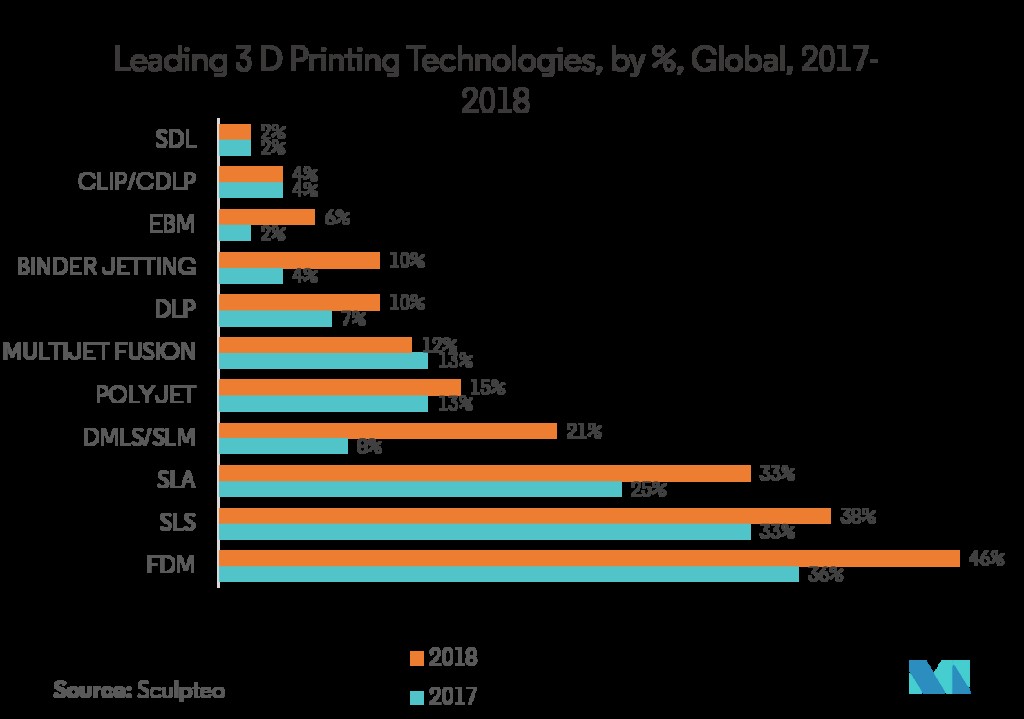
In puncto Technologien dominiert FDM/FFF nach wie vor. Die meisten FDM-Anwendungen liegen in Prototyping, Fertigung von Werkzeugen und Vorrichtungen. Kleinserienfertigung spielt auch eine große Rolle. Wie erwähnt, gab es einen starken Anstieg bei industriellen Druckern größerer Baugrößen, was zum Wachstum von Endverbrauchsteilen beigetragen haben mag (obwohl Endverbrauchsteile noch weit von der häufigsten Nutzung entfernt sind).
Während FDM für Inhouse-Produktion am weitesten verbreitet ist, haben andere additive Fertigungsformen wie SLS, Jet Fusion und PolyJet Wachstum durch externe Dienstleister erzielt. Tatsächlich werden außer FDM die meisten anderen 3D-Druckarten eher über Services als Inhouse genutzt. Obwohl Unternehmen insgesamt mehr Drucker kaufen, haben sie auch die Nutzung externer Services erhöht. Beide Nutzungsmodi haben zugenommen.
Ebenso werden Kunststofftechnologien eher Inhouse genutzt, während Metall-Druck häufiger über externe Services erfolgt. Die Luftfahrtindustrie nutzt mit Abstand die teuersten 3D-Druckformen – viele Unternehmen geben jährlich über 100.000 USD aus. Dies illustriert: Während 38 % der befragten Unternehmen SLS nutzen, besitzen nur 15 % eine Inhouse-Maschine.
Die Haupthürde für weitere 3D-Druck-Implementierung sind Budget und Zuverlässigkeit, daher ist es logisch, dass neuere, teurere 3D-Druckformen derzeit weniger verbreitet sind. Die Essentium-Studie stützt dies: Viele Unternehmen glauben, dass die mit 3D-Druck verbundenen Kosten verhindern, dass es zur Großserientechnologie wird. Dies könnte sich durch mehr Tests und zunehmenden Preiswettbewerb ändern.
Schließlich war unter Unternehmen, die neben AM-Systemen auch andere Technologien einsetzen, CNC-Zerspanung die prominenteste Begleittechnologie, gefolgt von Laserschneiden als knappem Zweiten.
Materialien
Kunststoffe sind das gängigste Material in der additiven Fertigung – sowohl Inhouse als auch bei Services. Prototyping, Werkzeugbau und F&E spielten dabei eine große Rolle, und obwohl andere Materialien denselben Zwecken dienen, sind Kunststoffe am häufigsten verwendet. Allerdings sanken sowohl Kunststoffe als auch Metalle im Anteil der Nutzer, da mehr Materialien insgesamt hinzukamen. Tatsächlich stiegen die meisten Materialien (Keramik, Wachs, Harze, Multicolor) 2019 in der Inhouse-Nutzung. Diese Unterschiede könnten auch auf das Wachstum externer AM-Services als Option für viele Firmen zurückzuführen sein.
Trotz des Rückgangs der Inhouse-Metallnutzung wuchs der Umsatz aus Metalldruck schätzungsweise um 41,9 %, was einen fünfjährigen Streak von über 40 % Wachstum pro Jahr fortsetzt. Dies liegt an gesteigerter Produktion in vielen Branchen, besonders prominent durch Zuwächse in Verteidigung und Luftfahrt. Allerdings wird 50 % des Metalldrucks über Services statt Inhouse durchgeführt.
Die Harznutzung liegt bei ca. 40 % der Inhouse-Materialnutzung – ein Anstieg um 5 % zum Vorjahr. Multicolor-Technologien stiegen von 15 % auf 27 %. Diese Zahlen sind alle deutlich höher, wenn Services und gemischte Methoden einbezogen werden.
Materialien sind eines der Top-Themen für das zukünftige AM-Wachstum bei Firmen. Konkret wünschen sich die meisten Firmen mehr neue Materialien und vielseitigere Systeme – neue Materialien rangierten laut Sculpteo an zweiter Stelle der interessantesten Wachstumsfaktoren. Ebenso waren Maschinenfähigkeiten sowie Versorgung und Kosten von Materialien die beiden höchstrangigen Faktoren für die Steigerung der 3D-Druckaktivitäten eines Unternehmens.
CNC-Maschine
- 3D-Druckbetten erklärt: Aufbau, Nivellierung & Teileablösung
- 3D-Druck: Ein Eckpfeiler von Industrie 4.0
- Formenbau revolutioniert: 3D-Druck in der Werkzeugfertigung
- 5 bewiesene Wege, wie 3D-Druck Automotive-Design & Produktion transformiert
- 5 wichtige Materialhandling-Branchentrends 2019 im Blick
- Holzindustrie-Kranlösungen: Effizienz, Sicherheit und Marktwachstum
- Umfassender Leitfaden zu biokompatiblem 3D-Druck
- Lebendige Farben im 3D-Druck: Direkte vs. nachträgliche Färbemethoden
- Wie 3D-Druck die Automobilindustrie revolutioniert
- PolyJet 3D-Druck: Fortschrittliche High-Speed-Photopolymer-Technologie für industrielle Präzision