



Edge KI: Beschleunigung On-Device-Intelligenz und Transformation von Verbraucher- und Unternehmensmärkten
Im Jahr 2020 prognostizierten Analysten, dass über 750 Millionen Edge-KI-Chips – Geräte, die Machine Learning direkt auf der Hardware ausführen oder beschleunigen – verkauft würden, was einen Umsatz von ca. 2,6 Mrd. US-Dollar generieren würde. Das Edge-KI-Segment wird voraussichtlich die breitere Halbleiterindustrie überholen, mit Stückzahlen, die bis 2024 1,5 Milliarden übersteigen sollen, was eine jährliche Wachstumsrate von mindestens 20 % gegenüber einem 9 % CAGR für den Gesamtmarkt impliziert.
Diese Chips finden sich zunehmend in High-End-Smartphones, Tablets, Smart Speakern, Wearables und einer wachsenden Palette von Unternehmensgeräten, einschließlich Robotern, Kameras, Sensoren und allgemeinen IoT-Geräten.
Während das Verbrauchersegment größer bleibt, wird es von 2020 bis 2024 mit 18 % CAGR wachsen, während das Unternehmenssegment im gleichen Zeitraum mit 50 % beschleunigen soll.
Im Jahr 2020 machten Verbrauchergeräte mehr als 90 % des Edge-KI-Chip-Marktes nach Volumen und Wert aus. High-End-Smartphones machten über 70 % der verbrauchten Consumer-Einheiten aus, und mehr als ein Drittel der 1,56 Mrd. Smartphone-Auslieferungen jenes Jahres enthielt wahrscheinlich einen Edge-KI-Chip.
Historisch wurden KI-Workloads in Rechenzentren aufgrund ihrer Rechenintensität bearbeitet. Edge-KI-Chips sind jedoch kleiner, günstiger, verbrauchen weit weniger Strom und erzeugen minimale Hitze – was ihre Integration in Handheld-Geräte und Roboter ermöglicht. Durch lokale Datenverarbeitung reduzieren sie Latenz, verbessern Benutzerfreundlichkeit und erhöhen Privatsphäre und Sicherheit, indem sie persönliche Informationen auf dem Gerät belassen.
Wenn Geräteressourcen unzureichend sind, kann ein hybrider Ansatz – Kombination aus On-Device- und Cloud-Verarbeitung – eingesetzt werden. Der optimale Mix hängt von der spezifischen KI-Workload ab.
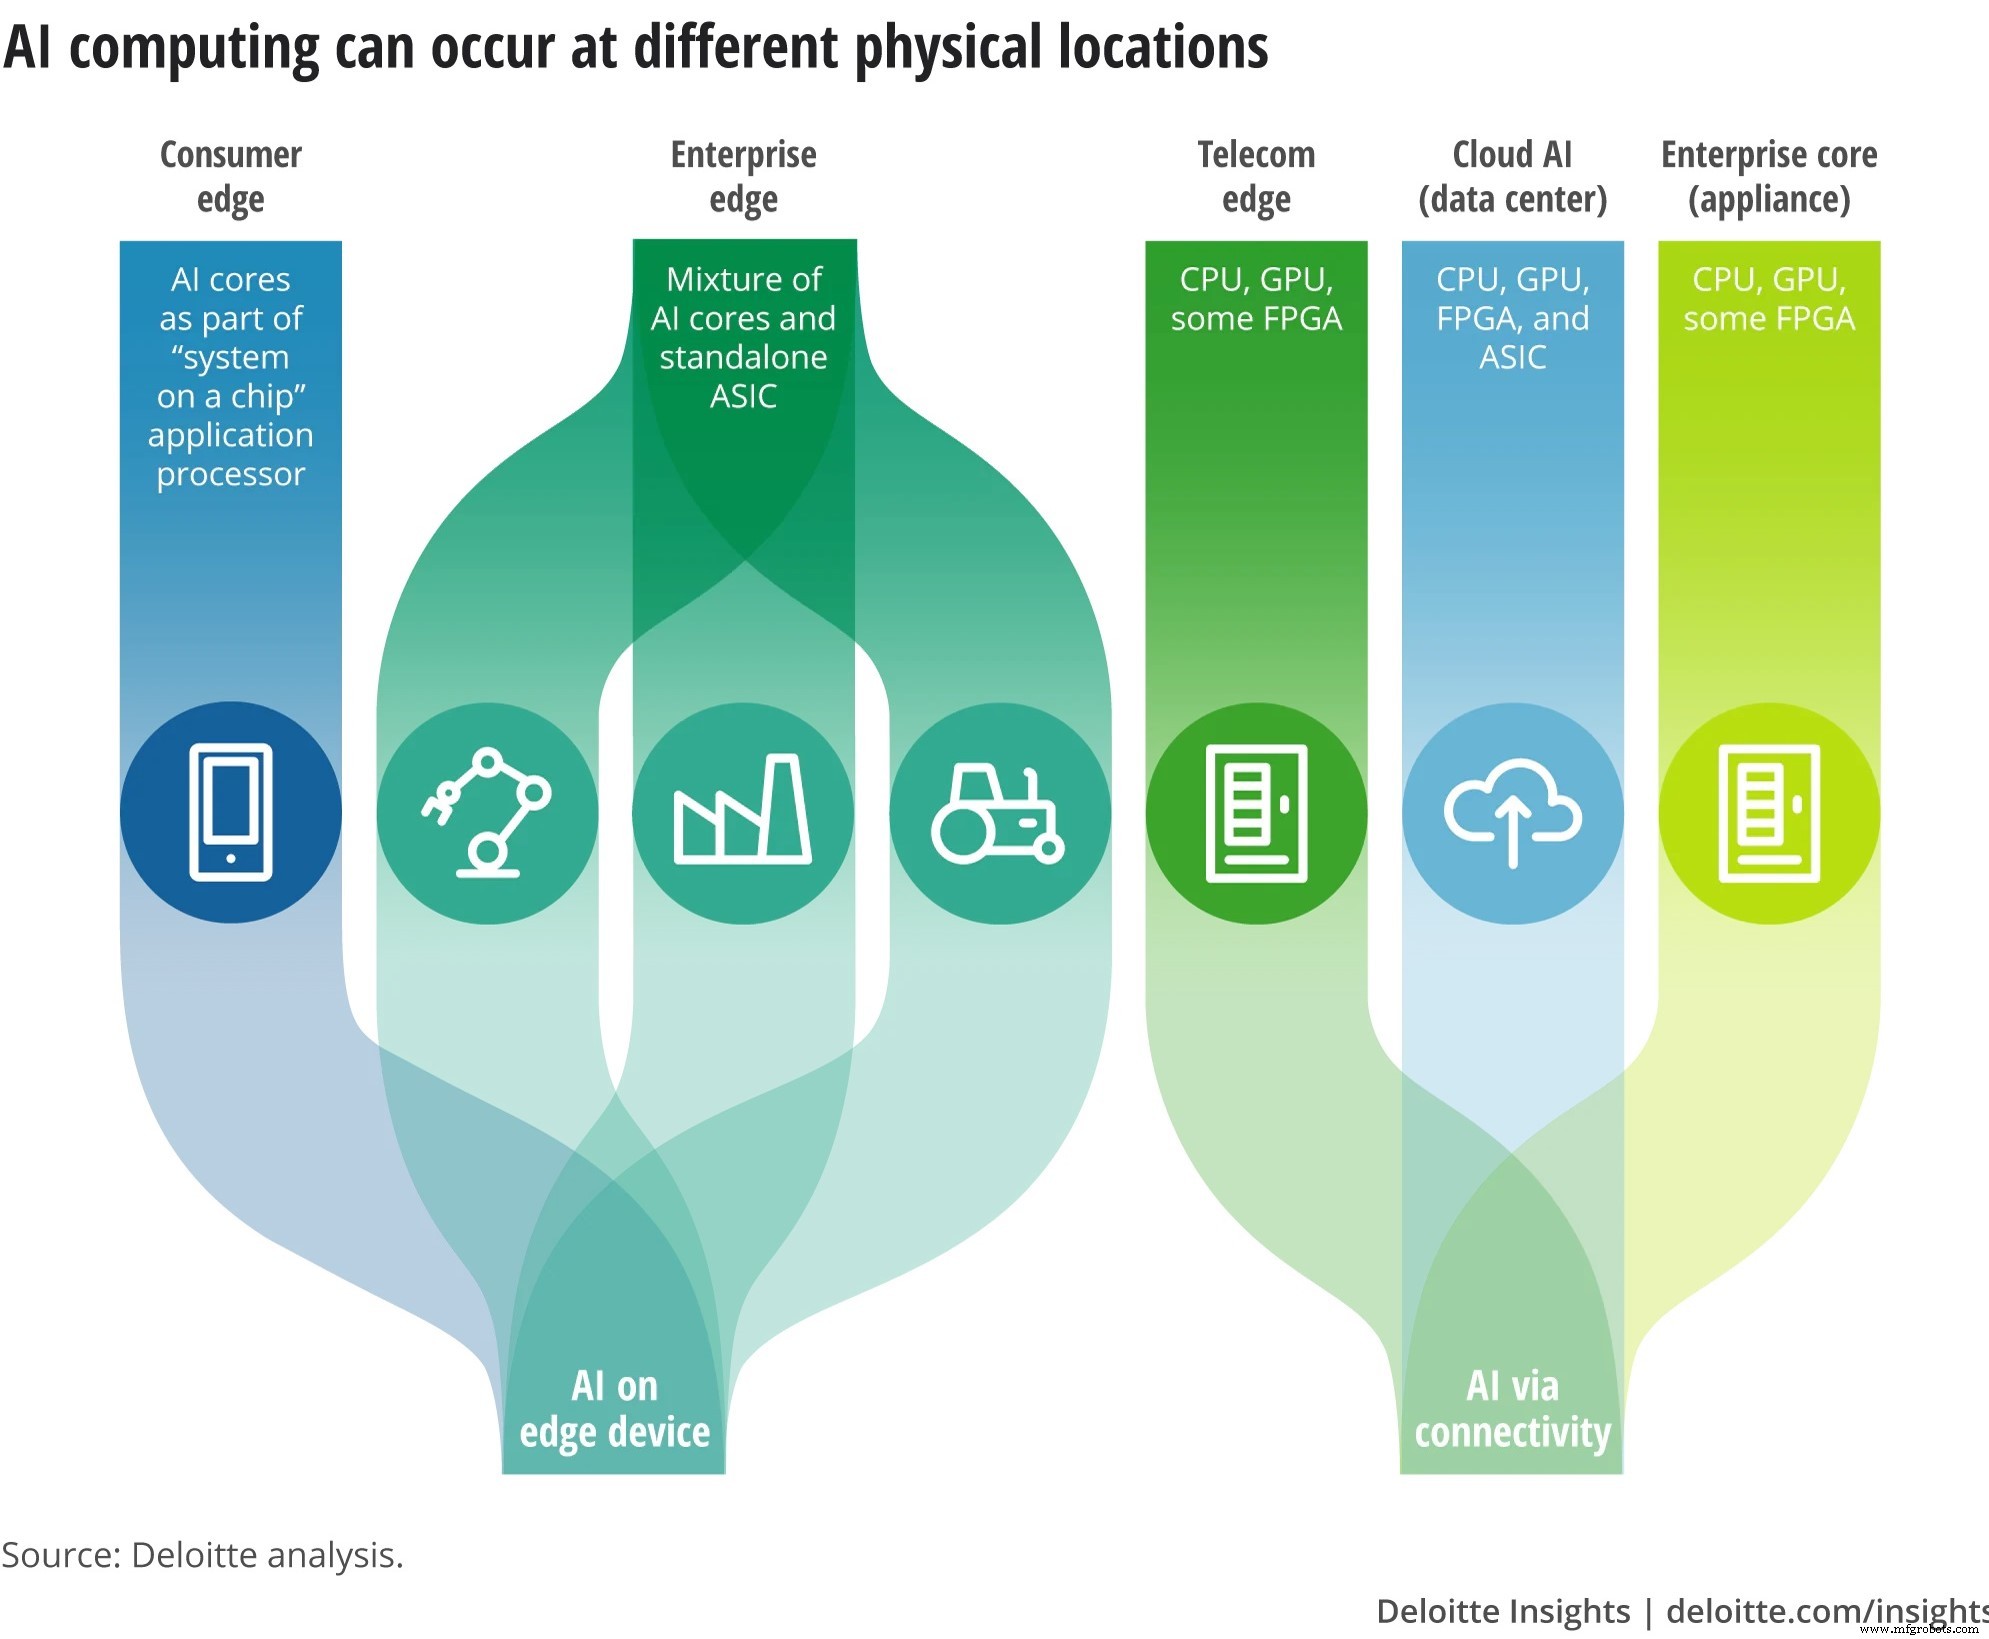
Abbildung 1: Orte, an denen Intelligenz eingebettet werden kann (Bild: Deloitte Insights)
Die Ökonomie von Edge KI in Smartphones
Obwohl Smartphones den Markt dominieren, integrieren auch andere Kategorien – Tablets, Wearables und Smart Speaker – Edge-KI-Chips. 2020 waren Tablets weitgehend stagnierend, während Smart Speaker und Wearables zusammen nur 125 Millionen Einheiten ausliefern sollten, was ihre Auswirkung auf den Gesamtabsatz begrenzt. Dennoch sind die Penetrationsraten für diese Geräte bereits hoch.
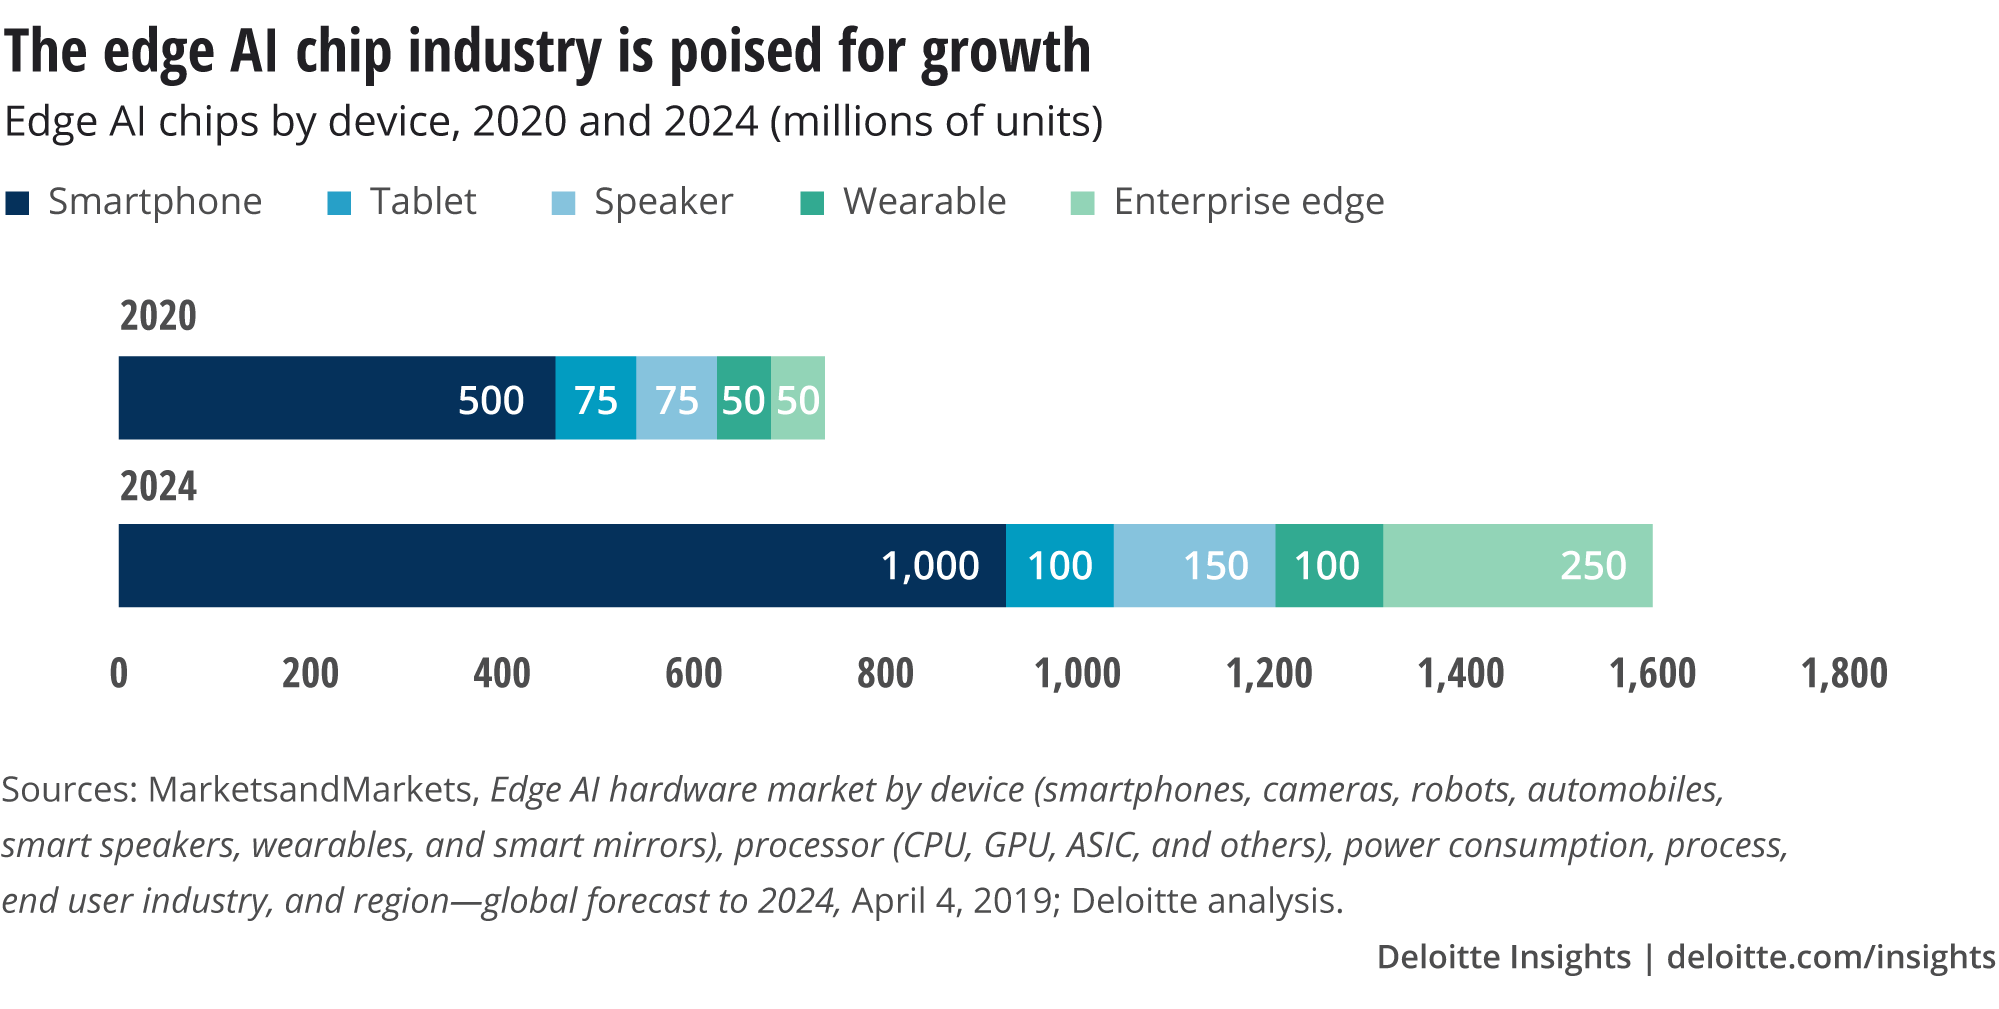
Abbildung 2: Der Edge-KI-Chip-Markt (Bild: Deloitte Insights)
Derzeit tendieren nur die teuersten Smartphones – jene im oberen Preisdrittel – dazu, Edge-KI-Chips zu enthalten, doch die inkrementellen Kosten sind minimal.
Durch Untersuchung von Silizium-Die-Shots von Samsung, Apple und Huawei können wir den Anteil eines SoC abschätzen, der KI gewidmet ist. Samsungs Exynos 9820 widmet beispielsweise etwa 5 % seiner Die-Fläche einem NPU. Bei Gesamt-SoC-Kosten von ca. 70,50 US$ repräsentiert der KI-Anteil etwa 5 % davon, also ca. 3,50 US$ pro Chip.
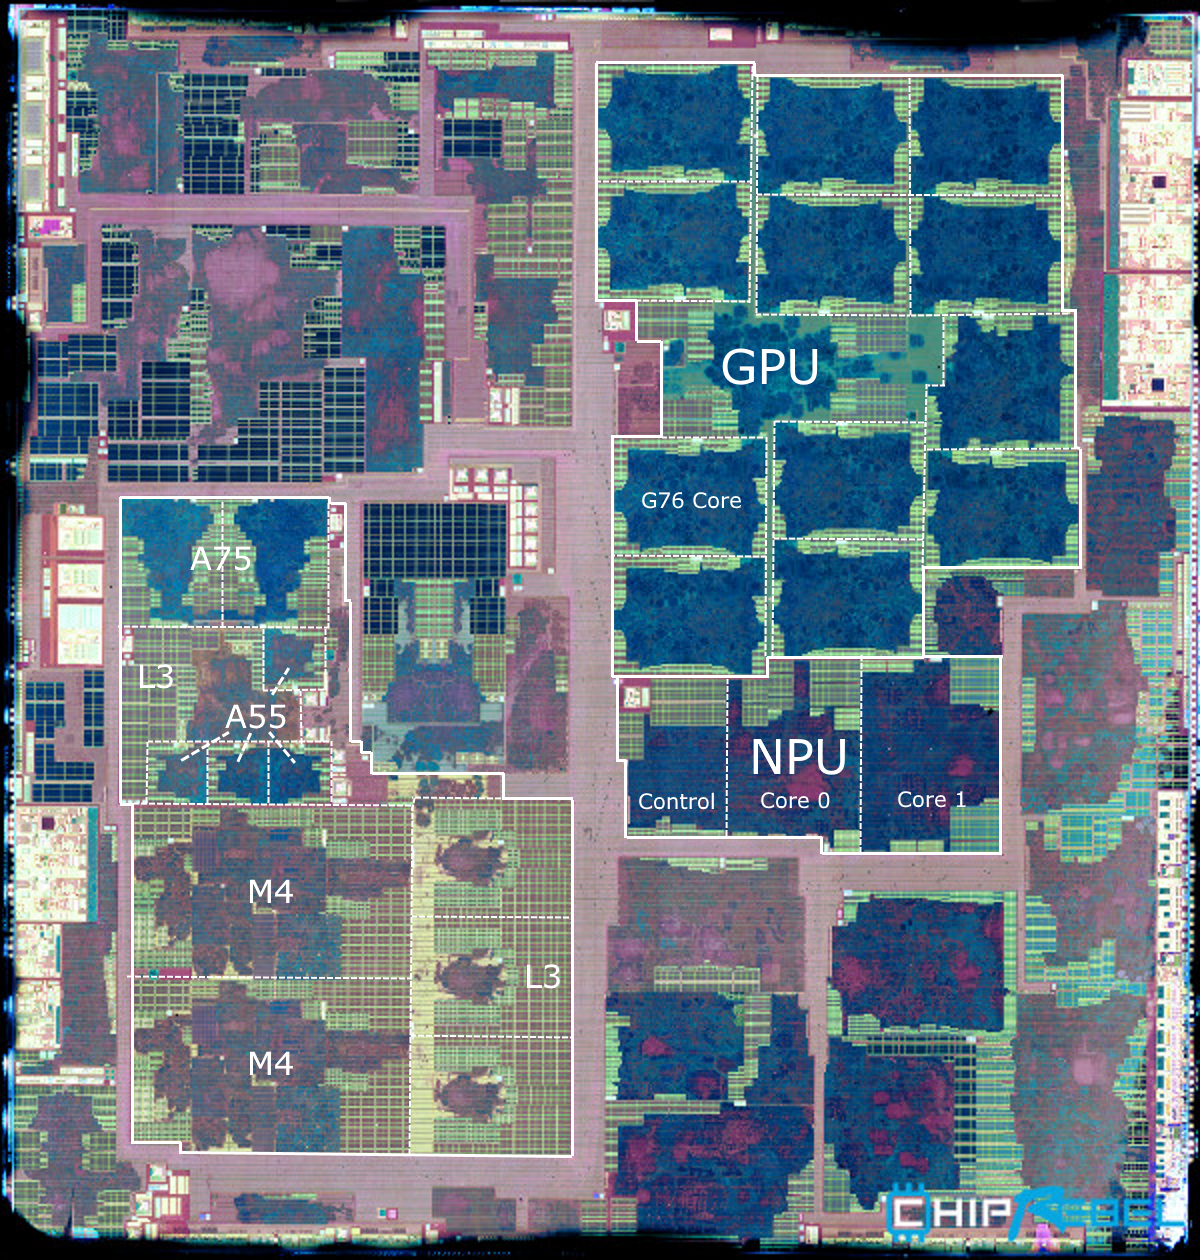
Abbildung 3: Ein Die-Shot von Samsungs Exynos 9820 zeigt ~5 % KI-Fläche (Bild: ChipRebel, Annotation: AnandTech)
Apples A12 Bionic allokiert etwa 7 % seiner Die-Fläche für Machine Learning, was auf geschätzte Kosten von 5,10 US$ übersetzt. Huaweis Kirin 970 widmet 2,1 % seiner Fläche dem NPU, was Kosten zwischen 1,10 und 1,42 US$ suggeriert, je nachdem, ob Fläche oder Transistoranzahl als Metrik verwendet wird.
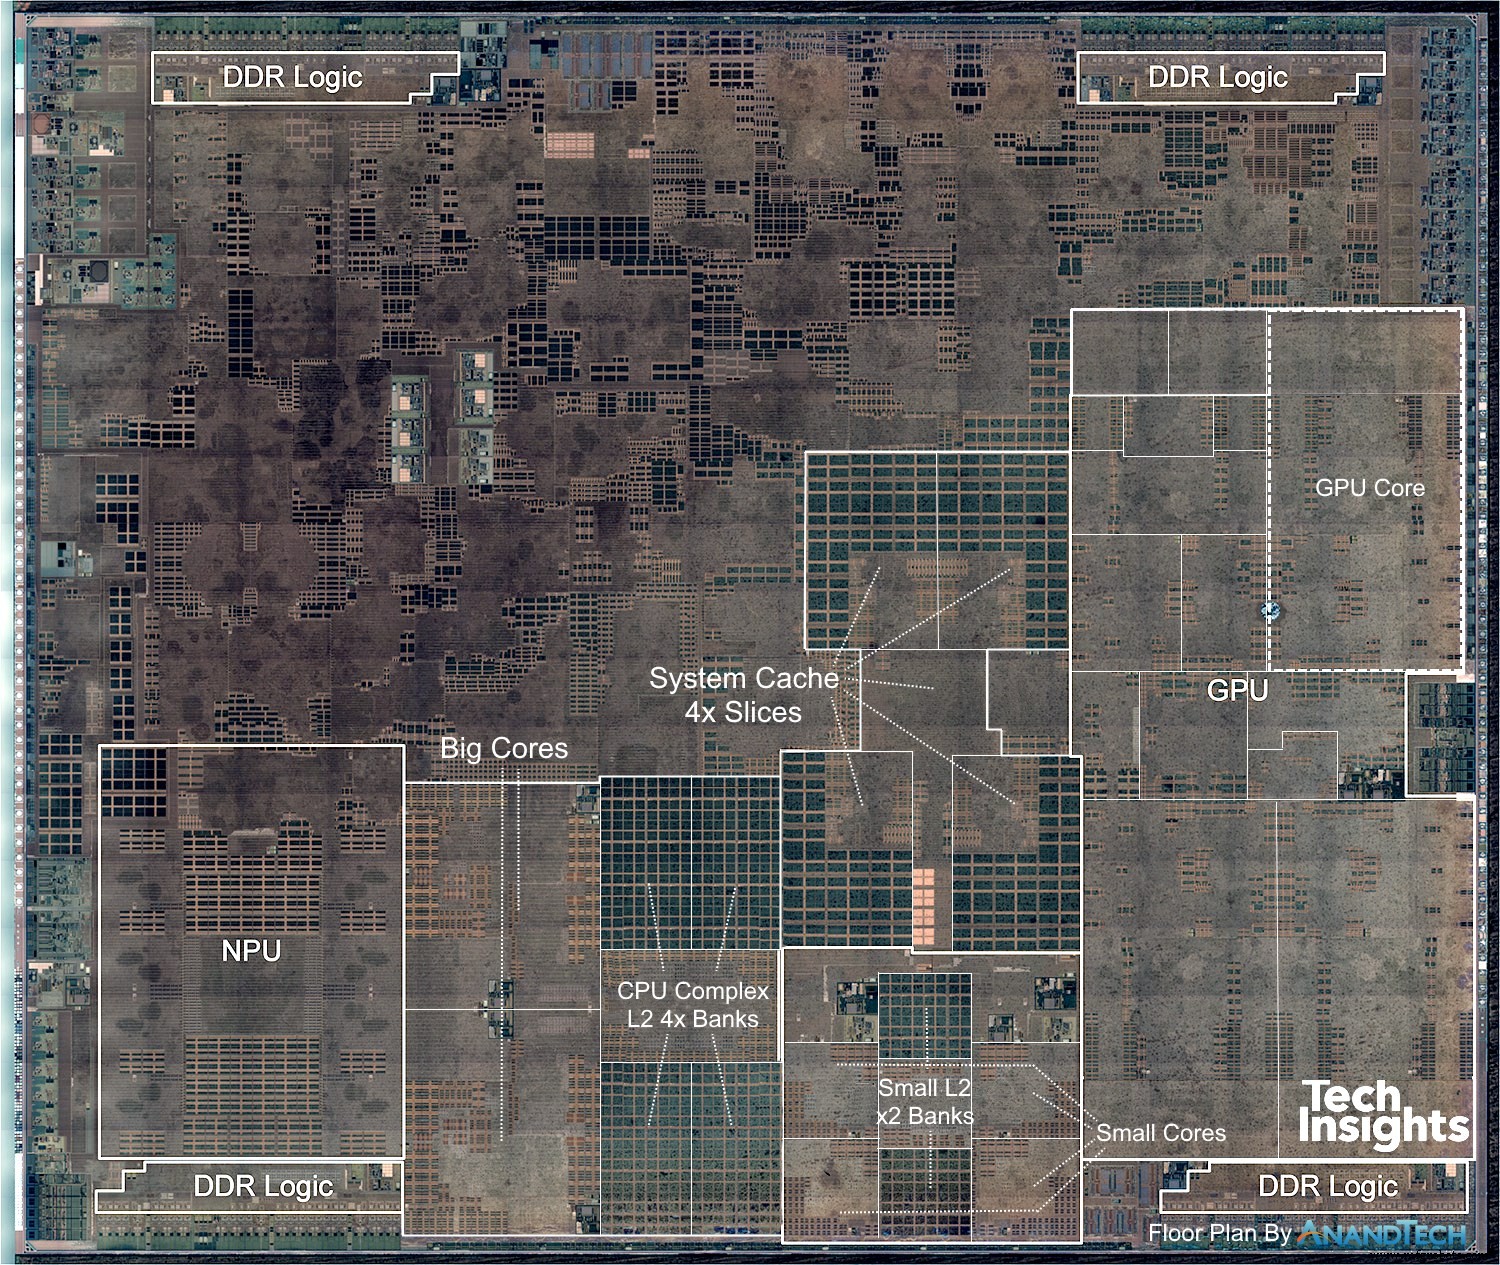
Abbildung 4: Apples A12 Bionic widmet ~7 % seiner Die-Fläche Machine Learning (Bild: TechInsights / AnandTech)
Selbst mit breiter Kostenrange ist ein Durchschnitt von 3,50 US$ pro NPU eine vernünftige Schätzung. Multipliziert über eine halbe Milliarde Smartphones – plus Tablets, Speaker und Wearables – ist das Marktvolumen substanziell. Wichtig: Eine Erhöhung der Herstellungskosten um 1 $ führt typischerweise zu einer 2 $ Preiserhöhung für Verbraucher, was Edge-KI-NPUs in Telefone ab 250 US$ ermöglicht, ohne signifikanten Margeneinfluss.
KI-Chip-Beschaffung: In-House oder Drittanbieter?
Gerätehersteller wählen Beschaffungsstrategien basierend auf Produkt-Tier und Geografie. Unternehmen wie Qualcomm und MediaTek liefern SoCs an viele Hersteller und eroberten ca. 60 % des Smartphone-SoC-Marktes 2018. Ihre High-End-Linien – Snapdragon 845, 855 und MediaTeks Helio P60 – integrieren meist Edge-KI-Fähigkeiten.
Apple hingegen designt seine eigenen SoCs (A11–A13 Bionic) und bettet KI durchgängig ein. Samsung und Huawei verfolgen ein hybrides Modell, kaufen einige SoCs von Drittanbietern, während sie ihre eigenen Exynos und Kirin Chips für Higher-Tier-Geräte einsetzen.
Über 50 KI-Beschleuniger-Firmen konkurrieren um Edge KI in Unternehmen und Industrie
Während Smartphone-Chips für Consumer-Use gut performen, erfordern viele Unternehmens- und Industrieanwendungen fokussiertere, energieeffizientere Lösungen. Ein NPU, der nur den KI-Anteil eines SoC beansprucht, nutzt 95 % weniger Strom und ist signifikant günstiger als der volle SoC.
Heute entwickeln mehr als 50 Firmen eigenständige Edge-KI-Beschleuniger. 2019 konnten Entwickler Einzelchips für ca. 80 US$ kaufen. In Großmengen können Hersteller sie für nur 1 bis wenige Dollar erwerben. Als Proxy für Smartphone-NPU nehmen wir einen Durchschnittspreis von 3,50 US$ an.
Eigenständige Chips sind nicht nur günstig, sondern auch klein und stromsparend, ziehen zwischen 1 und 10 W. Im Gegensatz dazu kostet ein 16-GPU-Rechenzentrum-Cluster 400.000 US$, wiegt 350 lb und verbraucht 10 kW.
Edge KI befähigt Unternehmen, Daten lokal zu verarbeiten, reduziert die Notwendigkeit, riesige Datensätze in die Cloud zu übertragen, senkt Kosten, vereinfacht Architektur und mindert Sicherheitsrisiken.
Datensicherheit und Privatsphäre
Lokale Verarbeitung minimiert Exposition gegenüber Cyber-Bedrohungen und regulatorischer Prüfung. Zum Beispiel können smarte Kameras Footage on-device analysieren und nur relevante Segmente in die Cloud senden, während smarte Speaker Wake-Word-Erkennung verfeinern, um unnötige Audioaufnahmen zu reduzieren.
Geringe Konnektivität
Geräte, die in netzarmen Umgebungen operieren – wie autonome Drohnen – profitieren von On-Device-KI, die Echtzeit-Entscheidungsfindung ohne Konnektivitätsabhängigkeit ermöglicht.
Massive Datenvolumen
IoT-Deployments können terabytes Daten täglich generieren. Edge KI kann diese Daten filtern und vorverarbeiten, nur actionable Insights übertragen, wodurch Speicher- und Bandbreitenkosten sinken.
Leistungsbeschränkungen
Low-Power-Beschleuniger ermöglichen kleine Batteriegeräte, wie Inhalatoren, die Nutzungsmuster lokal analysieren und knappe Metriken an ein Smartphone senden. Bemühungen wie Googles TensorFlow Lite für Mikrocontroller treiben Deep Learning in Mikrocontroller, was „Tiny Machine Learning“ ermöglicht.
Niedrige Latenzanforderungen
On-Device-Inferenz eliminiert Round-Trip-Latenz zu Rechenzentren, was für autonome Fahrzeuge, Robotik und andere sicherheitskritische Anwendungen kritisch sein kann.
Fazit: Edge KI wird für datenintensive Anwendungen vital sein
Verbraucher profitieren von Funktionen wie sicherem Geräte-Entsperren, Offline-Sprachassistenten und hochwertiger Fotografie ohne ständige Konnektivität. Für Unternehmen kann Edge KI neue Geschäftsmodelle erschließen, operative Effizienz verbessern und Branchen wie Fertigung, Logistik, Landwirtschaft und Energie transformieren, indem Echtzeit-On-Device-Analytics ermöglicht werden.
Duncan Stewart und Jeff Loucks sind mit Deloittes Center for Technology, Media and Telecommunications verbunden. Dieser Artikel basiert auf einem ursprünglich von Deloitte für seinen TMT Predictions 2020 Report veröffentlichten Artikel.
Eingebettet
- Eisen vs. Stahl: Wesentliche Unterschiede erklärt
- Fräsen vs. Schleifen: Wesentliche Unterschiede erklärt
- Re-Platforming in der Cloud: Was es ist und wie es effiziente Migration vorantreibt
- Daten im Internet of Reliability nutzen: Strategien für effektives Management
- Was ist Circular Economy? Einblicke führender Kunststoffunternehmen
- DC- vs. AC-Motoren: Wesentliche Unterschiede und die richtige Wahl für Ihre Anwendung
- Schlüsseltrends der Fertigung: Wie vernetzte Autos die Zukunft formen
- Moderne Fertigungsprozesse: Schlüsseltechniken & Innovationen
- Die Druckindustrie: Kernbereiche und Dienstleistungen
- Die Farben- und Lackindustrie: Akteure, Produkte und Marktstruktur