



IoT-Wachstum sichern: Konnektivität und Geschäftsmodelle für Cellular IoT
2011 veröffentlichte Cisco ein White Paper, das zur IoT-Bibel wurde: Bis 2020 würde die Welt 50 Milliarden vernetzte Geräte hosten. Es war mutig, optimistisch – und 2019 überzogen.
Seither wurden Prognosen stetig gekürzt. Heute reicht der 2020-Ausblick von 20 bis 30 Milliarden Geräten – roughly halb so viel wie Ciscos Originalprojektion. Der Markt wächst noch, aber mehrere ungelöste Probleme verhindern den „Trillions“-Schwellenwert.
Hürden: Sicherheit und Fragmentierung
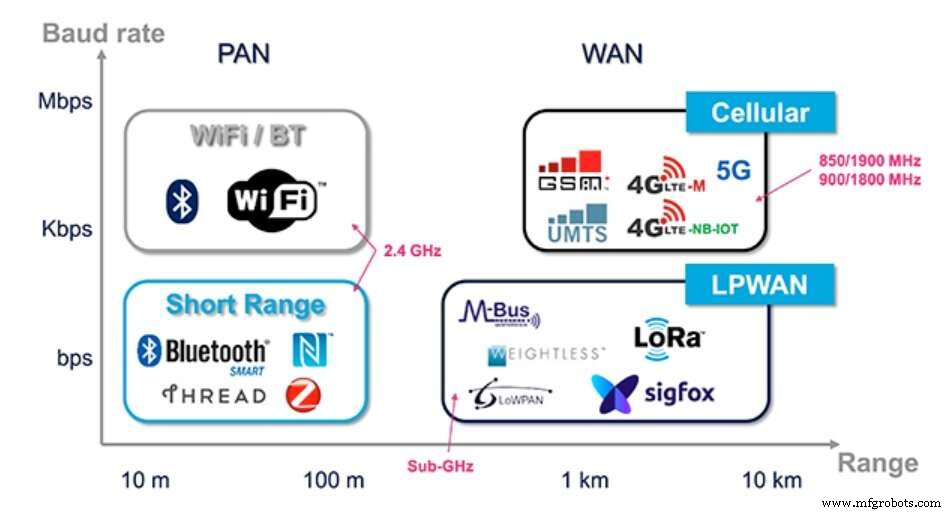
Sicherheitsbedenken und Fragmentierung über Konnektivitätstechnologien bleiben die meistzitierten Hürden. Geräte auf disparaten Protokollen – Wi-Fi, Bluetooth LE, ZigBee, Z-Wave, Low-Power Wide-Area Networks (LPWANs) – präsentieren Integrationsherausforderungen. Das Fehlen eines vereinheitlichten Sicherheitsframeworks verschärft das Problem.
Zelluläres IoT: Machbarkeit
Konnektivitätsoptionen für IoT spannen Short-Range Radios, Mesh Networks und LPWANs. LPWANs teilen sich in lizenzierte (LTE-M, NB-IoT, EC-GSM) und unlizenzierte (SigFox, LoRa) Spektren. Befürworter von Cellular IoT argumentieren, dass lizenziertes Spektrum Fragmentierung reduzieren und robuste Sicherheit bieten kann, was Applikationen wie Smart Metering, Automotive Telematik, Home Automation, Landwirtschaft und Asset Tracking zugutekommt.
Doch Cellular IoT bringt eigene Komplexitäten, insbesondere Billing und Provisioning für Netzbetreiber. Jeder Modem-Hersteller muss bedenken, wie Device Maker Konnektivität monetarisieren. Die Frage bleibt: Wer zahlt für die Datentarife, die diese Services untermauern?
Betrachten Sie Hersteller von Automobilen, Kühlschränken, Shipping Containern, Thermostaten – alle zunehmend vernetzt für OTA Updates, Performance Monitoring, neue Revenue Streams. Die kritische Unbekannte: Wer trägt die Konnektivitätskosten?
Konsumenten denken selten daran, einen neuen Kühlschrank ans Internet anzuschließen; der Gerätehersteller trägt typischerweise diese Kosten. Doch die meisten Appliance Producer haben keine Erfahrung im Verhandeln von Mobile Data Plänen. Mobile Operatoren müssen umgekehrt attraktive Angebote für diese nicht-traditionellen Kunden schnüren, um IoT-Adoption anzukurbeln.
Schlüsselthemen: Roaming Policies für Geräte, die zwischen Regionen wandern, und ob Operatoren Gebühren für landesweite Distribution erlassen. Diese Fragen zu lösen ist essenziell für globales IoT-Scaling.
Kurz gesagt: Nachhaltiges IoT-Wachstum hängt von vereinheitlichten, sicheren Konnektivitätslösungen und klaren Geschäftsmodellen ab, die definieren, wer wofür zahlt – und wie das Ökosystem alle Parteien profitieren lässt.
Internet der Dinge-Technologie
- Zukunft des IoT vorhersagen: Marktgröße, Wachstum und Schlüsselchancen
- IoT-Experten teilen ihre Lesetipps: Die besten Bücher für die vernetzte Welt
- IoT in der Fertigung: Transformation der Produktion durch vernetzte Intelligenz
- Cellular IoT: Kosten, Akkulaufzeit und Datennutzung im Vergleich
- Zelluläres IoT und Bluetooth LE: Synergistischer Ansatz für Konnektivität der nächsten Generation
- Intelligenter Mülleimer: Zellulare IoT-Lösung für automatisiertes Abfallmanagement
- Kann das rasante IoT-Wachstum die Chip-Produktion überfordern?
- Wachstumstreiber: Key Applications, die den IoT Managed Services Markt antreiben
- IoT 2019: Pragmatisches Wachstum, vereinfachte Deployment, Smart Home Expansion
- Wie Blockchain das IoT revolutioniert: Adoption, Chancen & Zukunftstrends