



Steuert 3D-Druck auf das Produktivitäts-Plateau zu?
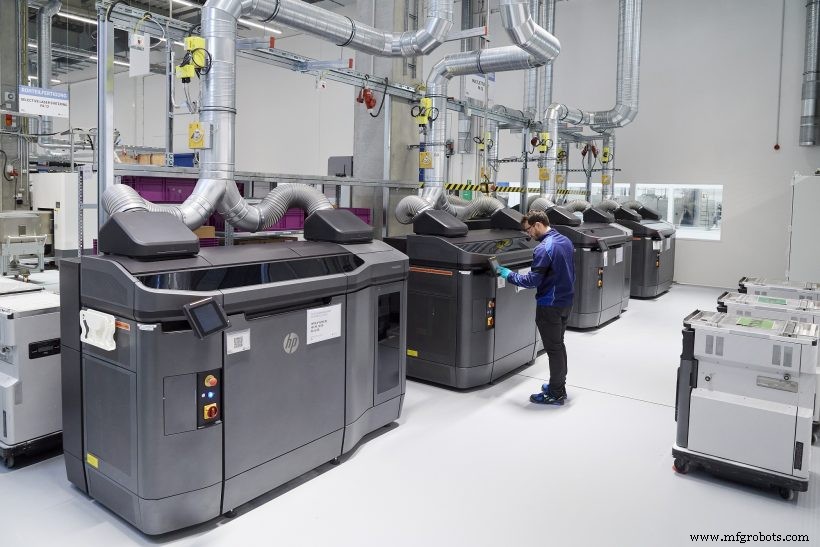
[Bildquelle: BMW Group]
Den Gartner Hype Cycle und 3D-Drucks Position verstehen
Der Gartner Hype Cycle visualisiert den Lebenszyklus aufkommender Technologien, wobei das „Plateau of Productivity“ den Punkt markiert, an dem breite, profitable Adoption beginnt. Wo steht 3D-Druck auf diesem Graphen? Anders gefragt: Hat die Technologie Reife erreicht?
Die additive Fertigung (AM) Landschaft umfasst mehrere Segmente, jedes auf einem unterschiedlichen Reifegrad. Dennoch deuten Schlüsselindikatoren darauf hin, dass die Industrie stetig in Richtung eines reifen Zustands voranschreitet. Im Folgenden untersuchen wir die aussagekräftigsten Trends und heben die drei Sektoren hervor, die bereits der Mainstream-Adoption nahe sind.
Ein reifendes 3D-Druck-Ökosystem
Mehrere Signale deuten darauf hin, dass die Industrie in Richtung Reife fortschreitet. Wir analysieren steigende M&A-Aktivität, expandierende Use Cases durch technologische Durchbrüche und den Drang nach tieferer Integration und Interoperabilität.
Die Konsolidierungswelle
Neue Industrien fragmentieren typischerweise vor der Konsolidierung. Der Consolidation Curve Rahmen skizziert vier Phasen – Opening, Scale, Focus, Balance & Alliance –, denen die meisten Sektoren folgen.
3D-Drucks Reise nachverfolgt: Die Technologie debütierte in den 1980ern und blieb in der Opening-Phase bis Ende der 2000er, als Pioniere wie Stratasys, 3D Systems und Materialise globale Präsenz etablierten und signifikante Eintrittsbarrieren errichteten. Die frühen 2010er leiteten die Scale-Phase ein, charakterisiert durch exponentielles Wachstum, das Aufkommen von Spielern wie MakerBot, 3DHubs und Formlabs und einen Anstieg von Übernahmen angeführt von Stratasys und 3D Systems.
Gleichzeitig erreichte der Hype 2015 seinen Höhepunkt und flachte dann ab, was die Verbraucherbegeisterung dämpfte. Der Hype-Rückgang klärte, dass 3D-Druck keine Neuheit ist, sondern eine robuste Fertigungstechnologie mit gewaltigem industriellen Potenzial.
Während verbraucherorientierter 3D-Druck verlangsamte, beschleunigte industrielles AM. In den 2020ern beobachten wir einen Shift von der zweiten Scale-Phase Richtung Focus, evident in der letzten 12 Monate umfassenden Welle großangelegter M&A-Deals. Nennenswerte Transaktionen umfassen:
- Stratasys übernimmt Origin
- Stratasys übernimmt RPS
- Desktop Metal übernimmt EnvisionTEC
- DSM übernimmt Teile von Clariants 3D-Druck-Portfolio
- Covestro übernimmt DSM Resins & Functional Materials, inkl. DSM Additive Manufacturing
- Protolabs übernimmt 3DHubs
- BEAMIT Group übernimmt 3T Additive Manufacturing
- Nikon erwirbt Mehrheitsbeteiligung an Morf3D
Schlüsseltreiber hinter diesem Anstieg sind:
- Hersteller erweitern ihre Reichweite (z. B. Nikon & Morf3D)
- AM-Firmen stärken ihre Value-Chain-Position (z. B. Desktop Metal & EnvisionTEC)
- Gerätehersteller integrieren innovative Technologien (z. B. Stratasys & Origin)
Die Industrie bleibt einige Jahre von der finalen Balance & Alliance Phase entfernt, wo eine Handvoll Giganten 70–90 % des Marktes dominieren. Die 2020er werden durch Megadeals definiert, die die globale 3D-Druck-Landschaft neu formen.
Vom Prototyping zur Endverbrauch-Produktion
Ursprünglich für Rapid Prototyping gefeiert, wird 3D-Druck zunehmend für die Produktion funktionaler Endverbrauchsteile genutzt. Umfragen illustrieren diesen Wandel: Ultimakers 3D Printing Sentiment Index 2021 verzeichnete einen 7 % Rückgang der Prototyping-Nutzung und einen 5 % Anstieg bei Endverbrauch-Anwendungen relativ zu 2019. Jabil's 3D Printing Technology Trends 2021 spiegelte diese Findings wider, mit 55 % der befragten Firmen, die mindestens ein Viertel ihrer AM-Kapazität für funktionale Teile einsetzen – ein signifikanter Sprung von 2019-Zahlen.
Diese Daten bestätigen, dass AM vom Nischen-Hobbyisten-Tool zur Mainstream-Industrietechnologie übergeht und frühe Reife signalisiert.
High-Speed-Druck und erweiterte Materialien
Funktionale Anwendungen verlangen schnellere Prozesse und zertifizierte Materialien. Historisch waren die meisten AM-Techniken langsam und fehlten Produktions-taugliche Materialien. Um mit traditioneller Fertigung zu konkurrieren, haben Branchenakteure High-Speed-Binder-Jetting, Multi-Laser-Pulverbettfusion (PBF) für Metalle und Vat-Photopolymerisation für Kunststoffe eingeführt. Gleichzeitig fokussieren Materiallieferanten auf Hochleistungslegierungen und Verbundwerkstoffe.
Diese Fortschritte treiben Adoption in Sektoren voran, die zuvor zögerten, AM für Produktionsteile zu nutzen.
Weiterlesen: Composite 3D Printing: An Emerging Technology with a Bright Future
Ein integriertes additives Ökosystem aufbauen
Wahre Reife für AM erfordert das Aufbrechen von Silos über Design, Produktion und Lieferkette. Während Hardware und Materialien zentral bleiben, gibt es wachsenden Fokus auf Automatisierung – von Topologie-Optimierung im Design bis zur Post-Produktions-Straffung. Additive Manufacturing Execution Systems (MES) automatisieren nun Auftragsmanagement und Terminierung und steigern Effizienz.
Weiterlesen: Additive Fertigungsherausforderungen mit MES lösen
Hardware-Hersteller öffnen auch ihre Plattformen für Drittanbieter-Integration, was ein verbundenes Ökosystem ermöglicht, das Interoperabilität und Skalierbarkeit unterstützt.
Welche 3D-Druck-Segmente haben das Produktivitäts-Plateau erreicht?
Während die Industrie als Ganzes reift, variiert der Fortschritt über Segmente. Einige Bereiche, wie 3D-gedruckte menschliche Gewebe, bleiben embryonal, während polymer-basierter Druck der Reife nahekommt. Im Folgenden erkunden wir die Segmente, die sich dem Produktivitäts-Plateau nähern, und die sie antreibenden Kräfte.
3D-Druck-Dienstleister
Schlüsselbranchenmetriken:
- Der Wohlers Report 2021 berichtet 5 Milliarden Dollar Umsatz für Dienstleister 2020.
- EY's 2019 Report platziert Dienstleister bei 34 % des globalen AM-Marktes.
- Jabil's 2021 Trends zeigen 45 % der Unternehmen lagern 3D-Druck-Jobs aus.
Trotz 2020-Einbruch wuchs der Service-Sektor. Viele Unternehmen begegnen AM erstmals durch Dienstleister, besonders amid Supply-Chain-Störungen, die AMs Resilienz hervorheben. Wettbewerb intensiviert sich, da Hardware-Hersteller Service-Lines starten und das „Manufacturing-as-a-Service“-Modell auf Single-Plattform-Marktplätzen konsolidiert.
Erfolg in dieser überfüllten Arena hängt von kontinuierlicher Innovation, Service-Diversifizierung, Prozessstandardisierung und Automatisierung ab, gekoppelt mit Expansion in neue Märkte.
Dentaler 3D-Druck
High-Speed-Polymer-AM hat Wachstum in dentalen Anwendungen beschleunigt. SmarTech schätzt den AM-Dental- und Medizinmarkt auf über 3 Milliarden Dollar. Digitale Zahnmedizin – Integration von Intraoralscanning, CAD/CAM und 3D-Druck – ist jetzt Mainstream. Anwendungen reichen von chirurgischen Führungen bis zu klaren Alignern, letztere als weltweit volumenstärkster Use Case.
3D-Druck ermöglicht schnelle, patientenspezifische Aligner-Produktion aus digitalen Scans und übertrifft traditionelle Fertigung in Geschwindigkeit und Kosten. Über 70 % der US-Dentallabore sollen bis Ende 2021 3D-Drucktechnologie besitzen, was die Industrie in den nächsten fünf bis sieben Jahren auf eine 9,2-Milliarden-Dollar-Bewertung treibt.
Metall-Pulverbettfusion
Metall-PBF bleibt die ausgereifteste AM-Technologie. Über das vergangene Jahrzehnt haben Hersteller Automatisierung und Integration verfeinert und modulare, hochautomatisierte Systeme produziert, die manuelle Arbeit reduzieren.
Laser-PBF treibt nun kritische Luft- und Raumfahrtkomponenten an, wie Motorteile, und demonstriert die Fähigkeit der Technologie, komplexe Geometrien mit minimalem Abfall zu produzieren. Während der Prozess funktionale Teile zuverlässig liefern kann, erfordert die finale Produktion oft Feintuning und Validierung.
Zukünftige Gewinne in Benutzerfreundlichkeit und Zuverlässigkeit werden aus Software-Fortschritten und gestrafften Workflows stammen. Beispielsweise liefert VELO3Ds Intelligent Fusion System Teile mit weniger Stützstrukturen, überlegener Oberflächenqualität und höheren Erfolgsraten, was die Gesamtzuverlässigkeit erhöht.
Metall-PBF hält die größte installierte Basis unter Metall-AM-Technologien und kommandiert den größten Marktanteil. Metallnutzung im 3D-Druck ist seit 2019 um 20 % gewachsen, übertrifft das 12 % Wachstum bei Polymeren – ein klarer Indikator für wachsendes Vertrauen in Metall-AMs Reife.
Industrieller 3D-Druck: Ein Jahrzehnt nachhaltigen Wachstums
Die Industrie ist in eine neue Wachstumsphase eingetreten, getrieben von Unternehmen, die auf Supply-Chain- und Fertigungsbeschränkungen reagieren. Dieser Schwung spannt alle AM-Segmente, nicht nur die zuvor hervorgehobenen.
Beschleunigter technologischer Fortschritt bewegt uns stetig in Richtung verteilter digitaler Fertigung – eine Vision, die lange in Entwicklung war und nun materialisiert, während sich das AM-Ökosystem konsolidiert.
Wie wird sich Fertigung entwickeln, sobald AM vollständig reif ist? Die Antwort entsteht schnell.
Entdecken Sie, wie Sie das Fundament legen können, das den Shift zu verteilter additiver Fertigung in unserem kostenlosen Whitepaper beschleunigt.
3d Drucken
- Die drei wesentlichen Schritte des 3D-Drucks: Vom CAD-Design zum fertigen Teil
- Warum 3D-Druck boomt: Schlüsselfaktoren & Zukunftsausblick
- 6 bewährte Strategien zur Senkung von 3D-Druckkosten
- Effizienz maximieren: Wie Nesting Polymer-3D-Druck-Performance boostet
- Inhouse-Produktion: Der Fuse 1 baut seine eigenen Teile
- Die Zukunft drucken: Flexible Elektronik treibt das Internet of Things an
- COVID-19 verdeutlicht die entscheidende Rolle des 3D-Drucks im Gesundheitswesen
- Ihr definitiver Leitfaden zum 3D-Druck: Von den Grundlagen bis zu fortgeschrittenen Techniken
- Wie 3D-Druck die Fertigung im nächsten Jahrzehnt transformieren wird
- Wie 3D-Druck die moderne Fertigung revolutioniert