



2021 3D-Druck-Industriestatistiken: 40+ Insights zu Wachstum, Adoption und Marktdynamik
Ein Schnappschuss von 40+ 3D-Druck-Statistiken, die aktuelle Marktdynamik und zukünftige Trajektorie illustrieren.
3D-Druck ist nicht mehr nur ein Nischen-Prototyping-Tool; er reshaped weltweit Fertigungsworkflows. Um Schritt zu halten, müssen Stakeholder mit aktuellen Daten informiert bleiben. Die folgenden Statistiken beleuchten jüngstes Wachstum, sektorale Adoption und sich entwickelnde Anwendungen.
Aktueller Stand der Industrie
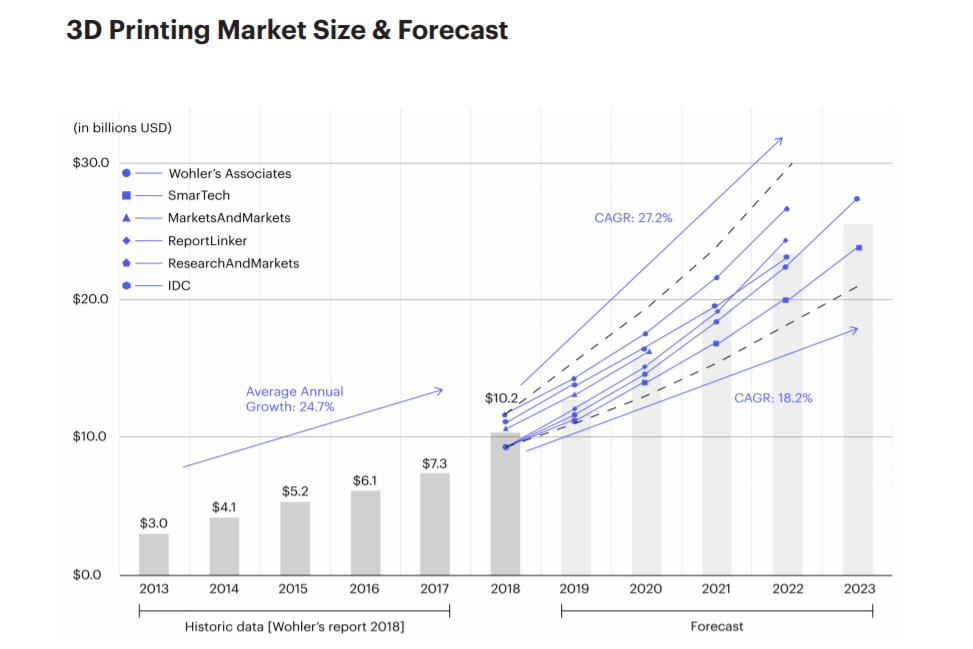
Der additive Fertigungsmarkt hat sich von einer Randtechnologie zum Kernbestandteil des Fertigungsökosystems entwickelt. 2019 überschritt der globale Umsatz 10,4 Milliarden Dollar – erstmals in fast vier Jahrzehnten die zweistellige Milliardenmarke (SmarTech Analysis, 2020 Additive Manufacturing Market Outlook). VC-Investitionen in 3D-Druck-Start-ups überstiegen 2018 300 Millionen Dollar, mit klarem Fokus auf industrielle Lösungen (Hubs, 2019 Trends Report). Analysten projizieren Verdopplung der Marktgröße alle drei Jahre, mit jährlichen Wachstumsraten zwischen 18,2 % und 27,2 % (Hubs, 2019 Trends Report). Doch 71 % der Unternehmen nennen Wissenslücken als größte Adoptionsbarriere, 29 % fehlt Vertrauen in Zuverlässigkeit (Jabil, 2019 Stakeholder Survey). Systemhersteller dominieren die Akteurslandschaft mit 38 %, Dienstleister steigen rasant auf 34 % (EY, 2019 Global Report).
Adoption
Verschiedene Sektoren und Regionen nehmen 3D-Druck in unterschiedlichem Tempo an. Luftfahrt, Medizintechnik, Automotive und Industriegüter führen in Reife, während Nordamerika und Europa aktuell dominieren, Asien aber rasant aufholt.
- Footwear-3D-Druck-Umsatz machte 2019 nur 0,3 % des globalen Schuhmarkts aus (SmarTech Analysis).
- Orthopädie-3D-Druck-Markt wuchs 2018 auf 691 Mio. $, projiziert auf 3,7 Mrd. $ bis 2027 (SmarTech Analysis).
- Medizinischer 3D-Druck – inkl. Materialien, Services, Software, Hardware – jetzt 1,25 Mrd. $ wert (SmarTech Analysis).
- 3D-gedruckte Zahnmedizin-Umsatz soll 2021 3,7 Mrd. $ erreichen und Dentalrestauration-Produktion bis 2027 dominieren (SmarTech Analysis).
- USA, UK, Deutschland, Frankreich, China toppen Adoption- und Investitionslisten (Ultimaker, 3D Printing Sentiment Index).
- Deutschland generierte 2019 1 Mrd. € AM-bezogene Umsätze (Ultimaker).
- USA führen mit 422.000 3D-Druckern weltweit (Ultimaker).
- Unternehmen mit In-House-AM-Systemen wuchsen von 9 % (2016) auf 40 % (2019) (EY, 2019 Global Report).
- Über 70 % der Unternehmen identifizierten 2019 neue 3D-Druck-Anwendungen, 60 % nutzten CAD, Simulation, Reverse Engineering intern (Sculpteo, 2019 Report).
Anwendungen
Während Prototyping dominant bleibt, gewinnt Vollproduktion an Traktion. Folgende Daten unterstreichen den Shift.
- Proof-of-Concept und Prototyping waren 2019 führende 3D-Druck-Anwendungen (Sculpteo, 2019 Report).
- Hersteller, die 3D-Druck für Produktionsteile nutzen, verdoppelten sich von 21 % (2018) auf 40 % (2019) (Essentium, 2019 Survey).
- 79 % der befragten Unternehmen erwarten, dass ihre 3D-Druck-Nutzung für Produktionsteile sich in den nächsten 3–5 Jahren mindestens verdoppelt (Jabil, 2019 Survey).
- In Luftfahrt & Defence: Prototyping (72 %), Reparatur (44 %), F&E (43 %), Produktionsteile (39 %) sind häufigste Nutzung (Jabil, 2019 OEM Survey).
Hardware
Das Hardwaresegment entwickelt sich rasant, mit Metall- und Polymersystemen führend in Adoption und Performance.
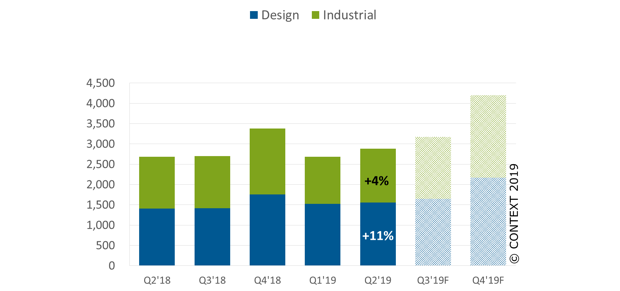
- Metall-3D-Drucker-Lieferungen sollen bei über 49 % YoY wachsen (CONTEXT).
- Metall-AM-Hardwaresegment soll bis 2024 fast 4 Mrd. $ generieren (AMPOWER, 2019 Report).
- Deutsche Lieferanten liefern 62 % aller installierten PBF-Metall-AM-Systeme weltweit (AMPOWER).
- Materialkosten: 20–40 % der Teilekosten bei PBF, 70–80 % bei pulverbasiertem DED, bis 80 % bei Wire-Arc-Deposition (AMPOWER).
- Globaler Metall-AM-Markt: 1,51 Mrd. € (2018), 25 % CAGR (AMPOWER).
- PBF macht 80 % aller Metall-AM-Systeminstallationen weltweit aus.
- Verkäufe kompakter Industriemetalldrucker sollen 2027 1 Mrd. $ übersteigen.
- Polymer-AM-Systeme werden von 72 % der Unternehmen genutzt, vs. 49 % für Metall (EY, 2019 Global Report).
- HPs Multi-Jet-Fusion produzierte 2018 über 10 Mio. Teile (HP, 2018 Report).
Materialien
Materialentwicklung ist Schlüsselfaktor der Marktexpansion, Preise sinken graduell bei steigender Performance.
- AM-Materialmarkt: 1,5 Mrd. $ (2019) (SmarTech Analysis).
- 99 % der Fertigungs-Executives glauben: Offenes Ökosystem essenziell für 3D-Druck-Skalierung (Ultimaker).
- Kunststoffe bleiben meistgenutztes Material mit 82 %, gefolgt von Carbonfaser (24 %) und Composites (20 %) (Ultimaker).
- Polymer-AM-Segment wuchs auf geschätzte 5,5 Mrd. $ (2018) (SmarTech Analysis).
- Polymer-PBF-Materialverkäufe überstiegen 400 Mio. $ (2018) (Wohlers Report 2019).
- Keramik-Materialmarkt: 20 Mio. $ (2020) → über 450 Mio. $ bis 2029 projiziert (SmarTech Analysis).
- 94 % der Unternehmen berichten: Designer wählen traditionelle Fertigung wegen fehlender additiver Materialien (Jabil, 2019 Survey).
Software
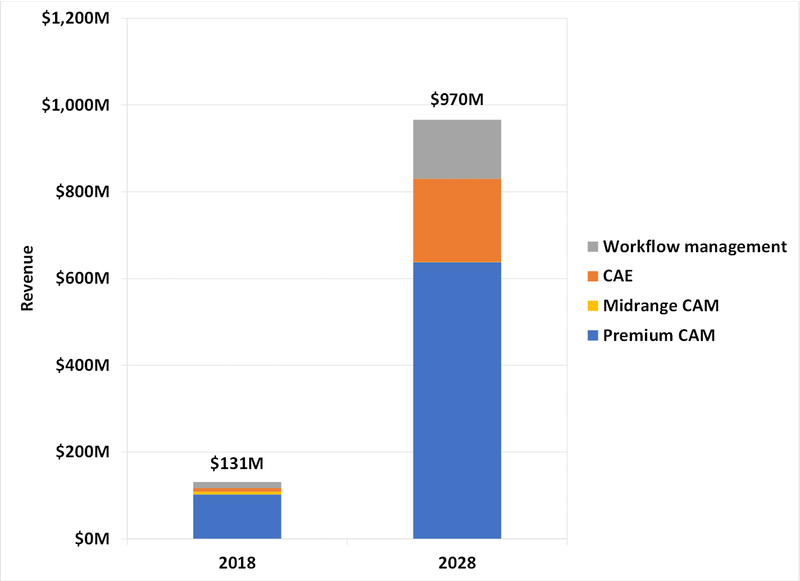
Obwohl kleiner als Hardware und Materialien, ist Software kritisch für Design, Simulation und Workflow-Optimierung.
Das Softwaresegment war 2018 modest, aber auf 1 Mrd. $ Opportunity über nächstes Jahrzehnt projiziert.
Post-Processing
Post-Processing kann 17 % bis 100 % zur Produktionszeit addieren – unterstreicht Automatisierungsbedarf.
- 66 % der Unternehmen sehen multiple Post-Printing-Herausforderungen (PostProcess Technologies, 2019 Survey).
- Fertigstellungsdauer ist Schlüsselherausforderung für 75 % der Befragten; 55 % nennen Konsistenzprobleme (PostProcess Technologies, 2019 Survey).
Dienstleister
Service Provider spielen entscheidende Rolle, besonders für KMUs und solche ohne In-House-Expertise.
- KMUs machen >75 % der Kunden aus, die Online-3D-Druck-Services nutzen (Hubs, 2019 Trends Report).
- Konsumgüter ist meistbediente Branche (77 %), gefolgt von Automotive (75 %) und Industriegütern (73 %) (AMFG, 2019 Report).
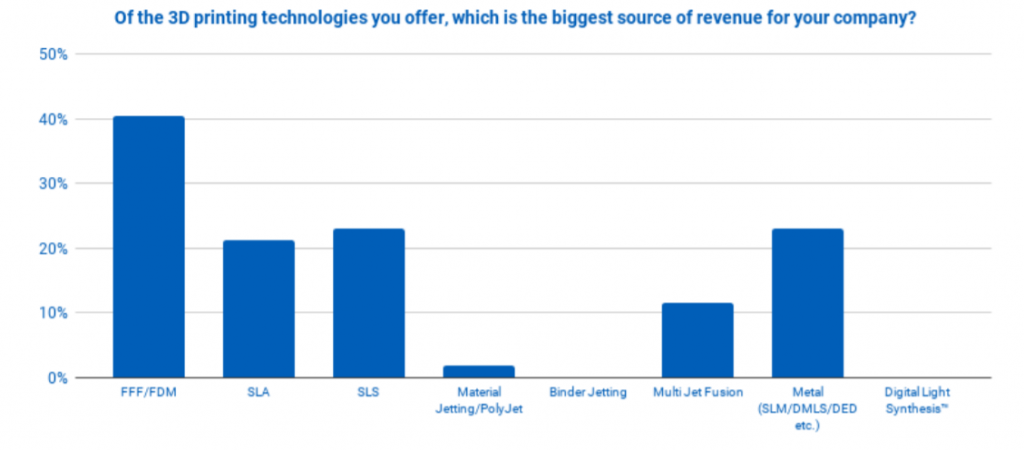
- FFF/FDM, SLA, SLS sind häufigste Technologien bei Dienstleistern (AMFG, 2019 Report).
- 37 % der Anbieter produzieren 1.001–10.000 Teile jährlich; 25 % produzieren 10.001–50.000 Teile (AMFG, 2019 Report).
- Nutzung von Dienstleistern verdreifachte sich von 8 % (2016) auf 26 % (2019) (EY, 2019 Global Report).
- 81 % nennen Investitionszurückhaltung in eigene Systeme als Hauptgrund für Partnerschaft mit Dienstleistern; 48 % Unvertrautheit mit AM-Prozessen, 38 % Unsicherheit um AM-Design (EY, 2019 Global Report).
Ausblick
Die 3D-Druckindustrie reift weiter, getrieben durch Technologie-Durchbrüche, Materialinnovation und expandierende Marktreichweite. Überwindung von Wissenslücken, Sicherstellung von Zuverlässigkeit und Zugänglichmachung für KMUs werden Adoption beschleunigen. Mit stark investierenden Stakeholdern und sich verbessernden Fähigkeiten verspricht der Einfluss auf Fertigung im nächsten Jahrzehnt transformativ zu sein.
3d Drucken
- Zehenklemmen (Toe Clamps) erklärt: Merkmale, Vorteile und Auswahlhilfe
- 6 wesentliche Erkenntnisse über 3D-Druck, die Sie wahrscheinlich noch nicht kannten
- Supportstrukturen im 3D-Druck meistern: Essenzielle Strategien für jeden Prozess
- Kommende 3D-Drucker-Modelle, die die Branche transformieren werden
- 7 Essentielle React-Bibliotheken, die jeder Entwickler beherrschen sollte
- Spritzguss vs. 3D-Druck: Die richtige Produktionsmethode wählen
- Schienenverkehr revolutionieren: Schlüsseltechnologien & Ausrüstungsinnovationen
- Kupplungsbeläge meistern: Umfassender Leitfaden für Industrieanlagen
- Metall-3D-Druck: Wann ist er die richtige Wahl?
- CNC-Bearbeitung in der Energieerzeugung: 3 wichtige Einblicke für Branchenprofis