



LoRa und NB-IoT führen frühes LPWAN-Rennen an, werden 2023 86 % der Deployments erreichen
In der sich rasant entwickelnden Internet-of-Things-Landschaft haben LoRa und 5G's Narrowband-IoT (NB-IoT) der breiteren Low-Power-Wide-Area-Network (LPWAN) Kohorte den Rang abgelaufen, laut einer aktuellen IHS Markit Analyse.
Während die 4G LTE-M Variante hinterherhinkt und Sigfox ein entfernter Verfolger bleibt, signalisieren die Daten eine klare Konsolidierung in der LPWAN-Arena.
2018 schätzte IHS, dass weltweit nur 150 Millionen LPWAN-Verbindungen aktiv waren. Die Studie prognostiziert eine jährliche Wachstumsrate (CAGR) von 63 %, erwartet bis 2023 einen Anstieg auf 1,7 Milliarden.
Neue Alternativen gewinnen ebenfalls an Traktion. Mehrere Anbieter haben begonnen, ihre ersten 900-MHz-Wi-Fi-Chips für HaLow, eine Langstrecken-Wi-Fi-Variante, auszuliefern, und letztes Jahr stellte CEA-Leti vorläufige Arbeiten zu einer patentierten Turbo-FSK-Wellenform vor.
IHS prognostiziert, dass NB-IoT und LoRa zusammen 86 % aller LPWAN-Verbindungen 2023 beherrschen könnten. „Wir sehen ein Zweipferderennen bis 2023, mit LoRaWAN dominierend im privaten Sektor und NB-IoT primär in öffentlichen Netzen“, sagte Christian Kim, Co-Autor des Reports.
Huaweis HiSilicon-Division liefert derzeit die Mehrheit der NB-IoT-Chips, 90 % davon in China eingesetzt. Mediatek in Taiwan folgt als zweitgrößter Lieferant, und Chinas RDA Unisoc rundet die Top drei ab. NB-IoT geht zurück auf das UK-Startup Neul, das Huawei 2014 akquirierte.
Der LTE-M-Markt hinkt hinterher, angeführt von Qualcomm, mit Sequans und Altair als Verfolger. Im Gegensatz dazu bleibt Semtech dominanter Anbieter von LoRa-Chips und führt unter LPWAN-Siliziumanbietern.
Geografisch entfielen 54 % der LPWAN-Deployments 2018 auf China, je ca. 23 % auf Amerika und die EMEA-Region. Regierungsgestützte Smart-City-Initiativen in China treiben NB-IoT-Adoption bei Smart Metern, Parklösungen und Straßenbeleuchtung voran.
„Die meisten Projekte werden durch öffentliche Gelder finanziert“, fügte Kim hinzu. „Viele Unternehmen bleiben vorsichtig bei NB-IoT-Adoption, selbst innerhalb Chinas.“
LPWANs werden oft als Lösungen beschrieben, die nach Problemen suchen. IHS trackt derzeit 20 distincte Use Cases für diese Verbindungen.
In China fördert die Regierung aktiv NB-IoT für Smart-Home-Anwendungen – wie elektronische Schlösser und Rauchmelder – und Huawei skizzierte potenzielle Nutzung in Präzisionslandwirtschaft, namentlich in Milchbetrieben. Diese Deployments bleiben jedoch in frühen Stadien.
In den USA dominieren Wi-Fi und Bluetooth das Smart-Home-Spektrum, während entwickelte Länder Milchbetriebe bereits hocheffizient betreiben.
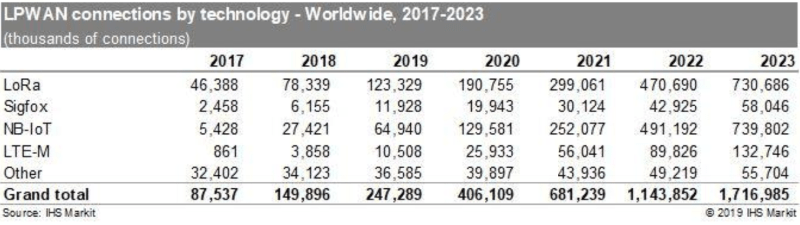
LoRa und NB-IoT könnten 86% aller LPWA-Deployments bis 2023 beherrschen. (Quelle: IHS Markit)
Internet der Dinge-Technologie
- Cisco 1G Bidirektionale Transceiver: Service Provider und IoT Netzwerk-Effizienz steigern
- Warum Edge Computing für IoT-Erfolg essenziell ist
- Warum OSGi der ideale Framework für moderne IoT-Lösungen ist
- Globales IoT-Netzwerk aufbauen: Sigfox und LPWA für Interoperabilität nutzen
- IoT-Geräte für LTE und NB-IoT designen: Experten-Insights zu Antennen-Integration & Zertifizierung
- IoT-Sicherheit: Kernpriorität für Netzbetreiber im RAN- und Edge-Zeitalter
- Memphis wird smart: IoT-Sicherheit, Transparenz und Kontrolle für eine resiliente Stadt
- Huawei gewinnt Goldmedaille für NB-IoT Technologie bei World IoT Expo
- Senet & SimplyCity erweitern LoRaWAN IoT für Smart Farms, Industrie und urbane Nachhaltigkeit
- Augmented Reality: Die IoT-Lösung, die Menschen befähigt