



GASB 35 verstehen: Wichtige Einblicke für die staatliche Finanzberichterstattung
Zusammenfassung von GASB 35
Das Government Accounting Standards Board (GASB) ist eine unabhängige, gemeinnützige Organisation, die 1984 gegründet wurde. Das GASB strebt danach, Rechnungslegungs- und Berichtsstandards für Bundesstaaten, Kommunalverwaltungen und öffentliche Institutionen zu verbessern. Die Standards liefern Finanzinformationen für Bürger, legislative und Aufsichtsorgane sowie Investoren und Gläubiger – die Hauptnutzer allgemeiner externer Finanzberichte.
GASB Statement No. 35 ist eine Änderung von GASB Statement No. 34, die verlangt, dass staatliche Einrichtungen Infrastrukturvermögen in ihrer Nettovermögensrechnung ausweisen. Im November 1999 veröffentlicht, etabliert GASB Statement No. 35 Basic Financial Statements – and Management's Discussion and Analysis – For Public College and Universities Rechnungslegungs- und Finanzberichtstandards für öffentliche Colleges und Universitäten innerhalb der Finanzberichtsrichtlinien von GASB Statement No. 34.
Im Allgemeinen „erlaubt GASB Statement No. 35 öffentlichen Colleges und Universitäten, in separat veröffentlichten Finanzberichten die Leitlinien für spezielle Zweckregierungen anzuwenden, die nur geschäftliche Tätigkeiten, nur staatliche Tätigkeiten oder sowohl staatliche als auch geschäftliche Tätigkeiten ausüben.“ Daher sind öffentliche Institutionen in ihren separat veröffentlichten Berichten verpflichtet, folgende Informationen aufzunehmen:
- Management's Discussion and Analysis (MD&A)
- Grundlegende Finanzberichte, entsprechend der gewählten Kategorie der speziellen Zweckregierung
- Anmerkungen zu den Finanzberichten
- Erforderliche ergänzende Informationen außer MD&A
GASB und Anlage- sowie Kapitalvermögen
 Die Anlagevermögensanforderungen von GASB 35 besagen, dass öffentliche Colleges und Universitäten Anlagevermögensaufzeichnungen führen müssen. Diese Aufzeichnungen müssen vollständig, genau und detailliert sein. Zudem müssen alle Kapitalanlagen mit Abschreibungsbetrachtung ausgewiesen werden, einschließlich Infrastrukturvermögen und historischer Schätze. Im Allgemeinen sind Kapitalanlagen Vermögenswerte mit einer Nutzungsdauer, die über einen einzelnen Berichtszeitraum hinausgeht. Diese sollten zu ihren ursprünglichen (historischen) Kosten erfasst werden. Kapitalanlagen umfassen Gebäude, Ausrüstung, Land und Wegerechte, Maschinen, Fahrzeuge und Infrastruktur wie Straßen, Brücken, Abwassersysteme, Dämme, Beleuchtungssysteme, Gehwegsysteme und Tunnel.
Barcode-Asset-Tags für GASB 35 Compliance
Öffentliche Colleges und Universitäten verfolgen und verwalten Asset-Lebenszyklen besser mit langlebigen Barcode-Asset-Tags wie Metalphoto® eloxiertem Aluminium und strapazierfähigen Kunststoff-Barcode-Etiketten. Asset-Tags vereinfachen GASB 35 Compliance durch nahtlose Eigentumsidentifikation und Verfolgung der Nutzungsdauer eigener Vermögenswerte. Hochwertige, langlebige Metalphoto photosensible eloxierte Aluminium-Asset-Tags halten nicht nur die gesamte Nutzungsdauer der Anlage- und Kapitalvermögen, sondern erleichtern auch die Berichterstattung über Neuerwerb, Abschreibung und Veräußerung. Öffentliche Institutionen wählen Metalphoto eloxierte Aluminium-Asset-Tags auch für die Identifikation der Nutzungsdauer, Inventarsteuerung und mehr, da sie sowohl für feste als auch bewegliche Vermögenswerte einsetzbar sind.
Langlebige Asset-Tags für Anlage- und Kapitalvermögen und GASB 35 Compliance
Metalphoto Asset-Tags sind so konzipiert und gefertigt, dass sie lesbar bleiben, egal wie viel Sonnenlicht, Hitze oder physische Beanspruchung sie über die Lebensdauer der Infrastrukturvermögen der Institutionen erfahren. Metalphoto photosensible eloxierte Aluminium-Asset-Tags bestehen aus fotografisch versiegelten Barcodes und Seriennummern innerhalb der eloxierten Aluminiumschichten. Diese erstklassigen, langlebigen Asset-Tags sind in der Lage, Schmutz, Fett, Chemikalien und Salz abzuweisen.
Vorteile der Wahl von Metalphoto Asset-Tags für GASB 35 Compliance
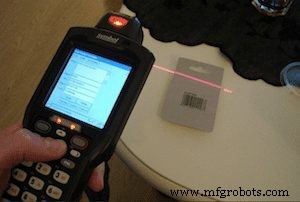 Die Verfolgung und Berichterstattung von Anlage- und Kapitalvermögen kann für öffentliche Colleges und Universitäten eine große Aufgabe sein. Um GASB 35 konform zu bleiben und ihre Anlage- und Kapitalvermögen genau zu berichten, wählen diese öffentlichen Bildungseinrichtungen Metalphoto Asset-Tags zur Identifikation dieser Gegenstände. Sie nutzen auch Handscanner für automatische Erkennung und optisches digitales Scannen. Diese Scanner reduzieren die menschliche Fehlerquote durch manuelle Eingabe drastisch und fassen Asset-Informationen in Datenbanken zusammen. Wenn öffentliche Colleges und Universitäten langlebige Barcode-Asset-Tags wählen, realisieren sie mehrere Vorteile, darunter…
- Schnelle und einfache Wartungsplanung und Ersetzung eigener Vermögenswerte
- Erfolgreichere Einhaltung staatlicher Vorschriften, einschließlich GASB 35
- Schnelle und einfache Identifikation eigener Vermögenswerte
- Vereinfachte Verfolgung der Nutzungsdauer und Abschreibungspläne
Weiterführende Literatur
Für weitere Informationen zu GASB 35 besuchen Sie folgende Artikel:
- Was ist GASB 34?
- 50 Top Government Accounting Resources: Articles, Guides, Videos and More for Navigating Complex Government Accounting, GASB Standards and Fiscal Reporting
- Was sind Anlagevermögen?
- Asset Tags & Labels to Track Valuable Assets
Bilder via Flickr von Alan Kotok und Lars Kristian Flem
Industrietechnik
- Messgeräte-Design verstehen: Von klassischen Galvanometern zu modernen Digitalanzeigen
- Wechselstrom (AC) verstehen: Warum er die Welt antreibt
- Filterkreise verstehen: Von Audio bis Netzfilterung
- Lambda-Sonde (O2-Sensor) verstehen: Rolle, Position und Ausfallanzeichen
- Was ist Asset Tracking? Praktischer Leitfaden für High-Value Asset Management
- Was ist A2-Stahl? Eine vielseitige, kosteneffektive Werkzeugstahlsorte für Industrie und Holzbearbeitung
- Leiterbahn-Impedanz verstehen: Warum sie im PCB-Design wichtig ist
- Linieneffizienz in der PCB-Fertigung verstehen: Kennzahlen und Optimierung
- PCB-Legenden verstehen: Zweck, Platzierung und Vorteile
- GASB 34 verstehen: Wichtige Standards für die staatliche Infrastrukturberichterstattung