



IoT und Mobile Operatoren: Wachstum, Herausforderungen und strategischer Erfolg navigieren
IoT und seine Herausforderungen für Mobile Network Operators
Der IoT-Markt expandiert rasant, da Unternehmen digitale Transformation beschleunigen. Christina Patsioura, Lead Analyst für IoT & Enterprise Research bei GSMA Intelligence, merkt in diesem Report – produziert mit Support von floLIVE – an, dass Mobile Operatoren Schwierigkeiten haben, dieses Wachstum in nachhaltige Einnahmen umzuwandeln. Konnektivität allein wird zur Commodity.
Kernherausforderungen umfassen:
- Sinkende Konnektivitätseinnahmen. Intensiver Wettbewerb von MVNOs, Hyperscalern und IoT-Service-Providern erodiert Margen, was es Operatoren schwer macht, sich zu differenzieren.
- Enterprise Churn und Wertschöpfung. Unternehmen fordern jetzt End-to-End-Sicherheit, Integration und Multi-Country-Netzwerk-Konsistenz, was Operatoren über Basis-Konnektivität hinausdrängt.
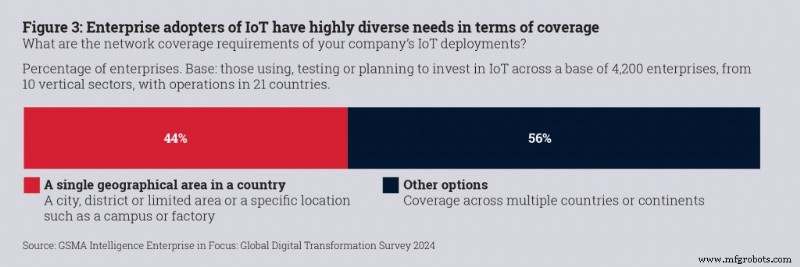
- Komplexität globaler Abdeckung. Mit 38 % der Unternehmen, die Multi-Kontinental-Deployments benötigen, fallen traditionelle Roaming-Modelle kurz, was neue Konnektivitäts-Frameworks notwendig macht.
- Investitionsdilemma um 5G RedCap und Legacy-Support. Während Unternehmen zukunftssichere, Low-Power-Lösungen suchen, verlassen sich viele bestehende IoT-Verbindungen noch auf 4G, LPWA und sogar 2G/3G-Netze.
- Enterprise IoT Adoptionsbarrieren. Implementierungskosten, Sicherheitsbedenken und Integrationsherausforderungen bleiben die Haupthindernisse für Groß-Deployments.
Um Wert über Konnektivität hinaus zu erfassen, verfolgen führende Operatoren drei Kernstrategien:
- Vertikal-spezifische Lösungen – Targeting High-Growth-Sektoren wie Automotive und Utilities.
- Cloud-native IoT-Plattformen – Ermöglichen skalierbare, API-getriebene Integrationen für Enterprise-Kunden.
- Strategische Partnerschaften – Kollaboration mit Hyperscalern, Systemintegratoren und IoT-Lösungsanbietern zur Angebotserweiterung.
Diese Herausforderungen haben den Operator-geführten IoT-Markt verengt, was ein strategisches Umdenken anregt. GSMA Intelligence's Global Digital Transformation Survey identifiziert vier Haupthindernisse für potenzielle Adopter: hohe Implementierungskosten, Sicherheitsbedenken, Integrationsschwierigkeiten und Mangel an In-House-Expertise. Operatoren können Unternehmen helfen, diese Barrieren zu überwinden, indem sie einen modernen, zweckgebauten IoT-Technologie-Stack deployen und in die richtigen Talente und Ressourcen investieren.
IoT hat einen langen Weg zurückgelegt
Mobile Operatoren evolvierten von M2M-Pionieren zu Schlüsselfähigern der vernetzten Welt. Während Adoption beschleunigt, stehen sie wachsenden Anforderungen für nahtlose, kosteneffektive und skalierbare Konnektivität gegenüber.
Dieser Report untersucht die größten Schmerzpunkte – globales Konnektivitätsmanagement, regulatorische Compliance, Sicherheit und Monetarisierungsstrategien – damit Operatoren ihre Ansätze verfeinern und langfristigen Erfolg sichern können.
Evolution zu Schlüsselfähigern der vernetzten Welt
2000–2010: Die M2M-Ära
Operatoren begannen mit der Erkundung von M2M-Kommunikation für industrielle und Telematik-Anwendungen. Frühe Investitionen in proprietäre oder Drittanbieter-Plattformen legten den Grundstein für das, was später IoT werden würde.
2010–2019: IoT-Proliferation
IoT's vastes Potenzial erkennend, intensivierten Operatoren Investitionen und definierten ihre Rolle im Ökosystem. Anwendungen wie nutzungsbasierte Versicherungs-Telematik und Smart Meter modernisierten Utilities, während die Konvergenz von IoT, digitalen Technologien und Cloud-Plattformen neue Chancen freischaltete. IoT wurde ein zentraler Pfeiler von 5Gs Zukunftsvision.
2020 bis Gegenwart: Ein dynamischer IoT-Markt
Heutiger Markt erlebt rasantes Wachstum und Konsolidierung, besonders in Konnektivitäts-Services, Equipment und Management-Plattformen. Jedoch bleibt Monetarisierung bestimmter Use Cases herausfordernd, was den total adressierbaren Markt für Operator-geführtes IoT begrenzt – von kleinen, Low-Margin-Deployments bis zu Cross-Border-Rollouts, die fortgeschrittene Lösungen fordern. Als Reaktion re-evaluieren einige Operatoren ihre Strategien, erkunden neue Business-Modelle und reassessieren ihre Wertschöpfungsketten-Rolle.
Neue Marktteilnehmer, die technologische Fortschritte und Early-Adopter-Grundlagen nutzen, betreten den Raum ebenfalls, bieten innovative Lösungen und erfassen aufkommende Chancen.
Pläne für IoT unter Mobile Operatoren
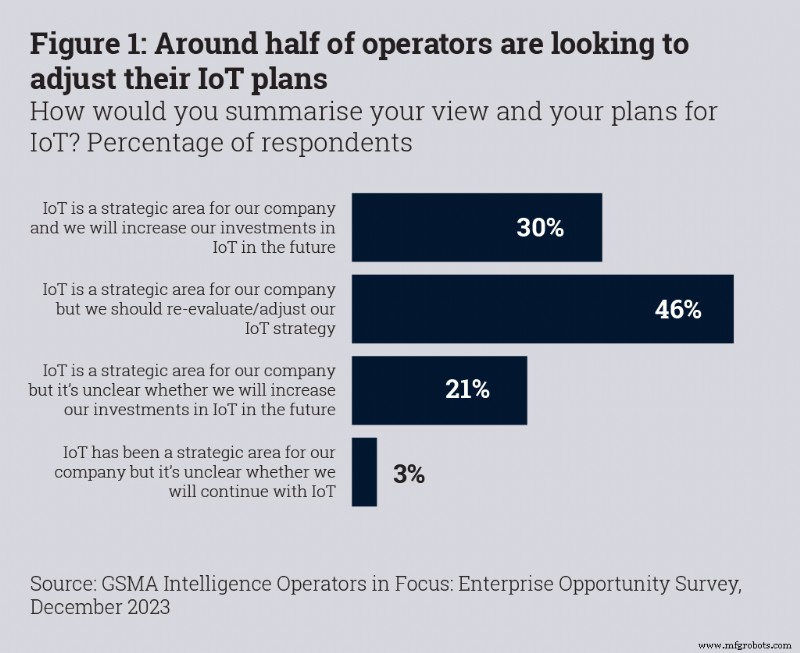
Die Hälfte der Operatoren plant Re-Evaluation
GSMA Intelligence Tracking zeigt folgenden Ausblick:
- Etwa ein Drittel bleibt zuversichtlich in ihre IoT-Strategie und plant weiter zu investieren.
- Fast die Hälfte glaubt, sie sollten ihre Strategien reassessieren, obwohl sie IoT verpflichtet bleiben.
- Ungefähr einer von vier erscheint weniger zuversichtlich über Fortsetzung der Investition oder Angebot von IoT-Services.
IoT-Herausforderungen für Mobile Operatoren
Profitabilität von IoT-Konnektivität
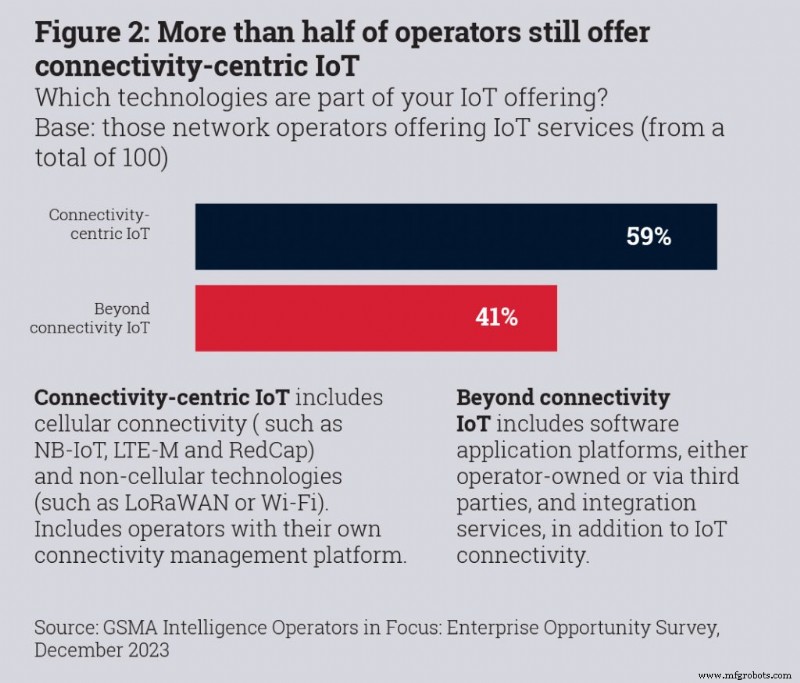
Nach einem Jahrzehnt in IoT fokussieren gerade über die Hälfte der Operatoren global noch auf Konnektivitäts-zentrische Services. Average Revenue Per User (ARPU) ist gesunken, mit manchen Angeboten, die nur €1 pro Jahr verdienen. Wettbewerb von MVNOs und IoT-Service-Providern, gekoppelt mit hohen Netzwerkkosten, unterdrückt Margen. Operatoren müssen Legacy-Infrastruktur-lastige Stacks straffen, um Kosten zu reduzieren und Profitabilität zu verbessern.
Kunden wachsen und halten
Während High-Volume-Verbindungen angestrebt werden, um sinkenden ARPU auszugleichen, kämpfen Operatoren damit, diverse Kundenprofile zu bedienen. Infrastruktur ist oft für große Deployments optimiert, nicht für kleine Projekte, und begrenzte globale Reichweite behindert Support für internationale Rollouts. Diese Fehlausrichtung kann Churn antreiben und Marktwachstum limitieren.
Nahtlose IoT-Konnektivität überall bereitstellen
Traditioneller Fokus auf Heimatnetze limitiert Servicequalität außerhalb nationaler Grenzen. Moderne Use Cases fordern konsistente Performance über mehrere Länder. Operatoren verlassen sich auf Roaming-Abkommen, aber diese können durch Datenschutzgesetze wie GDPR in Europa oder Länder, die permanentes Roaming verbieten (z. B. Türkei, Brasilien, UAE), eingeschränkt sein. Selbst domestic sind Coverage-Lücken – oft 10-20 % unter dem 80-90 % Schwellenwert, der für Utilities wie Smart Meter erforderlich ist – eine Herausforderung für Groß-Deployments.
Sie haben 30 % des Reports gelesen – bitte einloggen oder registrieren, um weiterzulesen!
Bitte beachten: Dieser Report kann nur von Nutzern gelesen werden, die eingeloggt sind.
Internet der Dinge-Technologie
- Aufbau eines robusten Indoor-Location-Ökosystems: Warum Kollaboration Erfolg treibt
- Von M2M zu IoT zu IoE: Wie sich Konnektivitätsbegriffe entwickelten
- Fords 2021 Vision: Vollautonome Autos könnten zur neuen Normalität werden
- Echtzeit-IIoT-Daten steigern Sicherheit, Effizienz und ROI in Lagerhäusern und Fertigung
- Effizienz maximieren: Digitale Transformation treibt Asset Operations Management an
- IoT-gestützte Umgebungsluft-Qualitätsüberwachung: Sicherheit, Produktivität & Nachhaltigkeit
- Warum Daten das Fundament der Zuverlässigkeitsengineering sind
- Die 7 Schlüssel-IoT-Trends, die 2017 prägen werden
- Top 5 essenzielle Entwickler-Ressourcen für Connext DDS – Jetzt bookmarken
- Digitale Zwillinge: Präzise Datenmodelle als Schlüssel zur erfolgreichen Digitalen Transformation