



Prozessplanung, Kalkulation & Kostenrechnung für wettbewerbsfähige Fertigung
Prozessplanung, Kalkulation und Kostenrechnung
Kostenbewertung
Ein Prozessdesign ist nicht abgeschlossen, bevor man eine klare Vorstellung von den Kosten hat, die zur Herstellung des Produkts erforderlich sind. Generell wird das kostengünstigste Design auf einem freien Markt erfolgreich sein. Daher ist das Verständnis der Elemente, die die Kosten ausmachen, von entscheidender Bedeutung.
Kostenelemente
Die Bestandteile eines Produkts oder die Kostenelemente lassen sich grob in (1) wiederkehrende Kosten (Fertigungskosten oder Betriebskosten) und (2) nicht-wiederkehrende Kosten unterteilen. Diese können weiter in direkte Kosten, indirekte Kosten klassifiziert werden, während Kapitalkosten zu den nicht-wiederkehrenden Kosten gehören. Wiederkehrende Kosten umfassen alle direkten und indirekten Kosten, während Kapitalkosten zu den nicht-wiederkehrenden Kosten zählen.
Direkte Kosten
Direkte Kosten sind die Kosten jener Faktoren, die direkt der Herstellung eines spezifischen Produkts zugeordnet werden können. Dazu gehören Material- und Arbeitskosten. Die Materialkosten sind die Kosten des Materials, das in das Fertigprodukt eingeht, und umfassen alle Abfälle, die vom ursprünglichen Rohling abgeschnitten wurden. Die Arbeitskosten variieren von Maschine zu Maschine und werden üblicherweise berechnet, indem die für einen Vorgang benötigte Zeit mit dem Lohnsatz multipliziert wird. Daher muss die Zeit für das Einrichten und Durchführen eines Vorgangs geschätzt werden, um die Arbeitskosten zu ermitteln.
Indirekte Kosten
Indirekte Kosten sind die Kosten jener Faktoren, die nur indirekt der Herstellung eines spezifischen Produkts zugeordnet werden können. Sie werden manchmal als Gemeinkosten oder Zuschlagskosten bezeichnet. Gemeinkosten werden üblicherweise berechnet, indem die Vorgangszeit mit einem Gemeinkostensatz multipliziert wird. Ein solcher Satz ergibt sich, indem die gesamten einem Fertigungsbereich für einen Zeitraum (z. B. einen Monat oder eine Woche) zuzuordnenden indirekten Kosten durch die Gesamtzahl der direkten Arbeitsstunden im gleichen Zeitraum geteilt werden.
Kapitalkosten
Kapitalkosten sind einmalige Kosten oder nicht-wiederkehrende Kosten, die abschreibbare Anlagen wie Werkshallen, Gebäude oder Fertigungsausrüstung und Werkzeuge sowie nicht-abschreibbare Kapitalkosten wie Grundstücke umfassen. Kapitalkosten werden ermittelt, indem die Hauptmaschinen- und Werkzeugkosten auf Stundenbasis oder auf die gefertigten Stücke verteilt werden.
Die Gesamtkosten eines Produkts sind die direkten Fertigungskosten plus aller indirekten Kosten, die der Herstellung des Produkts zugerechnet werden.
Damit der Prozessingenieur Kostendaten als Werkzeug zur Analyse von Fertigungsproblemen nutzen kann, lassen sich Kosten zweckmäßiger in fixe Kosten und variable Kosten gruppieren.
Fixe Kosten umfassen Vorbereitungskosten wie Werkzeugkosten, Rüstkosten usw. sowie Zins- und Abschreibungskosten, die unabhängig von der hergestellten Produktmenge sind.
Variable Kosten sind jene Kosten, die sich mit der hergestellten Produktmenge ändern. Dazu gehören direkte Arbeits- und Materialkosten sowie der Teil der indirekten Kosten, der sich mit der Produktionsmenge ändert. Die Gesamtkosten eines Produkts lassen sich auch als fixe Kosten plus variable Kosten darstellen.
Kostenstruktur
Kostenstruktur: Die Kostenelemente können kombiniert werden, um folgende Kostenarten zu erhalten:
- Primärkosten (Prime Cost): Primärkosten oder direkte Kosten setzen sich zusammen aus:
Primärkosten = Direkte Materialkosten + Direkte Arbeitskosten + Direkte sonstige Kosten. - Herstellungskosten (Factory Cost): Herstellungskosten oder Werkskosten setzen sich zusammen aus:
Herstellungskosten = Primärkosten + Fertigungsgemeinkosten. - Gesamtfertigungskosten (Manufacturing Cost): Diese setzen sich zusammen aus:
Gesamtfertigungskosten = Herstellungskosten + Verwaltungsgemeinkosten. - Gesamtkosten (Total Cost): Gesamtkosten setzen sich zusammen aus:
Gesamtkosten = Gesamtfertigungskosten + Vertriebs- und Verwaltungskosten. - Verkaufspreis (Selling Price): Der Verkaufspreis setzt sich zusammen aus:
Verkaufspreis = Gesamtkosten + Gewinn.
Plankosten (Standard Costs)
In der Kostenrechnung werden tatsächliche oder erfasste Kosten oder Plankosten (vorgegebene Kosten) verwendet. Die Bezeichnung "tatsächliche Kosten" ist irreführend. Üblicherweise werden durchschnittliche Lohnsätze verwendet anstatt der tatsächlichen, und willkürliche Zuteilungen werden für die Nutzung von Kapitalausrüstung sowie für allgemeine und Verwaltungskosten vorgenommen. Auch werden tatsächliche Kosten erst lange nach Abschluss des Auftrags zusammengestellt. Dieser Ansatz zielt hauptsächlich auf finanzielle Rechenschaftspflicht ab, nicht auf Kostenkontrolle.
Plankosten basieren auf der Annahme, dass in einem Teil eine bestimmte Materialmenge und eine gegebene Arbeitsmenge für die Herstellung erforderlich sind. In einem bestimmten Zeitraum tendieren die Kosten dazu, um einen durchschnittlichen Kostenwert pro Einheit oder pro Stunde zu schwanken. Durch den Einsatz von Plankosten wird Spekulation reduziert und ein Standard geschaffen, der die Leistung misst. Jedes Teil und jede Baugruppe verfügt über eine Plankostenkarte, auf der die geplanten Material-, Arbeits- und Gemeinkosten sowie die Gesamtkosten verzeichnet sind.
Das System der Plankosten besteht aus zwei Teilen: (1) einem Basisstandard und (2) einem aktuellen Standard. Der Basisstandard wird selten festgelegt, z. B. einmal jährlich, und der aktuelle Standard repräsentiert die späteren Kosten. Der Unterschied zwischen beiden ist die Kostenabweichung.
Arbeitskostenkalkulation
Alle direkten und indirekten Kosten mit Ausnahme der Arbeitskosten werden von der Buchhaltungsabteilung des Werks ermittelt. Prozessplaner befassen sich hauptsächlich mit Arbeitskosten, die direkt mit dem Fertigungsprozess zusammenhängen. Die gesamte von den Arbeitern für einen Vorgang benötigte Zeit kann jedoch in folgende Klassen unterteilt werden:
- Rüstzeit: Dies ist die Zeit, die zum Einrichten der Elemente für den Vorgang erforderlich ist. Dazu gehören: Zeit zum Studieren der Zeichnung oder für Papierkram, Zeit zum Holen der Werkzeuge aus dem Werkzeuglager, Zeit zum Einbau der Werkzeuge in die Maschine. Die Rüstzeit wird üblicherweise einmal pro Los durchgeführt. Wenn 20 Minuten für die Rüstzeit benötigt werden, muss diese Zeit auf jedes Teil umgelegt werden. Die Zeit für die einzelnen Elemente wird aus Standardtabellen entnommen, die den Kalkulatoren üblicherweise vorliegen.
- Bedien- oder Handhabungszeit: Dies ist die Zeit, die der Bediener für das Be- und Entladen des Werkstücks, das Bedienen der Maschine und der Werkzeuge sowie für Messungen während jedes Vorgangs aufwendet.
- Maschinenzeit: Dies ist die Zeit während jedes Zyklus des Vorgangs, in der die Maschine arbeitet oder die Werkzeuge schneiden.
- Abbaustzeit: Dies ist die Zeit, die zum Entfernen der Werkzeuge aus der Maschine und zum Reinigen der Werkzeuge und der Maschine nach dem letzten Teil des Loses oder der Charge erforderlich ist. Dies erfolgt nur einmal pro Los.
- Ausfall- oder Verlustzeit: Dies ist die unvermeidbare Zeit, die der Bediener durch Ausfälle, Warten auf Werkzeuge und Material verliert.
Die Zeit für die Durchführung eines Vorgangs umfasst auch Zeit für persönliche Bedürfnisse, Zeit zum Wechseln und Nachschärfen von Werkzeugen usw., die auf etwa 20 % der Summe aller anderen Zeiten geschätzt werden. Hinzu kommen Prüf- oder Kontrollzeiten, die je nach Messinstrument variieren.
Jeder Vorgang an einer bestimmten Werkzeugmaschine wird in eine Reihe kleiner Elemente unterteilt. Diese Elemente können standardisiert, gemessen und aufgezeichnet werden. Dies geschieht größtenteils im Rahmen der Zeitstudie und Bewegungsstudie. Standarddaten sind auch für verschiedene Zeiten verfügbar. Bearbeitungszeiten werden mithilfe von Formeln für jeden Bearbeitungsvorgang berechnet, die Vorschub, Schnittgeschwindigkeit, Schnitttiefe und Werkzeugweg sowie Werkzeugeinzug berücksichtigen.
Maschinenzeit: Alle Bearbeitungszeiten können mit der Grundformel berechnet werden:
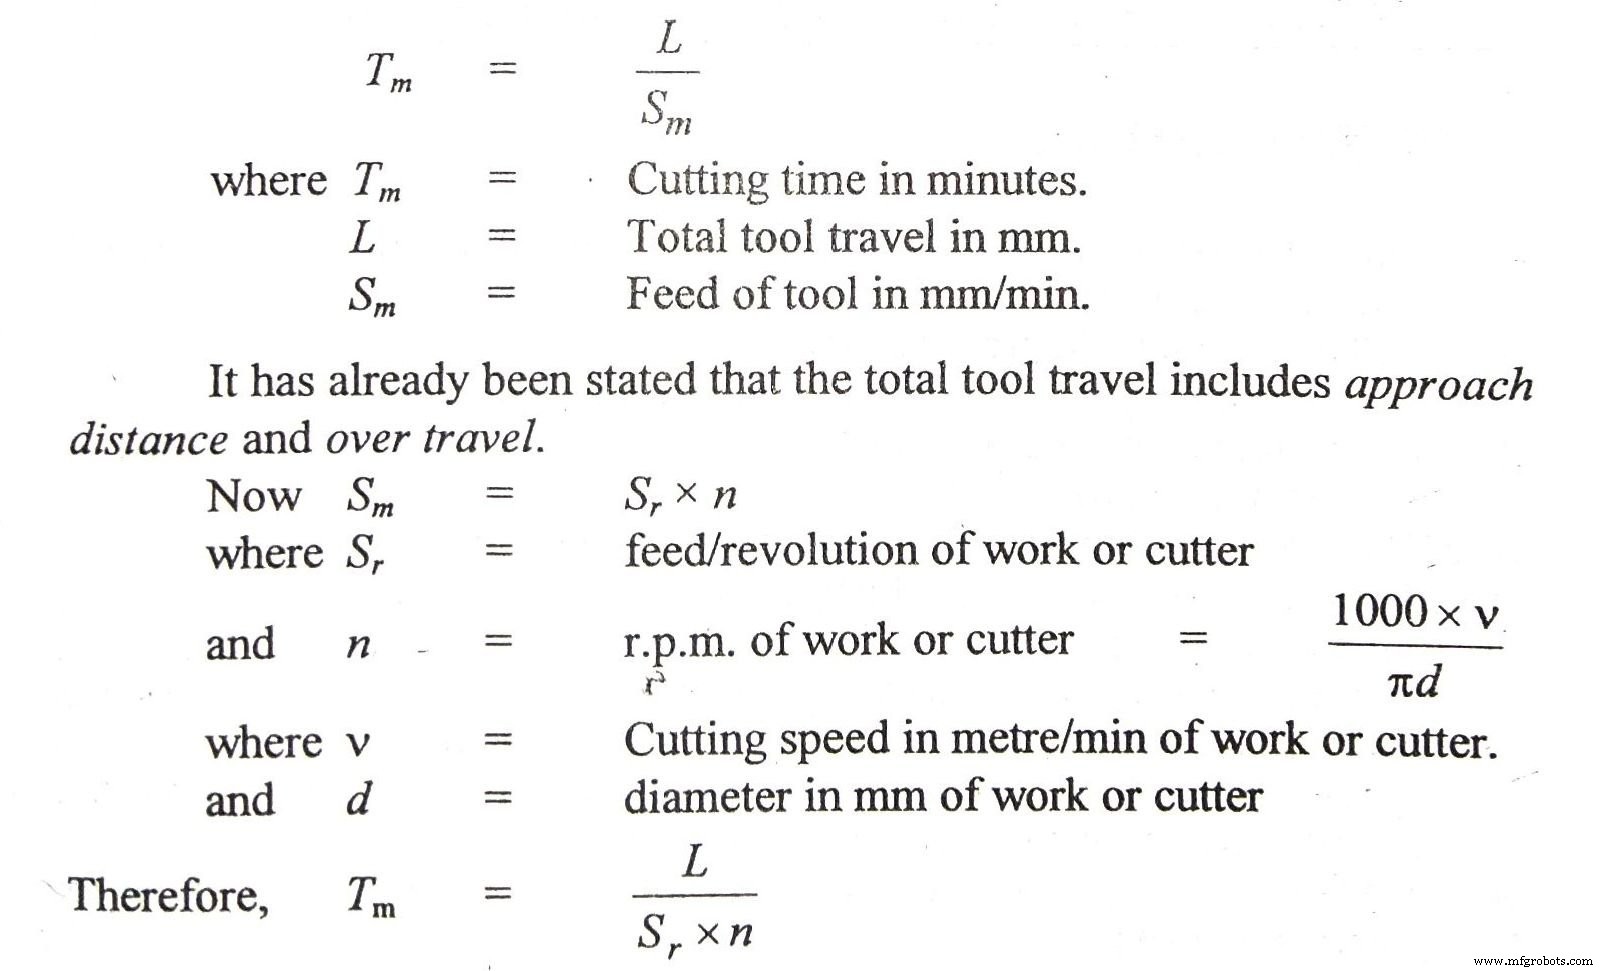
Die Berechnung der Bearbeitungszeit für jeden Vorgang sowie deren Vorschub, Geschwindigkeit und Schnitttiefe sind in den jeweiligen Kapiteln angegeben oder in Handbüchern verfügbar.
Kostenrechnungsverfahren
Die Methoden zur Entwicklung der Kostenbewertung lassen sich in drei Kategorien einteilen: Methodenplanung, Kostenrechnung per Analogie und statistische Analyse historischer Daten.
Bei der Methodenplanung, die üblicherweise angewendet wird, werden die einzelnen Arbeitselemente detailliert identifiziert und zu den Gesamtkosten pro Teil summiert. Ein typisches, aber vereinfachtes Beispiel ist die Herstellung einer einfachen Armatur aus einem Stahlschmiedestück.
Industrietechnik
- Fräsen erklärt: Definition, Prozess & wesentliche Operationen
- Bohren erklärt: Definition, Prozess & 12 Profi-Tipps für Metall
- Pulvermetallurgie: Definition, Prozesse & Vorteile im Überblick
- Zahnstangenstoßen (Broaching) erklärt: Prozess, Funktionsweise & Typen
- Chemisches Bearbeiten: Präzise Metallabtragung ohne Spannungen
- Ultraschallbearbeitung erklärt: Funktionsweise & Hauptanwendungen
- Gas-Schweißen erklärt: Prozess, Teile & Anwendungen
- Honen erklärt: Definition, Prozess & wesentliche Werkzeuge
- Schmieden erklärt: Prozess, Arten & Materialien
- Roboter-Schweißen erklärt: Prozess, Vorteile und Anwendungen