



Industrial IoT-Adoption beschleunigt sich und eröffnet neue Chancen
Nach einem schleppenden Start, insbesondere in Europa, hat sich das Tempo der Einführung von Industrial Internet of Things (IIoT)-Netzwerken und dem verbrauchernäheren IoT beschleunigt. Die Aussichten sind besser – wenngleich mit Hindernissen.
Unternehmen, die sich auf das Design und die Herstellung ultra-niedrigenergetischer Chips, Chipsätze und Module für diese Netzwerke spezialisiert haben, blicken deutlich optimistischer in die Zukunft, ebenso wie einige Mobilfunknetzbetreiber.
Und vielleicht am bedeutendsten: Große Organisationen quer durch zahlreiche, stark unterschiedliche Sektoren – Versorger, Landwirtschaft, Logistik, Telemedizin und Transport – bewegen sich vom Testen und Qualifizieren der vielfältigen verfügbaren IIoT-Netze hin zur Implementierung.
Laut einem aktuellen Bericht des auf mobile und satellitengestützte Kommunikationsnetze spezialisierten Betreibers Inmarsat gab es „einen rasanten Anstieg der Reifegradstufe von Organisationen, die die Technologie seit Beginn der Covid-19-Pandemie einführen.“
Inmarsat befragte Anfang dieses Jahres 450 „globale“ Unternehmen in verschiedenen Industriesektoren, und 77 % gaben an, mindestens ein IoT- oder IIoT-Projekt implementiert zu haben, wobei etwas über 40 % dies in den letzten 12 Monaten erreicht hatten.
Die verbleibenden 23 % hatten noch kein Projekt implementiert, gaben aber an, dass solche Netze auf ihrer Roadmap stehen oder dass sie Versuche initiiert haben.
„Während unsere Ergebnisse darauf hindeuten, dass IoT signifikante Effizienz-, Nachhaltigkeits- und Sicherheitssteigerungen in globalen Lieferketten antreibt, gibt es Bereiche, in denen Organisationen Verbesserungen vornehmen können“, sagte Mike Carter, Präsident von Inmarsats Enterprise-Geschäft, in einer Stellungnahme zur Umfrage. „Konnektivität, Datenmanagement, Fachkräftemangel, Sicherheitsbedrohungen und Investitionsniveaus bleiben Herausforderungen, während die weltweiten Produktions- und Lieferketten zunehmend digitalisiert und vernetzt werden.“
IoT Analytics’ Satyajit Sinha
Anfang dieses Jahres überraschte Inmarsat viele mit der Ankündigung, ein globales Schmalbandnetz (NB-IoT) für IoT-Konnektivität zu starten, das auf maritime, Luftfahrt- und Regierungssektoren abzielt. Das als Elera bezeichnete Netz soll nächstes Jahr starten und nutzt das L-Band-Spektrum für verschiedene terrestrische und satellitengestützte Anwendungen.
Das kam kurz nach der Nachricht, dass der Satellitenbetreiber plante, bestehende geosynchrone Satelliten mit Low-Earth-Orbit-Satelliten und terrestrischen 5G-Netzen für ein integriertes Angebot zu kombinieren, genannt Orchestra.
Analysten werden auch optimistischer bezüglich der Aussichten für IIoT und IoT, die – abgesehen von China mit seinem massiven zellulären NB-IoT-Rollout der letzten 18 Monate – Schwierigkeiten hatten, signifikante Auswirkungen zu erzielen.
So stellt das in Hamburg ansässige IoT Analytics fest, dass trotz der Auswirkungen von Covid-19 und dem globalen Siliziummangel durch Lieferkettenprobleme die Zahl der IoT-Geräte in diesem Jahr um 9 % auf geschätzte 12,3 Milliarden verbundene aktive Endpunkte steigen soll und bis 2025 über 27 Milliarden IoT-Verbindungen erreichen könnte.
Im exklusiven Gespräch mit EE Times Europe merkte Satyajit Sinha, Principal Analyst bei IoT Analytics, jedoch an, dass „die Zahl der verbundenen IoT-Geräte tatsächlich leicht unter unserer Jahresmitte-Prognose von 11,7 Milliarden Verbindungen für 2020 lag, gegenüber der tatsächlichen Zahl von 11,3 Milliarden. Wir prognostizieren nun, dass es bis 2025 27,1 Milliarden verbundene IoT-Geräte geben wird, eine etwas niedrigere Zahl als unsere frühere Prognose von 30,9 Milliarden.“
Sinha nannte zwei „kritische“ Faktoren, die die Wachstumskurve gedämpft haben: „Die Pandemie hat sowohl Nachfrage als auch Angebot beeinflusst, wobei das Angebot sogar in kritischen Phasen zum Erliegen kam, während Lieferketten und Zugang zu Rohstoffen nicht intakt waren. In der ersten Jahreshälfte 2020 wurden Budgets eingefroren. Die Nachfrage kehrte in der zweiten Hälfte 2020 zurück, aber das Angebot war oft gestört. Folglich wurden viele IoT- und IIoT-Initiativen gestoppt oder in einigen Fällen abgebrochen. Und zusätzliche Lieferkettenprobleme halten in einigen Regionen an.“
Klicken für Vollbild
Zweitens das Problem des Chipmangels. „Zunächst sahen wir dies als Nebenprodukt der Pandemieauswirkungen auf die Lieferkette“, sagte Sinha. „Es hat sich jedoch zu einem eigenen Problem entwickelt: Die Produktionskapazität konnte die globale Nachfrage nicht decken.
„Dies betraf zunächst die Automobilindustrie und breitete sich dann schnell auf andere Segmente aus, einschließlich IoT“, fügte er hinzu und warnte, dass „2021 dieser Chipmangel voraussichtlich bis zu zwei weitere Jahre ein Faktor sein wird, bevor ausreichend zusätzliche Produktionskapazität verfügbar wird.“
Was die Chiphersteller betrifft, so stellte Sinha fest: „Qualcomm führt komfortabel, und fünf Akteure dominieren derzeit den zellulären IoT-Chipmarkt, die anderen sind MediaTek, HiSilicon, Intel und Unisoc. Diese fünf genießen 93 % aller weltweiten zellulären IoT-Chipsatz-Lieferungen 2020.“
Weitere wichtige Akteure in den Sektoren sind Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip und Dialog.
Tatsächlich hat Silicon Labs nach und nach alle Geschäftsbereiche verkauft, die nicht mit IoT und Funk zu tun haben, und im September eine Reihe von Sub-1-GHz-SoCs für IoT-Anwendungen vorgestellt, die Langstrecken-Funk und Energieeffizienz mit zertifizierter Arm PSA Level 3 Sicherheit kombinieren.
Ebenfalls ernsthaft beteiligt sind Qorvo mit seinen RF-Chips, NXP Semiconductors mit Mikrocontrollern und Skyworks mit einer Reihe von SoCs.
Jedes verbundene IoT- und IIoT-Gerät, das zelluläre Konnektivität nutzt – sei es 2G, 3G, 4G, LTE-M, 5G oder NB-IoT – benötigt diese Chipsätze. Es sei angemerkt, dass Chips und Chipsätze direkt in die PCB des Geräts oder in ein IoT-Modul eingebettet werden können, das im Gerät platziert wird. Die Forschung von IoT Analytics konzentriert sich auf letztere Option: zelluläre IoT-Chipsätze, die in einem IoT-Modul eingebettet sind.
Führende Modullieferanten sind Quectel, Fibocom, Sierra Wireless, Sequans, Thales und Telit.
Aus Verbindungssicht treiben neueste Technologiestandards wie 5G, Wi-Fi 6 und 6E sowie LPWA den Markt an, während IoT Analytics vermutet, dass Satelliten-IoT ein Joker sein könnte, der in der späteren Prognoseperiode ernsthafte Auswirkungen haben könnte.
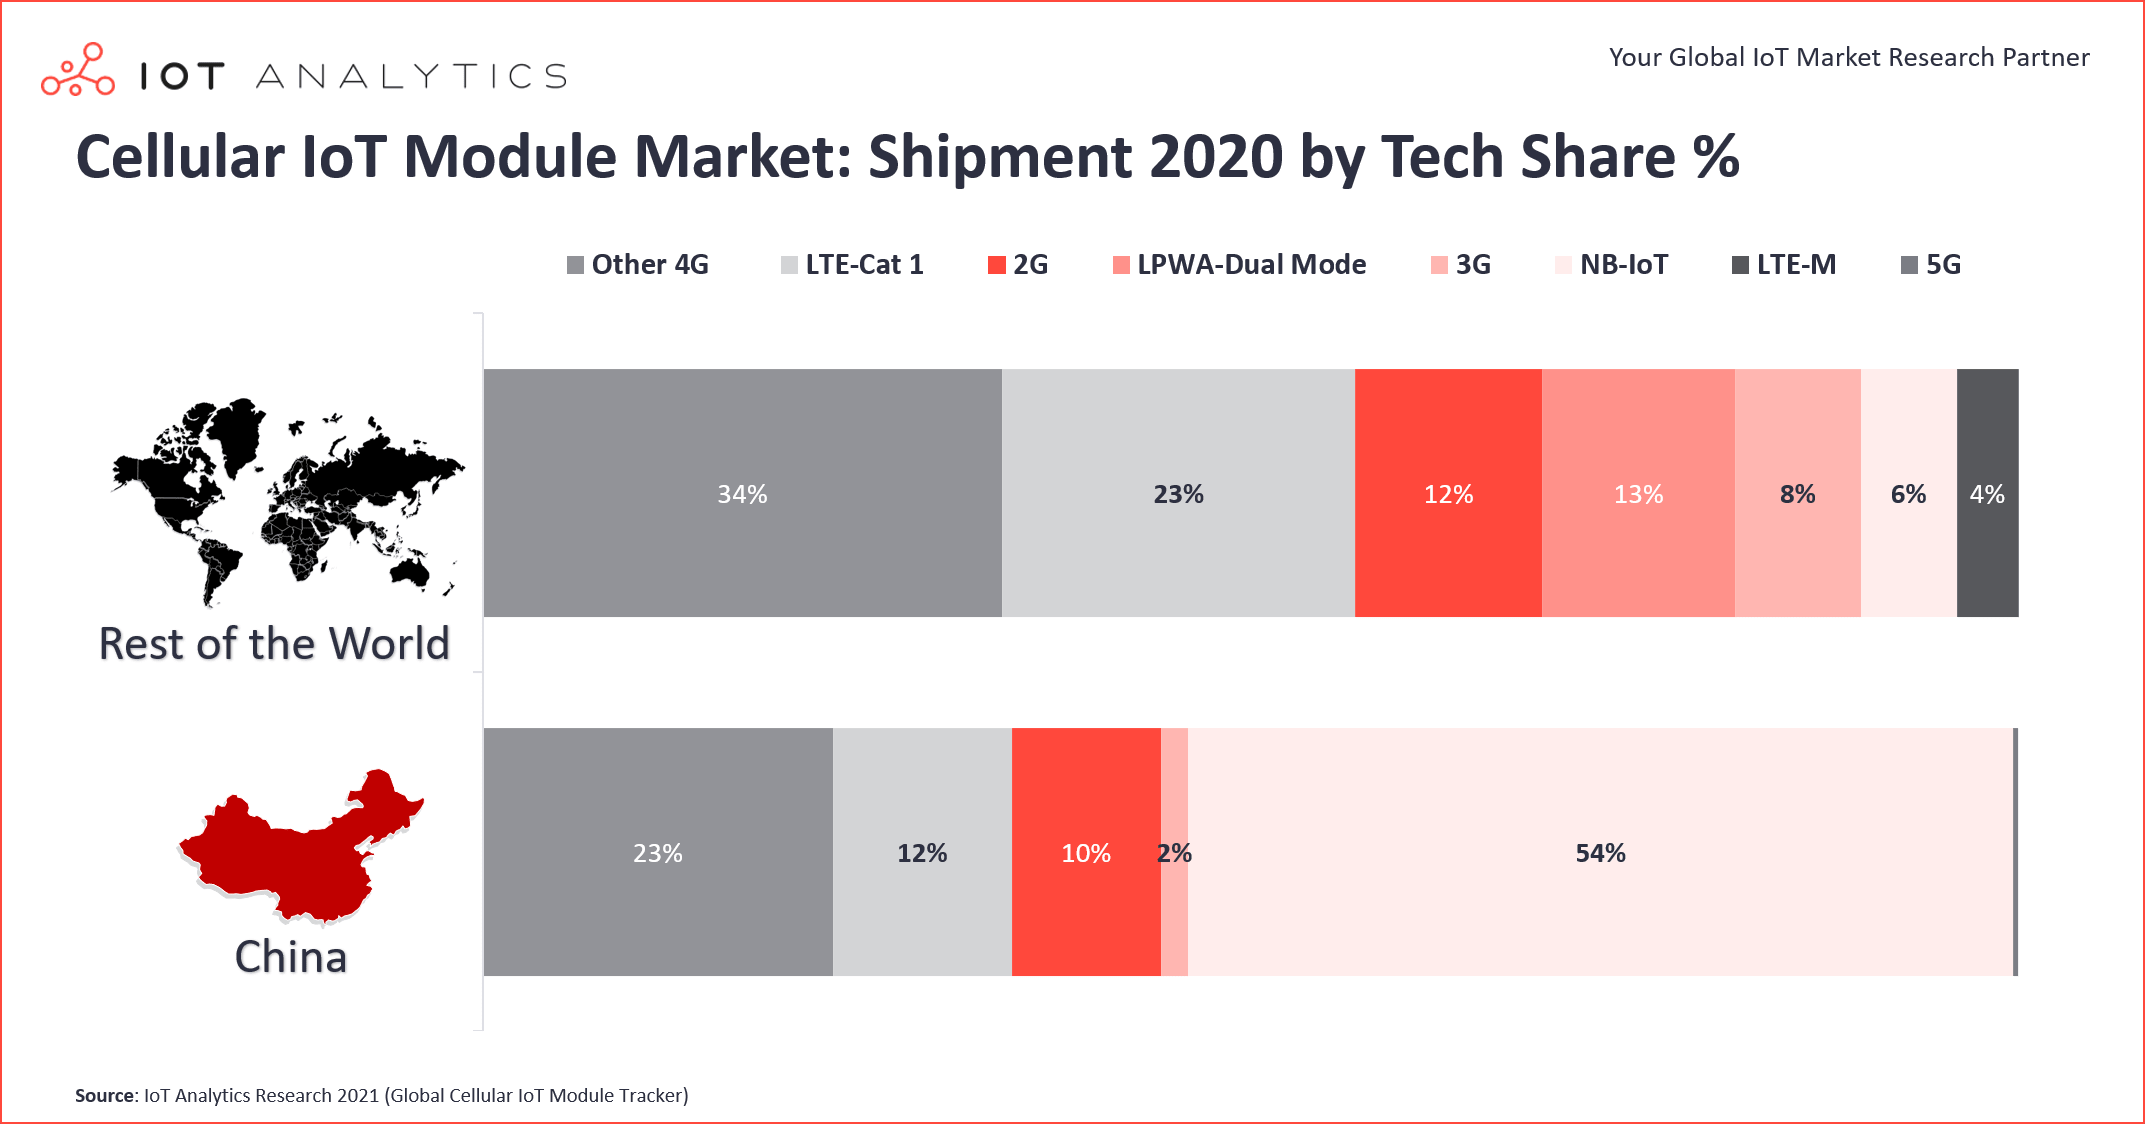
Sinha wies darauf hin, dass eine der interessanten Entwicklungen im Sektor die riesige Lücke zwischen dem, was in China passiert, und dem, was im Rest der Welt passiert, ist. Außerhalb Chinas ist die LTE-Cat-1-Durchdringung signifikant stärker als die von NB-IoT. Er schätzt, dass LTE-Cat-1 (eine Teilmenge von 4G) außerhalb Chinas fast ein Viertel (23 %) des Marktes ausmacht, in China aber nur 12 %.
Der Aufstieg von LTE-Cat-1 begann vor einigen Jahren in Nordamerika, als es zur bevorzugten Alternative wurde, da diese Netze von Mobilfunkbetreibern abgeschaltet wurden. Die massive Migration von 2G/3G zu LTE-Cat-1 begann 2018 und „wuchs 2020 um 40 % Jahr für Jahr“, sagte Sinha. Ein Chipsatz insbesondere von Qualcomm, der MDM9207-1, war bei weitem der größte Nutznießer dieses massiven Anstiegs, fügte er hinzu. Gleichzeitig soll Unisocs 8910DM im gleichen Zeitraum signifikant schneller gewachsen sein und die Entwicklung des neueren LTE-Cat-1-bis-Subsegments vorangetrieben haben, das nun 23 % aller LTE-Cat-1-Lieferungen ausmacht.
Cat 1 bis basiert auf Release 13 der 3rd Generation Partnership Project (3GPP) und zeichnet sich durch eine einzelne Antenne aus, was es für Low-Power-Anwendungen optimiert. Das ursprüngliche LTE-Cat-1 ist durch Release 8 definiert und benötigt zwei Empfangsantennen.
Sinha bemerkte einen weiteren wichtigen Trend im Sektor. In der ersten Jahreshälfte 2020 hatten verbundene Geräte mit unlizenziertem LPWA – beispielsweise Long Range (LoRa) und Sigfox – einen Anteil von 53 % an globalen LPWA-Verbindungen, während lizenziertes LPWA wie NB-IoT und LTE-Machine-Type Communication (LTE-M) 47 % beitrugen. Ein Jahr später, für den gleichen Zeitraum, führte lizenziertes LPWA mit 54 % Anteil, während der unlizenzierte Bereich 46 % der globalen LPWA-Verbindungen ausmachte, sagte er.
Ein Hauptgrund wurde bereits oben angedeutet: NB-IoTs gewaltiges Wachstum in China in der ersten Jahreshälfte 2021. Die Folge ist, dass Schmalband-IoT als einzelne Technologie nun den LPWA-Markt mit 44 % Marktanteil anführt, und LoRa auf den zweiten Platz mit 37 % Anteil an globalen Verbindungen gerutscht ist.
Was bestimmte Industriesektoren betrifft, so sind die mit dem steilsten Aufwärtstrend Transport und Automobil sowie Logistik; zusammen machen sie etwa 30 % der globalen Nachfrage nach zellulären IoT- und IIoT-Chipsätzen aus. Und innerhalb dieser Segmente treiben Asset-Tracking-Initiativen – nicht die traditionellen Telematik-Anwendungen – den Markt an, mit einem Wachstum von etwa 22 % Jahr für Jahr (2020/21), sagte Sinha. Die Automobil-Adoption von 5G schreitet ebenfalls schnell voran, sagte er.
Ein wichtiges Element in diesem allgemein positiven Ausblick ist, dass die zunehmende Verfügbarkeit von 5G zwar neuartige IIoT- und IoT-Geschäftschancen schafft, paradoxerweise aber auch das Potenzial des Sektors behindert, da Mobilfunkbetreiber ihre Fähigkeiten in Bezug auf Bandabdeckung überbewerben.
Sequans' Jeremy Gosteau
Diese Sicht wurde in einem Interview mit Jeremy Gosteau, Director of IoT Product Marketing bei der französischen Gruppe Sequans, hervorgehoben. Das Unternehmen, das in den USA, Japan und Europa breit operiert, konzentriert sich seit vielen Jahren auf Chips für den zellulären IoT- und IIoT-Sektor und ist kürzlich auch in das Modulgeschäft eingestiegen.
Eines der Hauptprobleme ist, dass NB-IoT in den meisten Gebieten außer China unterbewertet und vielleicht überbeworben wurde, so Gosteau. „Ein Hauptaspekt des Problems, insbesondere in Europa, ist, dass Betreiber erst jetzt ernsthaft damit beginnen, ihre 2G- und 3G-Netze abzuschalten“, sagte er EE Times Europe und fügte hinzu, dass die USA vielleicht zwei Jahre voraus sind, aber beide immer noch hinter vielen anderen Märkten zurückbleiben. „Leider ist es, wie es ist. Aber Europa zeigt endlich gesundes Wachstum, und die Barrieren für NB-IoT kommen definitiv herunter.“
Er fügte hinzu, dass ein weiteres Schlüsselproblem gewesen sei und weiterhin sei, „die ernste Fragmentierung der zellulären und nicht-zellulären [Low-Power] Breitbandversionen des Angebots.“ Ein Teil des Problems scheine darin zu liegen, dass 5G so schnell auf Release 13 (von LTE-M und NB-IoT) folgte, was bedeutete, dass Betreiber in verschiedenen Gebieten die eine oder die andere Version einsetzten.
Kosten waren auch ein großes Hindernis, betonte Gosteau. Aufgrund der Fragmentierung und der Notwendigkeit höherer Preise für separate Chips, anstatt der riesigen Volumina, die für nur eine der Optionen erreicht werden könnten, habe der Fortschritt zwangsläufig verlangsamt.
Ein Ausweg aus diesem Dilemma wäre die Kommerzialisierung von Modulen, die verschiedene Versionen – LTE-M, LTE-Cat-1 und NB-IoT beispielsweise – im selben Modul kombinieren und anbieten, „wodurch die Kosten auf unter 10 US-Dollar pro Einheit sinken.“
Das bedeutet, massives IoT könnte Realität werden, aber wahrscheinlich nicht allzu bald, sagte Gosteau. Darüber hinaus seien schwierige Roaming-Probleme mit NB-IoT zwischen Betreibern mehr oder weniger gelöst, was die Airtime-Ökonomie erheblich verbessere, schlug er vor.
Er verwies auf eine potenziell positive Entwicklung von einem der größten globalen Carrier, der die Verbraucher- und Unternehmensadoption von IoT und IIoT fördert: Vodafone. „Sie sprechen von einem riesigen Multi-Millionen-Einheiten-Deal rund um NB-IoT und wohl dem größten Vertrag der Branche außerhalb Chinas“, sagte Gosteau.
Wenn dies stimmt und zustande kommt, könnte es ein riesiger Pluspunkt für den gesamten Sektor sein und möglicherweise einen großen Trend auslösen, der vor zwei Jahren noch nicht möglich gewesen wäre. Andere würden folgen, was die Reife der beteiligten Technologien anzeigen würde.
>> Dieser Artikel wurde ursprünglich auf unserer Schwesterseite EE Times Europe veröffentlicht.
Internet der Dinge-Technologie
- Warum Edge Computing für IoT-Erfolg essenziell ist
- Warum OSGi der ideale Framework für moderne IoT-Lösungen ist
- Blockchain: Der Schlüssel für sichere, transparente IoT-Einführung
- FusionHD: Intelligenter Flash-Speicher für IoT der nächsten Generation
- Wie Health Insurers IoT in drei strategischen Schritten nutzen können
- Zukunftsausblick: Industrial IoT für Production Excellence vorantreiben
- IoT-Einführung meistern: Ein bewährter Drei-Schritte-Blaupause
- Supply Chain Vulnerabilitäten bedrohen Industrial IoT Security
- Wie Blockchain das IoT revolutioniert: Adoption, Chancen & Zukunftstrends
- Augmented Reality: Die IoT-Lösung, die Menschen befähigt