



Strategische Lagerkostensenkung: Überblick auf Managementebene
Lagerbestandsmanagement: Mehr als nur Bestandsreduzierung
Lagerbestandsmanagement ist oft das Letzte, woran man denkt, wenn es um Kostensenkung geht. Bestandsreduzierung ist nicht der einzige Weg, Lagerkosten zu senken, aber die erste Idee, die bei Kostenrevisionen kommt. Dieser Artikel beleuchtet detailliert, was Lagerkosten ausmacht und definiert.
Klar und einfach: Unternehmen haben Erfolg, indem sie mehr Produkte mit den besten Margen verkaufen. Top-Unternehmen nähren Wachstum und Margen durch exzellente Markt- und Verbraucherkenntnisse, gut implementierte Produktentwicklung und robuste Supply-Chain- und Betriebsabläufe. Lagerbestandsmanagement und -strategien sind Kernkomponenten dieser Operationen.
Fertigungsunternehmen wissen, dass Lagerbestand ein signifikanter Vermögenswert ist. Je nach Branche bedeutet dies 20–30 % aller Assets, die in Lagerbestand gebunden sind. Wie gut ein Fertigungsunternehmen seinen Lagerbestand handhabt, korreliert eng mit dem gesamtem finanziellen Erfolg.
Die beste optimierte Lagerstrategie aufzubauen, ist keine einfache Aufgabe, aber drei einfache Fragen helfen, eine Methode zur Reduzierung der Gesamtlagerinvestition zu entwickeln, ohne die eigenen Gewinnmargen zu gefährden. Diese drei Fragen beziehen sich auf:
- Rohstoffe
- Verpackung
- Fertigwaren
Und darauf, wie diese drei Themen die Lagerrendite (ROI) verbessern können.
Was kostet Sie Ihr Lagerbestand wirklich?
Viele Unternehmen sehen die Lagerkosten als „Kapitalkosten“ des Lagerbestands. Die tatsächlichen Kosten sind jedoch weit höher. Betrachten Sie folgende Kosten, die mit Halten und Handhaben von Lagerbestand verbunden sind:
Direkte Investitionsausgaben
- Kapitalkosten des in Lagerbestand investierten Kapitals
- Versicherung des Lagerbestands
- Jährlicher Verlust durch Diebstahl und Schwund
- Jährlicher Verlust durch Obsoleszenz
Lagerhaltungskosten
- Abschreibung oder Miete von Materialhandhabungsausrüstung
- Direkte Betriebskosten der Materialhandhabungsausrüstung
- Personalkosten für Materialerhaltung
- Fracht- und Transportkosten
Verwaltungs- und Messkosten
- Personalkosten für Bestandsführung und -messung
- Managementzeit für Lösung von Lagerproblemen
Kosten von Systemausfällen
- Verlorene Geschäfte und Gewinne oder beeinträchtigter Goodwill durch unsachgemäßes Management oder späte Materiallieferung
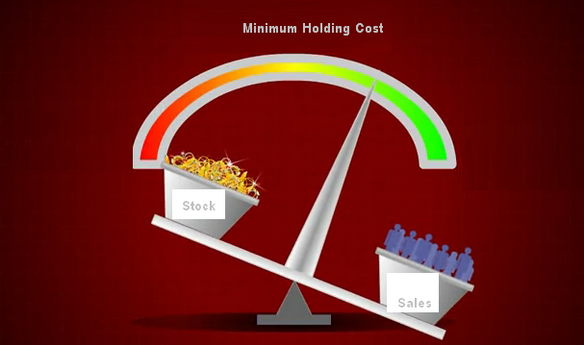
Wenn all diese zusätzlichen Kosten erkannt werden, kann die Gesamtlagerkosten 20–30 % über dem ausgewiesenen Buchwert des Lagerbestands liegen. Die Lagerkosten könnten noch höher sein, wenn keine ordnungsgemäßen Managementmethoden implementiert wurden.
Die Ermittlung der tatsächlichen Gesamtlagerkosten ist der erste Schritt zur möglichen Verbesserung des Lager-ROI. Danach können wir klären, wie viel Lagerbestand im System richtig ist.
Wie viel Lagerbestand brauchen Sie wirklich?
Viele Faktoren bestimmen die richtige Lagerbestandsmenge. Zu viel Lager führt zu unnötigen Kosten, zu wenig riskiert Ausverkauf oder Nichterfüllung der Kundennachfrage.
Vier Komponenten sind nötig, um zu bestimmen, wie viel Lagerbestand Sie führen müssen. Folgendes bezieht sich auf Verpackungslager, aber die Methodik gilt analog für Rohstoffe und Fertigwaren.
Erwartete Nachfrage
Wie viel benötigen Sie in einem gegebenen Jahr? Die vergangene Verkaufshistorie ist ein guter Startpunkt, aber der beste Weg zur Mengenbestimmung ist eine durchdachte Prognose basierend auf geplanten Marketing- oder Vertriebsinitiativen und aktuellen Marktnachfragen. Dies ist am besten auf Produktionslinien- oder SKU-Ebene durchzuführen – ein kniffliger, aber kritischer Prozess. Dies gibt ein genaues Maß für den Gesamteinkauf, aber nicht, wie viel zu einem bestimmten Zeitpunkt vorrätig sein muss.
Bestellhäufigkeit
Je häufiger die Bestellung, desto weniger Lagerbestand muss vorgehalten werden, da regelmäßig nachgefüllt werden kann. Aber häufigere Bestellungen können zu höheren Stückpreisen, mehr Frachtkosten und Verletzung von Lieferantenmindestmengen führen. Seltenere Bestellung oder Nachschub erfordert höhere Mindestbestände, um die übliche Nachfrage zu decken.
Lieferzeiten (Lead Times)
Können Sie Montag bestellen und Mittwoch erhalten, sind Lieferzeiten einfach und kein bestimmender Faktor. Oft sind sie jedoch lang und variabel. Gründe für variable Lieferzeiten:
- Produkttyp (Standard vs. kundenspezifisch)
- Verfügbare Lieferanten (Viele vs. wenige)
- Lieferantenstandort (Lokal vs. international)
- Einkaufsmacht des Käufers (Groß- vs. Kleinunternehmen)
Bei längeren Lieferzeiten ist präzisere Planung nötig – ein Hauptgrund, warum viele Unternehmen größere Lagerbestände vorhalten.
Sicherheitsbestand
Je mehr Unsicherheit in der Lieferkette, desto höher die Ausfallkosten und desto wahrscheinlicher führt ein Unternehmen mehr Lagerbestand für Notfälle. Faktoren für Unsicherheit:
- Variabilität der Lieferzeiten
- Anfangsmengenbedenken
Die Unfähigkeit zu fertigen aufgrund ausverkaufter Lagerbestände führt zu „Ausfallkosten“: Kundendissatisfaktion, Loyalitätsverlust, Markenschädigung. Sicherheitsbestand ist die Versicherung gegen Lieferketten-Fehlkalkulationen in der Lagerplanung.
Die Identifizierung der vorrätigen Menge markiert nicht das Ende der Lageroptimierung. Es gibt noch viele Wege, Lagerbestände durch alternative Asset-Platzierung zu senken.
Wo anfangen?
Effektives Lagerbestandsmanagement ist eine Querschnittsaufgabe. Von Finanzen über Marketing, Vertrieb, Beschaffung, Fertigung bis Lagerhaltung – alle haben eine Rolle im gesamten Unternehmen und Mittel, den Lager-ROI zu verbessern.
Das funktionsübergreifende Team muss die hier skizzierten Fragen zu Verpackung, Rohstoffen und Fertigwarenbeständen betrachten. Jedes Unternehmen hat andere Dynamiken und Imperative und muss sein Geschäft akribisch bewerten. Die Ermittlung des tatsächlichen Lagerbedarfs gibt Einblick in Optimierung basierend auf anderen Unternehmensbedürfnissen. Funktionale Expertise kann die in diesem Artikel skizzierten Einsparpotenziale freisetzen. Aber bleiben Sie offen für neue Chancen in Ihrer Lieferkette.
Bleiben Sie dran
Wir gehen noch tiefer unter die Oberfläche, um neue Wege zur Senkung Ihrer Lagerkosten durch ERP-Implementierung zu ermitteln. Im Wesentlichen den gesamten in diesem Artikel besprochenen Prozess so viel einfacher zu machen, um einen geldsparenden Plan zu bestimmen und zu entwickeln. Mal sehen, ob ich Sie überzeugen kann, dass ERP-Systeme das Leben leichter machen und Ihre Gewinnmargen steigern können.
Industrietechnik
- Enterprise Cloud Cost Management: Strategien zum Verstehen und Reduzieren von Ausgaben
- 4 bewährte Strategien zur Senkung von Spritzguss-Werkzeugkosten
- Total Cost of Ownership reduzieren: Bewährte Strategien für Betrieb und Anlagenpflege
- Wie Überproduktion Personalkosten aufbläht – und was Sie dagegen tun können
- Bewährte Strategien zur Senkung der Personalkosten und Steigerung Ihres Gewinns
- Arbeitsanweisungen zu Profitcentern machen mit digitaler Software
- Manuelle vs. automatische Teilekostenberechnung: Welcher Ansatz spart Geld?
- Gastgewerbe-Abläufe mit fortschrittlicher Inventarmanagement-Software optimieren
- CNC-Fertigungskosten senken: 11 bewährte Strategien für Design & Beschaffung
- Generator-Energiekosten senken: Bewährte Strategien für Unternehmensersparnisse