



Wie Materialverschwendung Kosten, Zeit und Rentabilität beeinflusst
Versteckte Kosten der Materialverschwendung
Fertigung ist extrem wettbewerbsintensiv und wird intensiver, da Kunden mehr Dienstleistungen fordern. Es ist wichtig, nicht nur Kontrolle über Overhead zu behalten, sondern auch zu verstehen, wie verbessertes Materialhandling direkte Kosten senkt. Dieser Artikel beleuchtet die versteckten Kosten von Materialverschwendung und deren Nebenprodukte.
Materialverschwendung zu reduzieren bedeutet bessere Ressourceneffizienz, Minimierung von Verschmutzung und mehr Gewinn. Jeder eingesparte Euro bei Rohmaterialkosten rettet das Unternehmen am Endergebnis. Bei steigenden Rohstoffpreisen wächst der Druck auf Fertigungsanlagen, Produktabfall zu reduzieren. Schwellenländer verursachen dramatische Nachfragesteigerungen nach Ressourcen, und die Versorgung vieler Rohstoffe wird schwieriger. Rohstoffpreise werden voraussichtlich weiter steigen und instabil bleiben. Hersteller spüren die Auswirkungen bereits in Betrieb und Bilanz – diese Probleme werden wahrscheinlich persistieren, wenn nicht verschlimmern.
Unternehmen, die notwendige Schritte zur Steigerung der Ressourcenproduktivität unternehmen, könnten signifikanten Wert in der Kostensenkung bei gleichzeitiger Etablierung besserer Operationen schaffen.
Direkte Materialkosten
Direkte Materialkosten sind jedem bekannt und nachvollziehbar. Dies sind die Kosten der direkten Materialien, die zur Produktion von Gütern notwendig sind. Hier eine Idee zur Berechnung:
- Gesamtmenge der zu produzierenden Menge ermitteln (meist durch Auftragsgröße vorgegeben).
- Gesamtmenge der benötigten Rohmaterialien zur Produktion des Auftrags berechnen.
- Diese Menge mit dem Einzelpreis des Rohmaterials multiplizieren.
- Falls Verschwendung oder Ausschuss anfällt, dies zu den Kosten aus Schritt 3 addieren.
- Falls Verschwendung/Ausschuss zu Schrottwert verkauft werden kann, dies von Schritt 4 abziehen.
Betrachtet man die Schritte und die Berechnung, ergeben sich Fragen, die man sich stellen sollte:
- Wenn Sie die gesamte Rohmaterialmenge für den Auftrag berechnen, warum hätten Sie dann Restverschwendung oder Ausschuss?
- Was passiert, wenn Sie die Gesamtrohmaterialmenge falsch schätzen und einen zu geringen Betrag bestellen?
- Wie verhält sich der Einzelpreis des Rohmaterials zum Schrottwert?
- Wie beeinflussen diese Aspekte die gesamte operative Time-to-Market?
- Wäre es nicht besser, mehr Lagerbestand zu halten, um Produktvorlaufzeit zu verkürzen und weniger Rohmaterial nachbestellen zu müssen?
Für diesen Artikel tauchen wir in die Kosten von Materialverschwendung ein und wie fehlerhafte Materialbestellungen Zeit und Geld beeinflussen.
Warum die Schätzung der Gesamrohstoffkosten wichtig ist
Rohstoffe sind die Basis aller Fertigungsprodukte. Steigende Fertigungsressourcenkosten ermutigen Management, bessere Wege zur Minimierung von Produktabfall zu finden. Produktabfall ist das überschüssige Rohmaterial, das nicht aus der Lieferung benötigt wird. Beispiel: Kupferdraht, der abgeschnitten wird, um die korrekte Länge für einen Kabelbaum zu erhalten. Oder überschüssiger Stahl, der aus dem Rohmaterialblock bearbeitet wurde. Ob von Bearbeitung oder Komponentenmontage – das Ergebnis ist dasselbe.
Rückgewinnung überschüssiger Materialien
Rückgewinnung (Salvaging) wird in der Industrie oft betrieben, um Kosten von Abfallmaterialien zurückzugewinnen. Das Problem: Der Marktpreis ist weit höher als das, was durch Recycling von Abfall zurückgewonnen werden kann. Dies zeigt, wie sehr Überschussabfall die direkten Materialkosten beeinflussen kann.
Ressourcen-Lieferzeit (Lead Time)
Die geschätzte Rohmaterialmenge zur Produktionsfertigstellung ist nie exakt. Es gibt immer einen Fehlerpuffer bei der Bestimmung der präzisen Menge. Eine gute Faustregel: Lieber mehr kaufen als weniger. Zwar ist es gute Praxis, allen Geld aus dem Materialauftrag herauszupressen, aber eine Unterschätzung der Lieferung kann schlimmer sein als eine Überschätzung.
Betrachten wir dies vom Start: Fertigungsanlagen für Produkte am Markt haben keinen Zugriff auf grundlegende Rohmaterialien, sobald Aufträge eingehen. Es gibt oft Lagerreserven, die jedoch nur die Startphase überbrücken, bis der Rest eintrifft. Bei kleinen Aufträgen könnten Reserven ausreichen, bei großen Aufträgen reicht die gelagerte Menge möglicherweise nicht.
Kosteneffizienz zu schätzen ist immer gute Praxis, aber sicherzustellen, dass die eintreffenden Materialien die exakt nötige Menge für das Projekt sind, ist schwer. Das Beispiel fehlerhafter Rohmaterialmessungen für die Fertigung ist ein Paradebeispiel. Wenn der Originalauftrag nicht berücksichtigte, dass Materialverlust entsteht, muss der Manager einen weiteren Rohmaterialauftrag platzieren.
Dies mag bei kleinen Aufträgen kein großes Problem sein, aber bei großen Aufträgen gilt das gleiche für den Lieferanten. Die Lieferzeit für den Versand der Materialien kann von wenigen Tagen bis zu Wochen reichen – abhängig von deren eigener Lagerhaltung. Die gesamte Lieferzeit muss Folgendes umfassen:
- Vorbereitungs-Lieferzeit (Preprocessing Lead Time) – Zeit von Bedarfserkennung bis Freigabe des Bestellauftrags.
- Prozess-Lieferzeit (Process Lead Time) – Zeit zur Beschaffung oder Fertigung des Artikels.
- Nachbearbeitungs-Lieferzeit (Post-Processing Lead Time) – Zeit, um einen gekauften Artikel ab Wareneingang im Lager verfügbar zu machen.
Hat man Glück, hat das Unternehmen das Produkt auf Lager und man springt direkt zur Prozess-Lieferzeit. Muss das Produkt gefertigt werden, verlangsamt sich der Fortschritt. Jetzt befindet man sich bei der maximalen Lieferzeit. Bestehende Voraufträge erhöhen diese weiter.
Der Fertigungsprozess wird für dieses Projekt ausgesetzt, bis Materialien eintreffen. Dies kann verheerende Auswirkungen auf den Time-to-Market-Termin des Kunden haben.
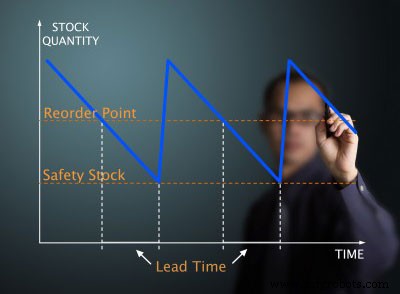
Es ist wichtig zu verstehen, dass Materialien nicht immer auf Abruf verfügbar sind und ursprüngliche Schätzungen aus Sicherheitsgründen eher hoch angesetzt sein sollten.
Lagerhaltung als letzter Ausweg
Bei langen und/oder unvorhersehbaren Lieferzeiten fügen Supply-Profis oft Rohmateriallagerbestände hinzu, um zusätzliche Lieferzeiten und Risiken auszugleichen. Viele Unternehmen praktizieren dies, da Lagerbestand ein Aktivposten in der Bilanz ist und als günstige Versicherung gilt. Unterstützt wird diese Entscheidung durch die niedrigen Lagerhaltungskosten, die die meisten Unternehmen ansetzen.
Auch wenn Lagerhaltung eine gute Methode ist, den Schmerz von Fehlmengen in Fertigwaren zu mildern, sind die direkten und indirekten Kosten viel höher als typischerweise angenommen.
Angemessene Lagerhaltungskosten liegen zwischen 50 und 75 Prozent des Einkaufspreises pro Jahr. Viele Unternehmen unterschätzen ihre Kosten, indem sie indirekte Kosten der Lagerhaltung nicht berücksichtigen. Unternehmen realisieren nicht, dass Lagerbestand für bestimmte Instanzen vorteilhaft ist – besonders wenn Produktion kurzfällt und sofort mehr Produkte benötigt werden, oder kleine Aufträge hereinkommen, die der Lagerbestand bedient. Aber die Wahrheit: Die indirekten Kosten des Haltens von Produkten sind eher groß.
Das Problem mit Lagerbeständen und ihren Kosten zeigt sich in erhöhten Overhead-Kosten, niedrigen Lagerumschlägen, schlechtem Cashflow und hohen obsolet werdenden Beständen. Vielleicht sind diese Kosten angemessen mit erhöhten Lieferzeiten in der Lieferkette assoziiert.
Realität der Verschwendung
Zusammenfassend: Der mit Produkten verbundene Fertigungsabfall ist ein wachsendes Anliegen für Produktionsmanager. Ein präzises Mittel zur Schätzung von Rohmaterialkosten spart Geld und Zeit. Um die für ein Projekt benötigten Materialien genau zu schätzen, sollte eine Untersuchung durchgeführt werden, wie und wer die Fertigung durchführt, um abzuschätzen, wie viel zur Auftragsfertigung nötig ist. Lassen Sie sich nicht täuschen und denken, die geschätzte, ideale Menge sei genau die Menge, die das Projekt abschließt – denn auf dem Weg vom Lieferanten zu Ihren Fertigungsmitarbeitern schaffen es einige Materialien möglicherweise nicht bis zur finalen Phase.
Gibt es in Ihrem Unternehmen aktuelle Abläufe, die mit Überschussabfall umgehen? Oder sehen Sie Wege, die Effizienz in der Produktionsabfallreduzierung zu steigern?
Industrietechnik
- Wie 3D-Druckgeschwindigkeit Bauzeit und Produktivität antreibt
- Aktuelles Datum und Uhrzeit in Python abrufen: Praktischer Leitfaden
- Fertigungssysteme optimieren für mehr Effizienz und geringere Kosten
- Wie Zuverlässigkeit Zeit-, Talent- und Ressourcenverschwendung in der Fertigung reduziert
- Nachhaltiger E-Commerce: Wie Online-Händler pünktlich liefern, Kosten senken & den Planeten schützen
- Wie 3-D-Modellierung Bestands- & Materialmanagement effizienter macht
- KI treibt Zero-Waste-Fertigung voran: Transformation von Fabriken und Lieferketten
- Kosteneinsparungen durch Zeit- und Materialeffizienz bei Motorverdrahtungsprojekten maximieren
- Zerspanbarkeit verstehen: Definition, Bedeutung & Messverfahren
- Die Rolle von Reibungsmaterialien in Fahrzeugbremsen und industriellen Anwendungen