



Marvell Technologies 11 Hauptkonkurrenten: KI, Cloud und Halbleitermärkte 2026 prägend
Im vergangenen Jahrzehnt ist Marvell Technology zu einem zentralen Akteur geworden, der die globale KI- und Rechenzentrum-Revolution vorantreibt. Aus seinen Wurzeln in Speicher- und Netzwerkchips hat sich das Unternehmen zu einem führenden Anbieter von kundenspezifischem KI-Silizium, High-Speed-Netzwerklösungen, optischen Interconnects und Cloud-Infrastruktur-Halbleitern entwickelt.
Die Transformation ist bemerkenswert. Vor wenigen Jahren wurde Marvells Umsatz noch von Speicher- und Netzwerkprodukten dominiert, doch das Rechenzentrumssegment macht nun über 75 % des Gesamtumsatzes aus und positioniert es als primären Wachstumsmotor des Unternehmens. Marvell prognostiziert, dass sein kundenspezifisches KI-Silizium-Geschäft allein bis 2029 einen Jahresumsatz von über 10 Milliarden Dollar überschreiten wird【1】.
2026 war ein Durchbruchsjahr: Marvells Aktienkurs verdreifachte sich mehr als, was dem Unternehmen einen begehrten Platz im S&P 500 Index einbrachte. Doch da sich das Halbleiter-Ökosystem ausdehnt, verschärft sich der Wettbewerb unter Chipherstellern.
Die folgende Tabelle stellt die 11 einflussreichsten Konkurrenten vor, beleuchtet ihre Kernstärken und wie sie die Zukunft von KI, Cloud Computing und Halbleitertechnologie vorantreiben.
Wussten Sie? Marvell schätzt, dass sein adressierbarer Markt in der Rechenzentrumsinfrastruktur bis 2028 mehr als verdreifacht wird【2】.
11. Credo Technology
Gegründet: 2008
Kernprodukte: Ethernet DSPs, PCIe-Konnektivitätslösungen
Jahresumsatz: 1,34 Mrd. $+
Wettbewerbsvorteil: Fortschrittliche SerDes, DSPs und Active Electrical Cables (AECs)
Credo ist dank des KI-Infrastruktur-Booms schnell zu einem wachstumsstarken Halbleiterunternehmen geworden. Sein Fokus auf effiziente Datenbewegung zwischen KI-Beschleunigern, Netzwerkausrüstung und Speichersystemen adressiert einen kritischen Flaschenhals, da Bandbreitenanforderungen von 400 G auf 800 G und 1,6 T Netzwerke steigen.
Credos AECs bieten eine kostengünstigere, energieeffizientere Alternative zu optischen Interconnects und gewinnen an Zugkraft bei Hyperscalern, die KI-Rechenzentren bauen【3】. Im FJ 2026 meldete das Unternehmen einen Umsatzanstieg von 126 % im Jahresvergleich.
10. Astera Labs
Gegründet: 2017
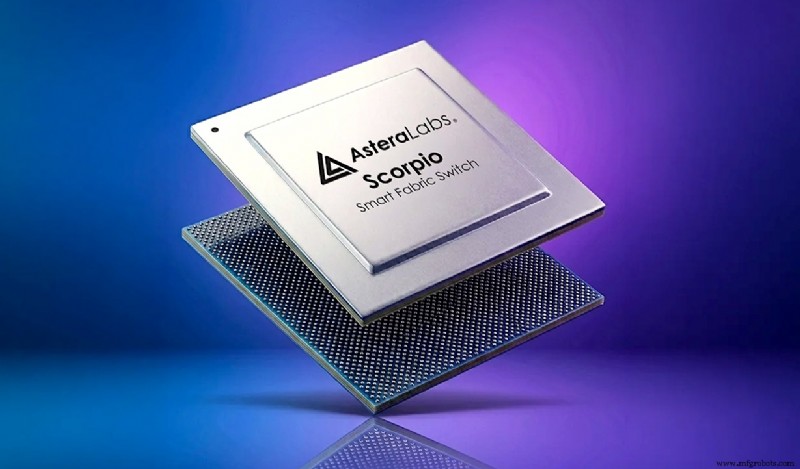
Kernprodukte: Scorpio Fabric Switches, Aries PCIe Retimer
Jahresumsatz: 1 Mrd. $+
Wettbewerbsvorteil: KI-Konnektivitätsinfrastruktur (PCIe, CXL)
Während NVIDIA und AMD den KI-Compute dominieren, spezialisiert sich Astera Labs auf die Konnektivitätsebene, die diese Systeme skaliert. Seine Halbleiterlösungen reduzieren Flaschenhälse zwischen Prozessoren, Beschleunigern, Speicher und Storage und steigern Leistung, Effizienz und Skalierbarkeit.
Astera's Fokus auf PCIe und Compute Express Link (CXL) positioniert es an der Spitze der nächsten KI-Systemgeneration, wo geteilter Speicher und Ressourcennutzung kritisch sind. Marvell investiert ebenfalls stark in fortschrittliche Konnektivitätstechnologien, was direkten Wettbewerb schafft.
Das Unternehmen erweitert sein Scorpio Fabric Switch Portfolio, um immer größere KI-Cluster zu unterstützen und Bandbreite sowie Skalierbarkeit über Rack-Scale-Deployments zu verbessern.
9. Arista Networks
Gegründet: 2004
Kernprodukte: KI Ethernet Fabrics
Jahresumsatz: 9,71 Mrd. $+
Wettbewerbsvorteil: Extensible Operating System (EOS)
Arista wurde von Anfang an für Cloud Computing gebaut. Sein EOS liefert eine softwarezentrische Architektur, die Zuverlässigkeit, Automatisierung und Skalierbarkeit erhöht【4】 und bei Hyperscalern wie Microsoft und Meta Anklang findet.
Aristas High-Speed-Ethernet-Plattformen dienen als bevorzugte Alternative zu proprietären Netzwerklösungen und ermöglichen Cloud-Anbietern, KI-Infrastruktur effizienter zu skalieren.
Im Gegensatz zu Marvell, das Merchant-Silizium und Netzwerkkomponenten liefert, bietet Arista End-to-End-Netzwerksysteme und Softwareplattformen, doch beide zielen auf KI-Netzwerkbudgets und Rechenzentrumskonnektivität ab.
Finanziell ist Arista einer der profitabelsten Netzwerkanbieter mit Bruttomargen über 60 % und operativen Margen nahe 46 % – Niveaus, die in der Branche selten sind.
8. Lumentum Holdings
Gegründet: 2015
Kernprodukte: Optische Engines, Rechenzentrums-Optik
Jahresumsatz: 2,48 Mrd. $+
Wettbewerbsvorteil: Fortschrittliche Lasertechnologie-Expertise
Lumentum konkurriert mit Marvell in der optischen Netzwerkinfrastruktur und liefert Laser, optische Engines, Transceiver und kohärente Kommunikationstechnologien, die GPUs, CPUs, Storage und Netzwerkausrüstung in modernen KI-Rechenzentren verbinden.
2022 erwarb Lumentum NeoPhotonics, was seine High-Speed-Optik-Fähigkeiten erweiterte und seine Position bei Hyperscale-Kunden, die KI-Netzwerke entwickeln, stärkte.
Heute konkurrieren Lumentums kohärente optische Technologien direkt mit Teilen von Marvells optischem Netzwerkportfolio, besonders bei High-Speed-Interconnect-Deployments.
Das Unternehmen entwickelt aktiv 800 G, 1,6 T und zukünftige optische Netzwerkarchitekturen, um relevant zu bleiben, da die Bandbreitenanforderungen von Rechenzentren wachsen【5】.
7. Alchip Technologies
Gegründet: 2003
Kernprodukte: KI-Beschleuniger, Rechenzentrums-ASICs
Jahresumsatz: 990 Mio. $+
Wettbewerbsvorteil: Reines ASIC-Fokus, 2.5D/3DIC Chiplet-Packaging
Alchip profitiert vom KI-Boom, da Hyperscaler zunehmend kundenspezifische KI-Hardware entwerfen, anstatt sich ausschließlich auf Merchant-Prozessoren zu verlassen. Im Gegensatz zu Mainstream-Chipherstellern ist Alchips Kernservice, Kunden beim Design, der Fertigung und dem Versand voll kundenspezifischer Chips zu helfen.
Die enge Partnerschaft mit TSMC ermöglicht schnelle Migration zu fortschrittlichen Nodes, einschließlich 3 nm und darüber. Obwohl Alchips Umsatz kleiner als Marvells ist, macht seine Spezialisierung auf kundenspezifisches ASIC-Design es zu einem direkten Konkurrenten in dieser Nische.
6. Coherent Corp
Gegründet: 1971
Kernprodukte: Kohärente Optische Engines, Rechenzentrums-Optik
Jahresumsatz: 6,60 Mrd. $+
Wettbewerbsvorteil: Führerschaft in Photonik, vertikale Integration
Coherent spezialisiert sich auf Photonik, Laser, optische Kommunikation und fortschrittliche Materialien, die massive Datenübertragung über moderne Netzwerke ermöglichen. Mit KI, die beispiellose Bandbreite verlangt, ist Coherent zu einem Schlüssellieferanten für Hyperscale-Rechenzentren geworden und meldete 6,6 Mrd. $ Umsatz im GJ 2026 – ein Wachstum von 18 % im Jahresvergleich【6】.
Im Gegensatz zu Marvell konkurriert Coherent nicht stark in kundenspezifischen KI-ASICs oder Merchant Ethernet Switching Silizium, sondern fokussiert auf optische Infrastruktur. Seine vertikale Integration – von der Laserfertigung bis zu kompletten Modulen – bietet Qualitätskontrolle, reduziert Lieferkettenrisiken und beschleunigt Produktentwicklung.
5. MediaTek
Gegründet: 1997
Kernprodukte: KI-Beschleuniger und Rechenzentrums-ASICs
Jahresumsatz: 19,23 Mrd. $+
Wettbewerbsvorteil: Massive Smartphone-Skala, enge TSMC-Beziehungen
MediaTek ist zu einem signifikanten Konkurrenten für Marvell geworden, besonders bei kundenspezifischen KI-ASICs. Es hat aggressiv in hyperscaler-designte KI-Chips expandiert, einen Markt, den Marvell als Schlüsselwachstumschance sieht. MediaTek schätzt, der KI-ASIC-Markt könnte bis 2027 80 Mrd. $ erreichen, mit einem angestrebten Anteil von 10-15 %.
MediaTek investiert auch in High-Speed SerDes, Advanced Packaging und Chiplet-Architekturen – und adressiert damit dieselben KI-Infrastruktur-Flaschenhälse wie Marvell. Das Unternehmen entwickelt Next-Gen 224 G SerDes-Technologie, eine kritische Komponente für effiziente Datenbewegung in KI-Systemen.
4. Qualcomm
Gegründet: 1985
Kernprodukte: Kundenspezifisches KI-Silizium, Server-CPUs
Jahresumsatz: 44,49 Mrd. $+
Wettbewerbsvorteil: Führerschaft in Funktechnologie, riesiges Patentportfolio
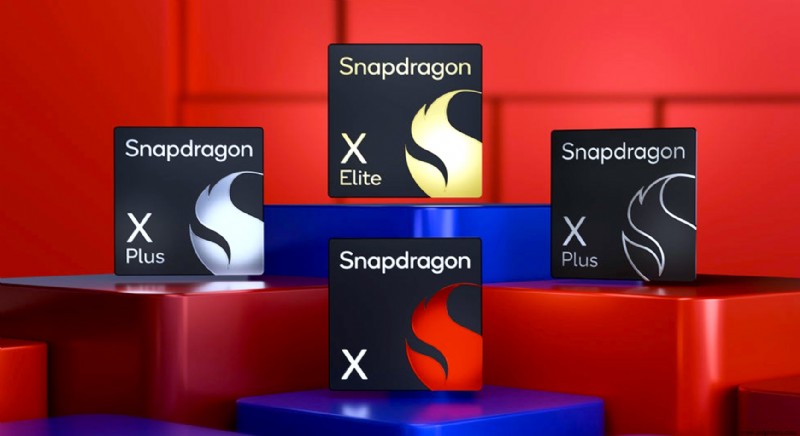
Qualcomm hat sich in Automotive, KI, industrielles IoT, PCs und Rechenzentrumsinfrastruktur diversifiziert, was KI zur Top-Priorität macht. Seine Snapdragon X Elite Plattform startete eine neue Generation von KI-PCs, während seine On-Device KI-Engines große Sprachmodelle ohne ausschließliche Cloud-Abhängigkeit ausführen.
2025 erwarb Qualcomm Alphawave Semi für 2,4 Mrd. $ und brachte High-Speed-Konnektivität, SerDes, Chiplet-Interconnects und Networking-IP – Bereiche, in denen Marvell traditionell stark war.
Qualcomms Patentportfolio – über 334.800 Patente und Anmeldungen – generiert über 5,6 Mrd. $ Lizenzumsatz und bietet einen stabilen Hochmargen-Einkommensstrom.
3. Cisco Systems
Gegründet: 1984
Kernprodukte: Silicon One Netzwerkplattformen
Jahresumsatz: 60,75 Mrd. $+
Wettbewerbsvorteil: Tiefe Beziehungen zu Enterprise-IT-Abteilungen
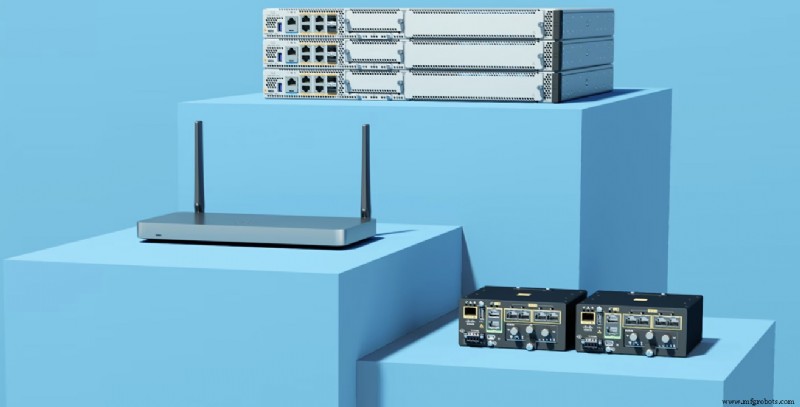
Cisco profitiert vom breiteren KI-Ökosystem: Jedes KI-Rechenzentrum benötigt Networking, Security, Optik, Routing und Datenmanagement-Infrastruktur. Ciscos Silicon One Chips, Nexus Switches, optisches Networking und Security-Plattformen geben ihm eine starke Präsenz in der KI-Infrastruktur.
Während Marvell Ethernet-Switch-Silizium und Netzwerkchips liefert, baut Cisco komplette Netzwerksysteme, zunehmend angetrieben durch die eigene Silicon One Architektur. Beide Unternehmen konkurrieren um Ausgaben für High-Speed-Networking und Datenbewegung.
Optisches Networking ist ein Hauptschlachtfeld. Ciscos Erwerb von Acacia Communications brachte über 1 Mrd. $ Aufträge in einem einzigen GJ 2026 Quartal und wird voraussichtlich um mehr als 200 % im Jahresvergleich wachsen【7】.
2. AMD
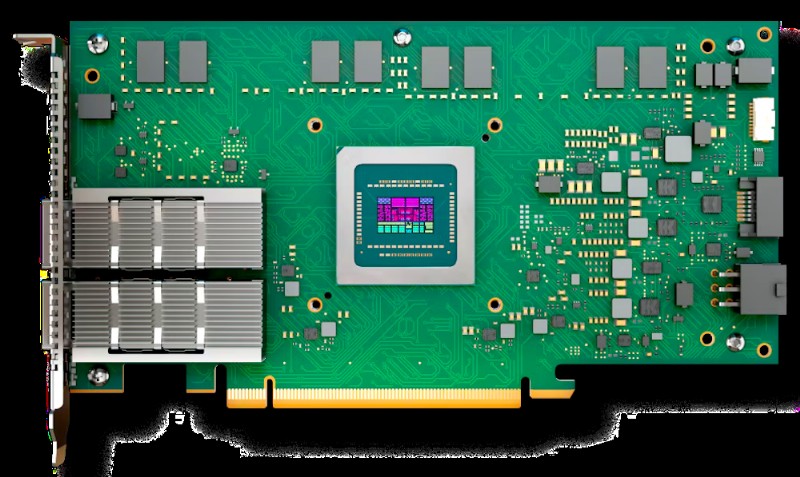
Gegründet: 1969
Kernprodukte: Instinct KI-Beschleuniger, EPYC Serverplattform
Jahresumsatz: 37,45 Mrd. $
Wettbewerbsvorteil: Xilinx-Akquise, adaptives Computing
AMDs Rechenzentrumsgeschäft war eine große Erfolgsgeschichte. Seine EPYC-Prozessoren gewannen stetig Anteile von Intel in Enterprise-Servern und Hyperscale-Cloud-Deployments, wobei der Rechenzentrumsumsatz im GJ 2026 19 Mrd. $ überstieg – das größte Segment für AMD.
Während Marvell sich auf kundenspezifisches KI-Silizium und Netzwerklösungen fokussiert, liefert AMD KI-Beschleuniger, Server-CPUs und Rechenzentrumsplattformen. Beide zielen auf dieselben Hyperscaler-KI-Ausgabenbudgets ab, obwohl ihre Produktlinien unterschiedlich sind.
AMDs Erwerb von Xilinx machte es zum Führer bei FPGAs und stärkte seine Industriemarktposition. Der spätere Erwerb von Pensando fügte DPUs und Cloud-Networking-Technologien hinzu und erweiterte AMDs Rolle in modernen Rechenzentren.
Aus Marktkapitalisierungsperspektive wuchs AMD von unter 2 Mrd. $ 2015 auf über 800 Mrd. $ 2026 – eine bemerkenswerte Comeback-Story【8】.
1. Broadcom
Gegründet: 1961 (als HP Associate Division)
Rivalisierende Produkte: Kundenspezifische KI-ASICs, Ethernet Switch Chips
Jahresumsatz: 75,47 Mrd. $+
Wettbewerbsvorteil: Skalierung und finanzielle Stärke
Broadcoms einzigartige Stärke liegt in der Dominanz unsichtbarer Märkte. Während NVIDIA Aufmerksamkeit für GPUs erhält, liefert Broadcom das Networking- und Konnektivitäts-Rückgrat, das KI-Cluster skalieren lässt. Es ist Marvells direkter Konkurrent und liefert sich Kopf-an-Kopf-Kämpfe im kundenspezifischen KI-Silizium – einem der am schnellsten wachsenden Halbleitersegmente.
Im Networking fordern Broadcoms Tomahawk- und Jericho-Produktfamilien Marvells Teralynx-Switching-Plattformen direkt heraus. Networking machte im GJ 2026 fast 40 % von Broadcoms KI-Halbleiterumsatz aus, was die strategische Bedeutung des Marktes unterstreicht.
Broadcoms Hauptvorteil ist seine schiere Größe. Mit Jahresumsatz über 75 Mrd. $ gegenüber Marvells 8,1 Mrd. $ kann es jährlich rund 12 Mrd. $ in F&E investieren und tiefe Beziehungen zu großen Cloud-Anbietern pflegen. Das Unternehmen strebt auch an, bis GJ 2027 100 Mrd. $ Jahresumsatz mit KI-Chips zu überschreiten【9】【10】.
Weiterlesen
- 16 führende chinesische Halbleiterunternehmen
- 14 Nvidia-Konkurrenten und Alternativen
Zitierte Quellen und weitere Referenzen
- Marvell sieht kundenspezifischen Chipumsatz 2029 über 10 Mrd. $, Reuters
- Marvell Rechenzentrumsumsätze steigen, aber der Rest fällt, MarketBeat
- Kann Credo Technology Umsatzwachstum im KI-Boom halten? Yahoo Finance
- EOS ist das moderne Cloud-Network-Betriebssystem, Arista
- Lumentum profitiert von Traction in Transceivern, Yahoo Finance
- Coherents Umsatz über die Jahre, Macrotrends
- Gewinnprotokoll von Cisco, The Motley Fool
- Lisa Su rettete AMD. Jetzt will sie Nvidias KI-Krone, Forbes
- Broadcoms F&E-Ausgaben über die Jahre, Macrotrends
- Broadcom-Aktien rutschen trotz Umsatzsprung bei KI-Chip-Nachfrage, WSJ
Industrietechnik
- 11 häufige Fallstricke bei Online-PCB-Anfragen vermeiden
- B2B-Social-Media-Checkliste: Der Leitfaden für Hersteller-Marken
- Präventive Wartung meistern: Ein umfassender Expertenleitfaden
- 6 bewährte Strategien zur Stärkung der Lagerbestandskontrolle
- Industrievertrieb revolutionieren: Amy Kim, Thomas' CRO & ehemalige Google-Führungskraft, teilt wegweisende Einblicke
- Veraltete Waren recyceln: Marke und Planet schützen
- Kleine Hersteller nutzen KI für schlanke Prozesse und Effizienz
- Lean und Industrie 4.0 integrieren: Wertstromdenken als Schlüssel
- Jenseits von Kunststoff: 3D-Druck-Services transformieren die moderne Industrie
- Sind Ihre CNC-Holzdrehwerkzeuge langlebig? Tipps zur Standzeitverlängerung