



13 führende US-Halbleiterunternehmen 2026
Die Vereinigten Staaten dominieren das globale Halbleiter-Ökosystem, nicht nur durch Chipproduktion, sondern durch Kontrolle der kritischsten Lieferkettenkomponenten. Von bahnbrechenden Chiparchitekturen bis zu modernsten Softwaretools und High-Performance-Computing generieren US-Firmen über 500 Mrd. $ Jahresumsatz – mehr als die Hälfte der weltweiten Halbleitereinnahmen.
Dieser Leitfaden stellt die 13 einflussreichsten US-Halbleiterunternehmen vor, mit Details zu Geschäftsmodellen, Flaggschiff-Technologien, Marktpositionen und Schlüsselkennzahlen. Ob sie KI, Consumer Electronics oder die nächste Computing-Welle antreiben – diese Firmen gestalten die Zukunft der Branche.
Wussten Sie? Der CHIPS and Science Act 2022 stellt 52,7 Mrd. $ zur Stärkung der US-Halbleiterfertigung und -forschung bereit – 39 Mrd. $ für Fabs und 11 Mrd. $ für F&E und Workforce Development. [1]
13. NXP Semiconductors: Automotive Chip Leader
Gegründet 2006
Kernprodukte: ADAS, RF, Wireless-Kommunikationslösungen
Jahresumsatz: 12,61 Mrd. $
Wettbewerbsvorteil: NFC & Embedded Security Chips
Aus einer Philips-Ausgliederung hervorgegangen, glänzt NXP in Automotive, Industrial und Secure Connectivity. Seine Chips sind integraler Bestandteil von ADAS, Infotainment, Antriebsstrangsteuerung und Fahrzeugvernetzung, während NFC-Technologie kontaktloses Bezahlen und IoT-Geräte antreibt.
Wesentlicher Einblick: 2026 brachte NXP den S32N7 Super-Integrationsprozessor auf den Markt, um die Fahrzeugdigitalisierung zu beschleunigen.
12. Marvell Technology: Data Infrastructure Innovator
Gegründet 1995
Kernprodukte: ASICs, Netzwerkchips, Speichercontroller
Jahresumsatz: 8,19 Mrd. $+
Wettbewerbsvorteil: Führerschaft in kundenspezifischem KI-Silizium
Marvell treibt Dateninfrastruktur und Konnektivität voran – ermöglicht effiziente Datenbewegung, Speicherung und Verarbeitung in Cloud, 5G und KI-Workloads. Seine Chips untermauern große Cloud-Anbieter und Hyperscale-Rechenzentren.
Investitionen in 800 G und 1,6 T optisches Networking und KI-Cluster-Interconnects machen Marvells KI-Nachfrage zum primären Wachstumsmotor.
Wesentlicher Einblick: GJ 2026 Umsatz erreichte 8,19 Mrd. $, getrieben durch KI-zentrierte Nachfrage. [2]
11. Analog Devices: Signal Processing Specialist
Gegründet 1965
Kernprodukte: Analog ICs, Mixed-Signal-Halbleiter
Jahresumsatz: 11 Mrd. $+
Wettbewerbsvorteil: Industrieller & Automobilfokus
Analog Devices übersetzt reale Signale in digitale Daten, wodurch seine Chips für präzise, niedrigenergetische Anwendungen in Industrie, Automotive, Kommunikation und Healthcare unverzichtbar sind.
Sein widerstandsfähiges Geschäftsmodell – lange Produktlebenszyklen und wiederkehrende Nachfrage – hält den Umsatz in zyklischen Märkten stabil.
Elektrifizierung, KI-gestützte Infrastruktur und erneuerbare Energien treiben Wachstum.
Wesentlicher Einblick: 45 % des Umsatzes stammen aus Industrie, 30 % aus Automotive, je 13 % aus Consumer und Kommunikation. [4]
10. KLA Corporation: Qualitätskontroll-Autorität der Chips
Gegründet 1975
Kernprodukte: Wafer-Inspektion, Metrologie-Tools
Jahresumsatz: 13 Mrd. $+
Wettbewerbsvorteil: Dominanz in Prozesskontrolle & Inspektion
KLA liefert Präzisionsinspektions- und Metrologiesysteme, die fehlerfreie Chips gewährleisten. Fortgeschrittene Optik, KI-Algorithmen und hochpräzise Metrologie detektieren Defekte im nahe-atomaren Maßstab, kritisch für komplexe Nodes.
Mit steigender Prozesskomplexität werden KLAs Systeme noch essenzieller, was Yield-Optimierung und hohe Fertigungsinvestitionen antreibt.
Wesentlicher Einblick: Umsatzströme umfassen Serviceverträge, Software-Upgrades und Datenanalysen, was resilienten Cashflow auch in Abschwüngen sichert.
9. Lam Research: Präzisionsfertigungs-Spezialist
Gegründet 1980
Kernprodukte: Ätzanlagen, Depositionsausrüstung
Jahresumsatz: 21,6 Mrd. $+
Wettbewerbsvorteil: Dominanz in Plasma-Ätzen
Lam Research liefert Ätz-, Depositions- und Wafer-Reinigungstechnologien, essenziell für den Bau ultraschmaler Transistoren. Da Nodes unter 5 nm schrumpfen, wachsen Präzisionsanforderungen und treiben höhere Nachfrage nach Lams fortschrittlichen Systemen.
Wesentlicher Einblick: Seine Systeme sind auch entscheidend für 3D NAND Memory, das über 200 gestapelte Layer unterstützt.
8. Applied Materials: Motor der Chipfertigung
Gegründet 1967
Kernprodukte: Halbleiterfertigungs-Tools, Depositions-Systeme
Jahresumsatz: 28,3 Mrd. $+
Wettbewerbsvorteil: Hohe Wechselkosten
Applied Materials baut die fortschrittliche Ausrüstung, die Fabs weltweit antreibt – die Werkzeuge, die die gesamte Chipproduktionskette ermöglichen.
Finanziell meldet es 28,36 Mrd. $ Umsatz und 7,83 Mrd. $ Nettogewinn bei 49 % Bruttomarge, was den hohen Wert seiner spezialisierten Tools widerspiegelt.
Wesentlicher Einblick: Starkes Investment in Gate-All-Around-Transistoren und fortschrittliches DRAM-Scaling, Applied hält 57.700 Patente, 45 % davon aktiv. [6]
7. Micron Technology: Die Memory Engine
Gegründet 1978
Kernprodukte: DRAM, NAND Flash, High-Bandwidth Memory
Jahresumsatz: 37,3 Mrd. $+
Wettbewerbsvorteil: Langfristige Lieferverträge
Micron ist der einzige große US-Hersteller von DRAM und NAND Memory. KI-Workloads haben Memory von einer Ware zu einem strategischen Treiber gemacht, was die Nachfrage nach High-Bandwidth-Memory und großen DRAM-Kapazitäten steigert.
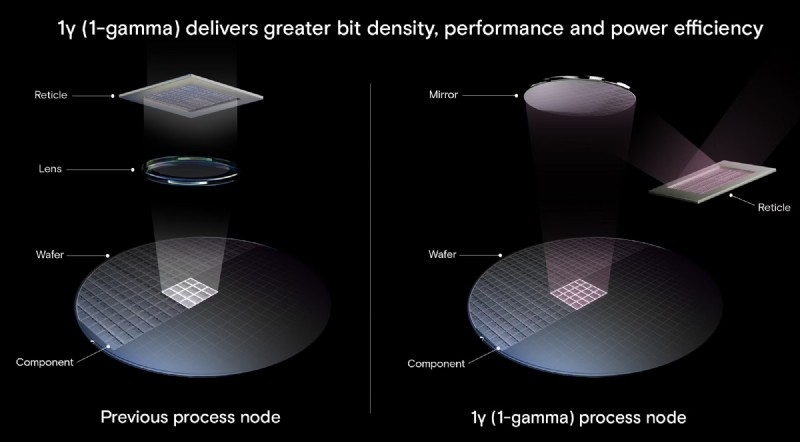
Microns 1-Gamma-DRAM und 200-Layer-3D-NAND stehen an der Spitze dieses Anstiegs.
Wesentlicher Einblick: 77 % des Umsatzes stammen aus DRAM, 23 % aus NAND Flash. [7]
6. Texas Instruments: Stiller Anführer der Alltagselektronik
Gegründet 1930 (als Geophysical Service)
Kernprodukte: Analog ICs, Embedded Prozessoren
Jahresumsatz: 17,6 Mrd. $+
Wettbewerbsvorteil: Dominanz in Analog-Halbleitern
TIs Analog-Segment, bewertet auf über 110 Mrd. $, wird bis 2034 mit ~6 % CAGR wachsen. Es liefert zig Milliarden Geräte – Smartphones, Energiesysteme, Autos, Industrieroboter – und ist das Rückgrat moderner Elektronik.
Lange Produktlebenszyklen (10–20+ Jahre) erzeugen vorhersehbare, stabile Umsatzströme.
Wesentlicher Einblick: Bruttomarge nähert sich 58 %, Analogverkäufe machen über 80 % des Gesamtumsatzes aus.
5. Advanced Micro Devices: High-Performance Computing neu definieren
Gegründet 1969
Kernprodukte: Ryzen, EPYC, Radeon, Instinct KI-Beschleuniger
Jahresumsatz: 37,47 Mrd. $+
Wettbewerbsvorteil: Rechenzentrumswachstum mit EPYC CPUs
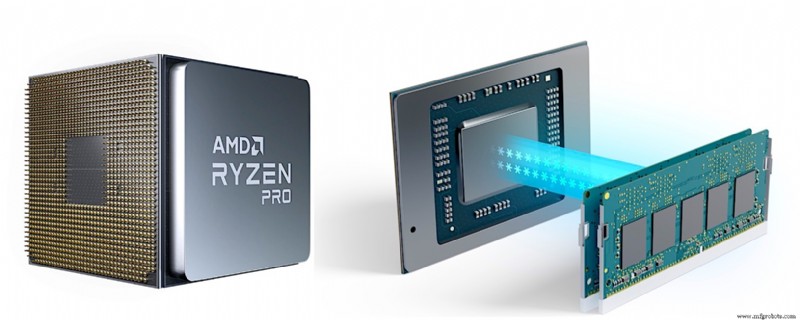
AMD ist vom Underdog zu einem Major Player bei CPUs, GPUs und KI-Beschleunigern aufgestiegen. Seine EPYC Server-CPUs und Instinct GPUs sind zentral für KI- und Rechenzentrumsworkloads.
Wesentlicher Einblick: GJ 2026 Rechenzentrumssegment wuchs 57 % YoY, getrieben durch EPYC und Instinct Nachfrage. [9]
4. Qualcomm: König der drahtlosen Konnektivität
Gegründet 1985
Kernprodukte: Snapdragon SoCs, 5G Modems, RF Systeme
Jahresumsatz: 44,4 Mrd. $+
Wettbewerbsvorteil: Unübertroffenes Wireless-Patentportfolio
Qualcomm treibt das globale Smartphone-Ökosystem mit Snapdragon-Prozessoren an, kommandiert ~25 % der SoC-Auslieferungen und >70 % im High-End-Android-Markt. Sein hybrides Modell – Chipfertigung und Patentlizenzierung – schafft eine hochprofitable Struktur.
Jenseits von Phones expandiert Qualcomm rasant in Automotive und IoT, generiert >1 Mrd. $ quartalsweise aus Automotive und zielt auf >20 % jährliches Wachstum.
3. Broadcom: Rückgrat der globalen Dateninfrastruktur
Gegründet 1961
Kernprodukte: Kundenspezifische KI-Beschleuniger, Netzwerkchips
Jahresumsatz: 68,2 Mrd. $+
Wettbewerbsvorteil: Führerschaft bei kundenspezifischen KI-Chips
Broadcom glänzt in Networking, kundenspezifischem Silizium und Infrastruktursoftware. Seine kundenspezifischen KI-Chips für Google, Meta und andere treiben maßgeschneiderte Leistung im großen Maßstab.
GJ 2025 Umsatz stieg 24 % YoY, generierte 26,9 Mrd. $ Free Cash Flow. 57 % des Umsatzes sind Halbleiter; 43 % stammen aus Infrastruktursoftware.
KI-Umsatz erreichte 20 Mrd. $ 2025, ~65 % YoY Wachstum. Broadcom projiziert >100 Mrd. $ KI-Chip-Umsatz bis 2027, mit 10 GW kundenspezifischer Beschleuniger bei sechs Großkunden. [10]
2. Intel: Legacy-Chip-Riese erfindet sich neu
Gegründet 1968
Kernprodukte: CPUs, KI-Beschleuniger, FPGAs
Jahresumsatz: 52,8 Mrd. $+
Wettbewerbsvorteil: Integrierte Fertigung
Intel pionierte die erste kommerzielle CPU und trieb Moores Law jahrzehntelang voran. Es bleibt führend bei PC- und Server-CPUs und beliefert OEMs wie Dell, HP und Lenovo.
Sein IDM-Modell – Design und Fertigung eigener Chips – hebt es ab. Jüngste Verschiebungen fokussieren Foundry-Services (Intel Foundry) und fortschrittliche Nodes wie Intel 18A, während Expansion in KI und Edge Computing voranschreitet.
Wesentlicher Einblick: Jährliche F&E-Ausgaben erreichen 13,8 Mrd. $; Capex übersteigt 14,6 Mrd. $ zum Wiederaufbau der Fertigungsführerschaft. [11]
1. NVIDIA: Zentrum der KI-Revolution
Gegründet 1993
Kernprodukte: GPUs, Rechenzentrumssysteme, KI-Softwareplattformen
Jahresumsatz: 215 Mrd. $+
Wettbewerbsvorteil: CUDA-Ökosystem
NVIDIA hat sich vom Gaming-Grafik-Pionier zum dominanten KI-Computing-Anbieter gewandelt, der ChatGPT, autonome Fahrzeuge, Robotik und Cloud-Services antreibt. Es könnte eine kumulative KI-Umsatzchance von bis zu 1 Billion $ erschließen.
Seine GPUs dominieren 75 % der weltweit TOP 500 Supercomputer, was seine Führerschaft in wissenschaftlichem und Enterprise-Computing unterstreicht.
CUDA, ein proprietärer Software-Stack, schafft signifikante Wechselkosten für Entwickler und zementiert NVIDIAs Marktdominanz.
Wesentlicher Einblick: NVIDIA kontrolliert ~92 % des diskreten GPU-Markts und ~80 % des KI-Beschleuniger-Markts. [13]
Weiterlesen
- 14 führende japanische Halbleiterunternehmen
- 16 Top chinesische Halbleiterunternehmen
- 15 Quantenprozessoren mit neuem Computing-Paradigma
Zitierte Quellen und weitere Referenzen
- Was der Chips and Science Act für KI bedeutet, Stanford University
- Marvell projiziert starkes FJ 2028 Umsatz durch KI-getriebenen Rechenzentrumsboom, Reuters
- Analog Devices hat stärkste Wachstumsaussicht unter DAO Peers, Seeking Alpha
- Vierteljahr und GJ 2025 Finanzergebnisse, Analog Devices
- Innovation freisetzen bei Verfügbarkeit & Obsoleszenz, Converge
- Applied Materials Patente und Statistiken, GreyB
- KI-Memory ausverkauft, verursacht beispiellosen Preisanstieg, CNBC
- Analog-Halbleitermarkt-Innovationen formen Next-Gen-Technologien, Precedence Research
- AMD Bewertungsprämie sieht nach jüngstem Earnings Beat anders aus, Investing.com
- Broadcom Inc. Q4 2025 Earnings Call Highlights, Yahoo Finance
- Neueste Fortschritte in Intel Foundry Prozesstechnologie, Intel
- 23 schnellste Supercomputer der Welt, RankRed
- NVIDIA kontrolliert 92 % des GPU-Markts, Carbon Credits
Industrietechnik
- Brandschutzstrategien für EDM- & CNC-Werkstätten: Produktivität & Sicherheit sichern
- 8 bewährte Strategien zur Kostensenkung im Spritzguss
- Diamantähnliche Kohlenstoffbeschichtungen (DLC) verstehen: Ein Leitfaden für Produktdesigner
- Häufige Spritzgussfehler vermeiden: 7 bewährte Strategien für Qualitätsbauteile
- Wie COVID-19 globale Lieferketten transformiert: Lehren und Strategien
- Konforme Kühlung: Bauteilqualität steigern und Spritzgusszykluszeiten reduzieren
- Six Sigma Green Belt Training – 10-wöchiges Intensivprogramm
- Photopolymere erklärt: Grundlagen & Anwendungen
- Premium Goldfinger-Verzinnung für Edge Connectoren – Präzises Abkanten & zuverlässige Verbindungen
- Fortgeschrittenes Oberschwingungsmanagement: Teil 2 – Effektive Strategien & Messungen