



Edge AI Chips: Treiber der On-Device-Intelligenz-Zukunft
Deloitte prognostizierte 2020, dass mehr als 750 Millionen Edge-AI-Chips – vollständige oder partielle Prozessoren, die Machine Learning direkt auf Geräten ausführen oder beschleunigen – verkauft würden, was 2,6 Mrd. US-Dollar Umsatz generiert. Das Edge-AI-Chip-Segment wird den breiteren Halbleitermarkt überholen; bis 2024 sollen Unit-Verkäufe 1,5 Milliarden übersteigen, was einer compound annual growth rate (CAGR) von mindestens 20 % entspricht – mehr als doppelt so hoch wie die langfristige 9 % CAGR-Prognose für die Gesamtindustrie.
Edge-AI-Chips werden in einer wachsenden Palette von Consumer-Hardware erscheinen – High-End-Smartphones, Tablets, Smart Speaker und Wearables – sowie in Enterprise-Geräten wie Robotik, Sicherheitskameras und Industriesensoren. Der Consumer-Segment dominiert, doch seine Wachstumsrate ist moderat mit 18 % CAGR von 2020 bis 2024. Im Gegensatz dazu wird der Enterprise-Markt im gleichen Zeitraum mit 50 % CAGR surgen.
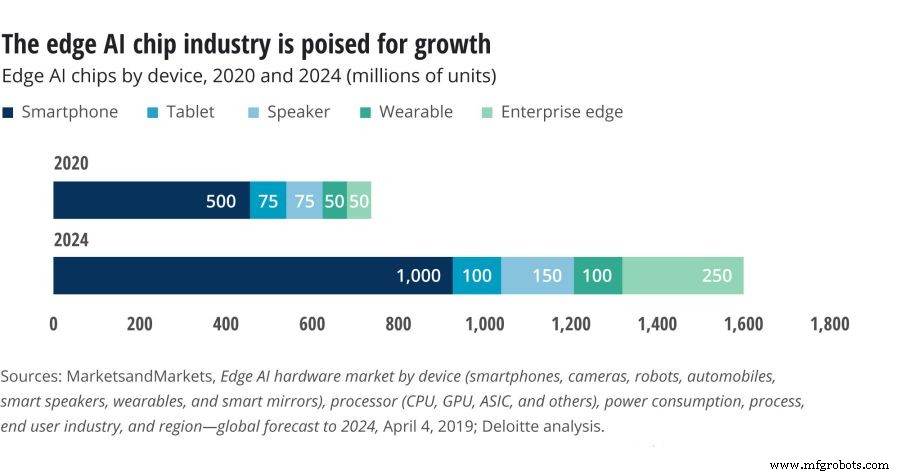
Selbst 2024 wird der Consumer-Markt voraussichtlich über 90 % der Edge-AI-Chip-Verkäufe ausmachen, sowohl volumen- als auch umsatzmäßig. High-End-Smartphones werden für mehr als 70 % aller Consumer-Edge-AI-Chips im Einsatz verantwortlich sein, wobei die nächsten Jahre weitgehend durch Smartphone-Adoption getrieben werden. Etwa ein Drittel der 1,56 Milliarden dieses Jahr verkauften Smartphone-Units könnte bereits Edge-AI-Fähigkeiten integrieren.
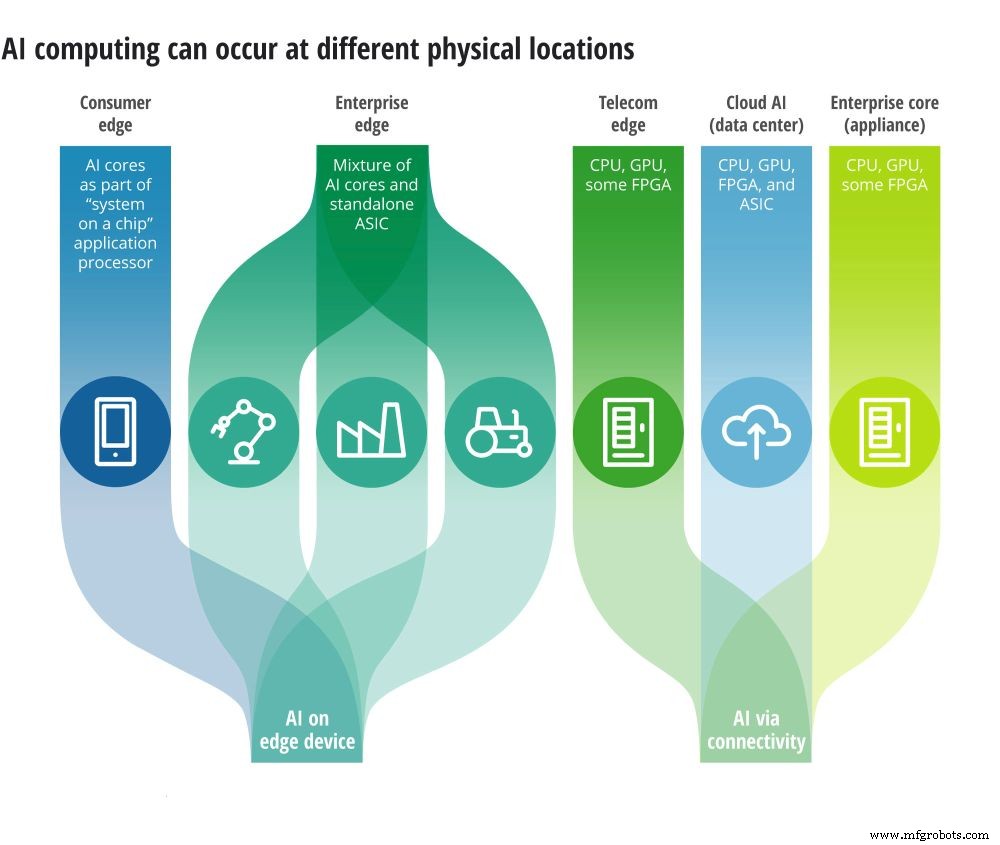
Traditionell wurden AI-Workloads in Rechenzentren, Enterprise-Cores oder Telecom-Edge-Prozessoren aufgrund ihrer hohen rechnerischen Anforderungen gehandhabt. Edge-AI-Chips ändern dieses Paradigma: Sie sind kompakt, kosteneffizient, energieeffizient und erzeugen minimale Hitze, was lokales Processing auf Handheld- und Industriegeräten viabel macht. Dieser Shift reduziert – oder eliminiert – die Notwendigkeit, große Datenvolumen an entfernte Server zu übertragen, und liefert schnellere Reaktionszeiten und stärkere Privatsphäre-Garantien.
Lokales Processing schützt sensible Daten; Informationen, die ein Gerät nie verlassen, können nicht abgefangen oder missbraucht werden. Zudem kann ein in ein Telefon eingebetteter Edge-AI-Chip fortgeschrittene Aufgaben auch ohne Netzwerkkonnektivität ausführen.
Doch nicht jede AI-Aufgabe wird am besten lokal gehandhabt. Für Workloads, die die Kapazität eines Geräts übersteigen, bleibt Offloading an Cloud oder Edge-Arrays angebracht. In der Praxis adoptieren die meisten Applikationen ein Hybridmodell – teils on-device, teils in der Cloud – wobei der optimale Split vom spezifischen Use Case bestimmt wird.
Die Ökonomie von Edge AI in Smartphones
Jenseits von Smartphones integrieren auch Tablets, Wearables und Smart Speaker Edge-AI-Chips, doch ihr Marktimpact ist derzeit begrenzt. Tablet-Verkäufe sind relativ flach, und Smart Speaker und Wearables zusammen werden 2020 auf nur 125 Millionen Units projiziert. Trotz ihrer bescheidenen Größe sind Penetrationsraten für Edge-AI-Chips in diesen Kategorien hoch.
Derzeit finden sich Edge-AI-Chips vorwiegend in Premium-Smartphones – dem oberen Drittel des Preisspektrums. Doch das Hinzufügen eines AI-Accelerators bläht Consumer-Preise nicht zwangsläufig auf.
Durch Untersuchung von Die Shots von Samsung, Apple und Huawei lässt sich der Kostenbeitrag des AI-Cores approximieren. Samsungs Exynos 9820 widmet beispielsweise etwa 5 % seiner Die-Area dem AI-Processing. Bei einem Gesamt-SoC-Preis von 70,50 $ entspricht der AI-Anteil rund 5 % davon, also 3,50 $ pro Chip.
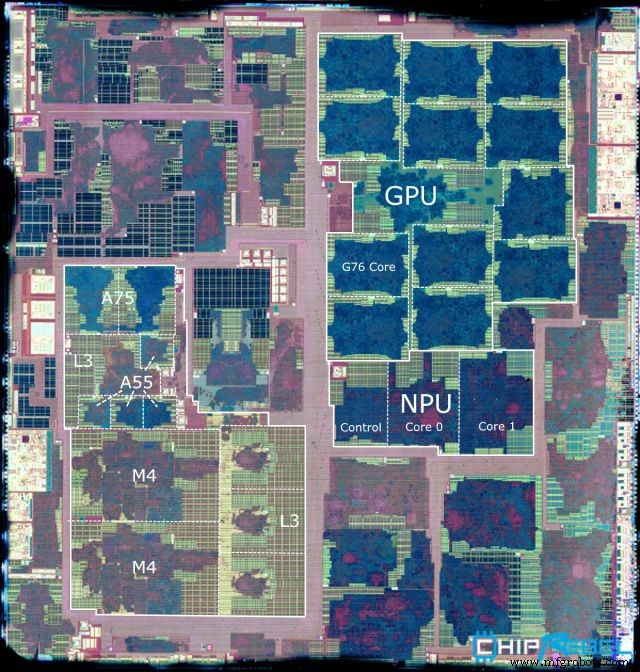
Apples A12 Bionic widmet rund 7 % seiner Die-Area Machine Learning. Bei Gesamtprozessorkosten von 72 $ ergibt sich ein geschätzter AI-Core-Kostenanteil von 5,10 $. Huaweis Kirin 970, kostend 52,50 $, alloziert 2,1 % seiner Area für die NPU, was einen Kostenanteil von ca. 1,10 $ nahelegt (Huawei notiert 150 Mio. von 5,5 Mrd. Transistoren für die NPU, also 2,7 % des Totals, was den Kostenanteil auf ~1,42 $ setzen würde).
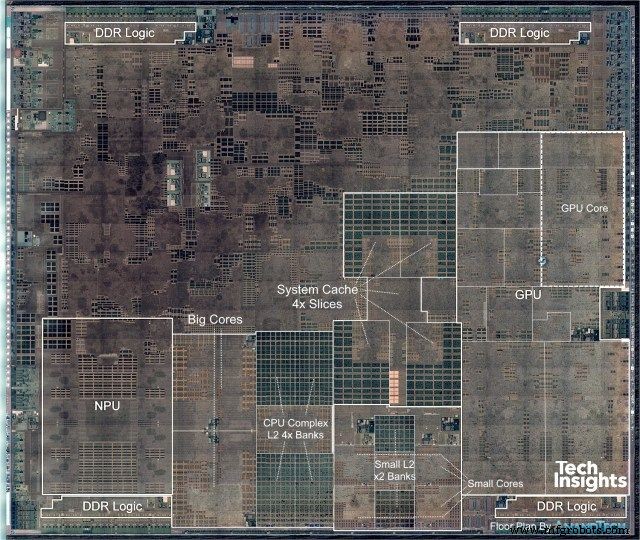
Obwohl die Kostenschätzungen variieren, ist ein Durchschnitt von 3,50 $ pro NPU vernünftig. Angewendet auf eine halbe Milliarde Smartphones – und noch mehr bei Einbeziehung von Tablets, Speakern und Wearables – ist das Gesamtmarktvolumen substanziell. Mit Herstellungskosten von 1–3 $ pro Chip resultiert die Hinzufügung eines Edge-AI-NPU in nur 1–2 $ Erhöhung am Consumer-Preis, ein vernachlässigbarer Anstieg von unter 1 % für ein 250 $-Telefon.
AI-Chip-Beschaffung: In-House oder Third-Party?
Device Maker wählen unterschiedliche Pfade zur Beschaffung von Edge-AI-Chips, geleitet durch Produkt-Tier und manchmal Geografie. Viele kaufen Application Processor/Modem SoCs von Third-Party-Vendoren wie Qualcomm und MediaTek, die zusammen 2018 rund 60 % des Smartphone-SoC-Markts erfassten. Nicht alle ihre Angebote enthalten einen AI-Core, aber High-End-Modelle wie Qualcomms Snapdragon 845/855 und MediaTeks Helio P60 tun dies.
Apple hingegen designt und produziert seine eigenen SoCs – A11, A12, A13 Bionic – jeder mit Edge-AI-Funktionalität. Samsung und Hyundai setzen hybride Strategien ein, beziehen manche SoCs vom Merchant Market, nutzen aber auch eigene Chips (z. B. Samsungs Exynos 9820, Huaweis Kirin 970/980) für andere Modelle.
» Weiterlesen auf Seite zwei dieses Artikels, ursprünglich veröffentlicht auf unserer Schwesterseite EE Times Europe.
Eingebettet
- Mein Weg zu RTI: Warum ich zu Real-Time Innovations wechselte
- Warum digitaler Speicher wichtig ist
- Warum Edge Computing für IoT-Erfolg essenziell ist
- Edge Computing erklärt: Warum es für modernes Business entscheidend ist
- Edge Computing: Der Schlüssel zum Echtzeit-Erfolg im Industrial IoT
- Edge Computing erklärt: Warum es für moderne Unternehmen kritisch ist
- Edge Computing für Einzelhandelserfolg nutzen
- Edge Analytics: Wie Unternehmen Echtzeit-Insights gewinnen und Effizienz steigern
- Edge-Geräte: Brücken zwischen lokalen Netzwerken und Cloud für nahtlosen IoT-Datenfluss
- Warum ein Leading-Edge-SRL wählen und wann es unverzichtbar ist