



Juni 2026: Aufwärtspreistrend bei den fünf Commodity-Harzen hält an
Quelle: Nova Chemicals
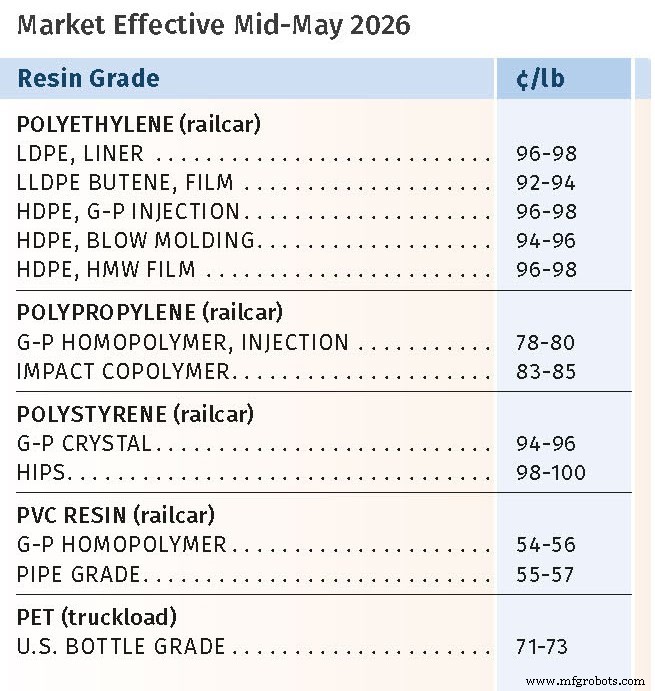
Going into May, der anhaltende Konflikt mit Iran und die Blockade der Straße von Hormuz beeinträchtigten weiterhin signifikant globale Harzhandelsströme, da Lieferungen von Energie und petrochemischen Feedstocks behindert blieben. Der dramatischste Impact in Form beispielloser Preiserhöhungen findet bei Polyolefinen statt, mit einigen bei Polystyrol (PS), wobei diese Bewegung ausschließlich mit höheren Feedstock-Kosten verknüpft ist.
Einige große Polyethylen (PE)-Lieferanten sagen, sie erwarten, dass nahezu die Hälfte der globalen Ethylen- und PE-Lieferstörung für den Rest des Jahres bestehen bleibt, was Preise hoch hält. Lieferanten von Polypropylen (PP) suchen derweil 'non-monomer'-bezogene Preiserhöhungen zusätzlich zu steigenden Kontraktabschlüssen von polymergradigem Propylen (PGP). Andernorts haben mehrere große Lieferanten von Kunststoffadditiven, besonders jene in Polyolefin-Formulierungen verwendet, wie Antioxidantien und UV-Stabilisatoren, Preiserhöhungen von bis zu 25 % zum 1. April angekündigt.
Featured Content
Nachfolgend die Ansichten von Einkaufsberatern von Resin Technology Inc. (RTi); David Barry, Associate Director für PE, PP und PS bei OPIS' PetroChemWire (PCW); Michael Greenberg, CEO von Resintel, dem Markintelligenz-Service von The Plastics Exchange (TPE); Scott Newell, EVP of Polyolefins bei Distributor/Compounder Spartan Polymers; und Mike Burns, VP of PE Markets bei Plastic Resin Market Advisors.
Quelle: (alle) Plastics Technology
PE-Preise steigen
PE-Preise im April schienen allgemein um die vollen 30¢/lb gesucht von Lieferanten gestiegen zu sein, was die Gesamterhöhungen dieses Jahr auf 45¢/lb bringt, laut Barry, Greenberg, Burns und Kevin Mekaru, RTis Senior Business Leader für PE, Polyethylenterephthalat (PET) und Nylon 6. Mekaru merkt an, dies war "certainly more of a margin expansion", wenn man bedenkt, dass Lieferanteninventare flach waren und Exporte etwas niedriger. Mekaru sagt, eine 10¢/lb Preiserhöhung wäre realistischer gewesen.
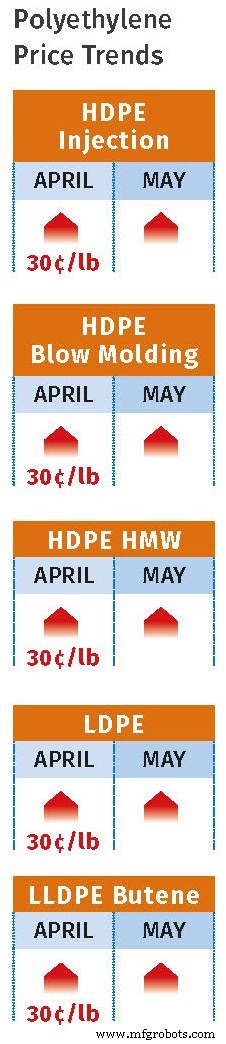
Unterdessen suchten Lieferanten weitere 20¢/lb für Mai, wovon die meisten dieser Quellen keine volle Implementierung erwarteten, spekulierend, dass die Hälfte oder weniger wahrscheinlicher ist. Gleiches wird für Juni prognostiziert, obwohl die Situation sehr flüssig ist und Rohöl wahrscheinlich weiter klettern wird, was Feedstock-Kosten global nach oben treibt. Wie Greenberg es ausdrückt: "Während Produzenten [Lieferanten] ihre Absicht bekräftigt haben, die nächsten 20¢/lb Erhöhung auf Mai-Kontrakte umzusetzen, wird es herausfordernd sein, es sei denn, der Iran-Krieg flammt wieder auf oder chinesische Lieferanten ziehen sich von ihrem aggressiven Verkaufen zurück, um massive Exportverkäufe wieder zu eröffnen."
Barry merkt an, dass Spot-Prime-Harzpreise im April nahe der $1/lb Marke lagen, während Exporte auch stiegen mit Low-Density Polyethylen (LDPE) bei 90¢/lb und Linear Low-Density Polyethylen (LLDPE) im mittleren bis hohen 80er-Bereich verkauften. Mekaru erwartet, dass Exporte weiterhin fast 50 % der nordamerikanischen Produktion ausmachen werden. Alle Quellen berichten, dass bis Ende April gut bepreistes PE aus China, das jetzt Nettoexporteur von PE ist, global verkauft wurde und in der Senkung nordamerikanischer PE-Exporte sowie Spotpreise resultierte.
Burns vermutet, dass für LLDPE und High-Density Polyethylen (HDPE) der Rückgang der Spotmarktpreise aufgrund des parallelen Rückgangs der Exportpreise ein führender Indikator für Schwäche für die Mai-Preiserhöhung ist. "Erwartungen, dass die April-Preiserhöhung das kurzfristige Hoch ist, sind vernünftig", sagt Burns. "Da die Preisdifferenz zwischen Kontrakt- und Sekundärmarkt weiter wächst, steigt die Möglichkeit von spätem Mai oder Juni/Juli Non-Market-Aktivität." Was LDPE betrifft, merkt er an, dass reduzierte Verfügbarkeit aus Iran nach Südostasien und China diesen Markt weiterhin belastet, und während nordamerikanische Produktion und Nachfragejahreswerte konstant bleiben, ist das globale Angebot in einem Defizit, was Preise fest hält.
"Für jetzt bleibt PE in Korrekturmodus", sagt Greenberg. "Angebot ist nicht locker, und Produzenten haben noch Preisinitiativen zu verteidigen, aber Käuferbeteiligung hat sich ausgedünnt und Exportwettbewerb hat die breitere Struktur geschwächt. Das bedeutet nicht, dass der Inlandsmarkt überversorgt ist, aber es bedeutet, dass der Exportgebot nicht mehr den Markt höher jagt. Bis Nachfrage mit größerer Überzeugung zurückkehrt, bleibt der Near-Term-Bias weicher trotz des globalen Lieferketten-Sumpfes."
PP-Preise steigen
Nach ihrem ersten-Quartal-Anstieg von 14¢/lb sollten PP-Preise im April um 12,5¢/lb steigen, im Schritt mit dem Kontraktabschluss von PGP. Zusätzlich zielten PP-Lieferanten auf non-monomer Preiserhöhungen von 4-10¢/lb ab, laut Barry, Greenberg, Newell und Greg Eberhardt, RTis Senior Business Unit Leader für PP. Newell und Eberhardt vermuten, dass Lieferanten etwa 4-7¢/lb ihrer Margenerhöhungen implementieren könnten, was die gesamten April-Preiserhöhungen auf 16,5-19,5¢/lb bringt.
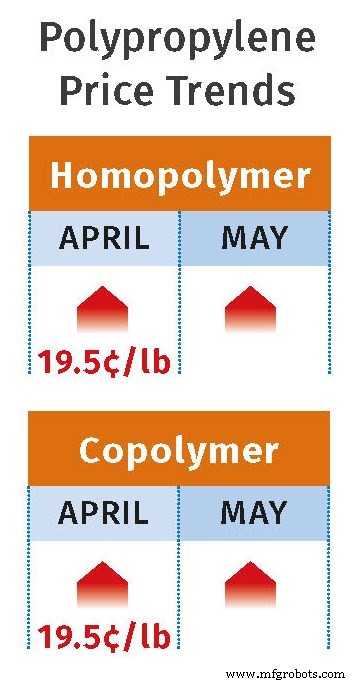
Der April PGP-Kontraktmove repräsentiert den vierten aufeinanderfolgenden monatlichen Anstieg und ist der höchste Preisstand seit Mai 2022, laut Barry. Lieferanten gaben auch eine Reihe von non-monomer Erhöhungen von 5-10¢/lb heraus, aber die meisten dieser Quellen erwarten einen leichteren Anstieg mit Juni möglicherweise flach. Währenddessen wurden PGP-Kosten als extrem unvorhersehbar angesehen, mit dem Monomermarkt, der scheinbar mehr auf Nahost-Headlines reagiert als auf inländische Angebot/Nachfrage-Fundamentaldaten.
Diese Quellen merken auch an, dass US-PP-Exportnachfrage aufgrund höherer Preise nachließ. Während es Berichte über Exporte nach Europa und Japan gab, wurden Exporte nach Lateinamerika durch günstigeres Harz aus China herausgefordert. Barry sagt, inländische Prozessoren lagerten im März und April auf, und große Prozessoren sollten weiterhin near-maximum Kontraktvolumen im Mai absorbieren, aufgrund des Mangels an rabattierter Spot-Verfügbarkeit. Es gab Bedenken jedoch über verlangsamte Nachfrage im Mai-Juli-Zeitraum, besonders wenn weitere Preiserhöhungen implementiert werden.
"Strukturell wird der Markt noch von erhöhten Feedstock-Kosten und einem globalen System unterstützt, das etwas constrained bleibt", erklärt Greenberg, "aber im Near Term ist der Ton klar am Shift. Nachfrage hat abgekühlt, Käuferdringlichkeit ist verblasst und PP verhält sich mehr wie ein inländisch getriebener Markt wieder. Die Takeaway ist, dass PP in eine Konsolidierungsphase eintritt. Die extreme Volatilität ist für jetzt hinter uns, aber der Markt ist nicht schwach – nur recalibrierend. Der nächste Move wird weniger durch Angst und mehr durch Fundamentaldaten bestimmt: Monomerstabilität, Kontraktabschlüsse und ob Nachfrage auf diesen Levels zurückkehrt."
PS-Preise steigen
Nach Implementierung einer 5¢/lb Erhöhung im März zielten PS-Lieferanten auf Preiserhöhungen im April von 17-19¢/lb ab, wobei die erstere für General-Purpose Polystyrol (GPPS) und die letztere für High-Impact Polystyrol (HIPS), laut Barry und Brian Balboa, RTis Senior Business Unit Leader für PS und PVC. Barry merkt an, dass der höhere Anstieg für HIPS auf einen scharfen Anstieg der Butadienpreise zurückgeführt wurde. "Trotz des Kostendrucks von Butadienkautschuk", sagt Barry, "war der Spread zwischen GPPS und HIPS Spotpreisen durch April stabil."
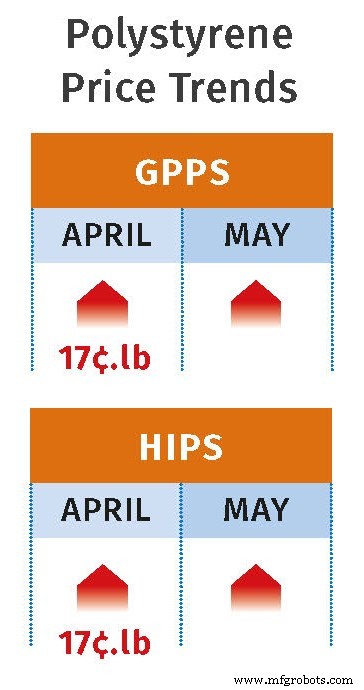
Zudem gaben Lieferanten Preiserhöhungen von 10-12¢/lb für Mai für GPPS und HIPS heraus. Balboa vermutet, dass Lieferanten gut 16-17¢/lb across-the-board Hike im April implementieren könnten, aber dass die für Mai gesuchten Preiserhöhungen schwierig zu implementieren sein könnten. "Während Nachfrage in dieser typisch aktiven Saison aufgeholt hat und Produktionsraten auf etwa 61 % erhöht wurden, versus mid-50s zuvor, prozentualweise", sagt Balboa, "letztes Jahr to date waren Raten bei 67 %."
Der gesamt Schlüsseltreiber sind Benzolpreise, mit dem Mai-Kontrakt, der bei $4,71¢/gal abschloss, up 62¢/gal von April. Ethylen-Kontraktpreise im April sollten sich auch um 4¢/lb erhöhen, basierend auf Spotpreisen, die im Monatsende 7-8¢/lb durchschnittlich lagen. Barry berichtet, dass der implizite Styrolpreis – basierend auf einer 30 % Ethylen, 70 % Benzol Spot-Formel – auf 54,3¢/lb going into May stieg, was 3-4¢/lb höher im Vergleich zu frühem April und um fast 16¢/lb auf 38,2¢/lb im frühen März.
PVC-Preise steigen
März Polyvinylchlorid (PVC) Preise endeten höher, steigend um 5¢/lb, berichtet Balboa. Obwohl einige große Käufer 3¢/lb zahlten, sollten Preise im April weitgehend um 5¢/lb across the board steigen, laut Balboa. "Der Haupttreiber hier ist nicht so sehr höhere Ethylenpreise, sondern vielmehr der große Inventar-Abbau von geplanten und ungeplanten Anlagenstillständen, der in den Mai hinein andauerte", sagt Balboa. Er merkt an, dass der Markt das Jahr mit rekordhohen Inventaren begann, also während es nicht tight ist, ist es snugger. Als solches erwartet er eine Mindesterhöhung von 3¢/lb als wahrscheinlich im Mai-Juni-Zeitraum.
PET-Preise steigen
PET-Preise, die im März um 8-10¢/lb gestiegen waren, stiegen im April um weitere 3¢/lb und sollten im Mai-Juni-Zeitraum um weitere 2¢/lb steigen, laut Mekaru. Die Erhöhungen werden auf scharfe Rohmaterial-Formulierungskostenerhöhungen zurückgeführt – besonders für Paraxylen und Terephthalsäure (PTA) – und als Resultat von Lieferkettenunterbrechungen. Gleiches gilt für höhere Ethylenpreise. Mekaru sagt, Preise würden sich etwas stabilisieren, da der inländische Markt noch als überversorgt gilt und importiertes PET umfasst, das Prozessoren zuvor zu günstigen Preisen locked-in hatten.
Harz
- Rohstoffpreise für Standardharze steigen stetig bei Lieferengpässen
- Wie Ingenieure die Festigkeit von Kunststoffmaterialien bewerten: Wichtige mechanische Eigenschaften erklärt
- Xenias ultraleichte Pebax TPE-Composites heben Schuhleistung auf neues Level
- TCS präsentiert fortschrittliches Epoxid-Prepreg für Luftfahrt-Innenräume
- Industrie 4.0: Warum Hersteller jetzt handeln müssen
- INVENT partners mit SUSTAINair für Flugzeug-Kreislaufwirtschaft
- Die Evolution polymerer Materialien: Der Aufstieg zellulosebasierter Innovationen
- Avients Langfaser-Nylon ersetzt Aluminium in Bettcher Motor-Gehäuse, reduziert Gewicht & Kosten
- Fortschrittliches glasgefülltes PET für überlegene Automobil-Außenteile
- Kostensenkung im Endlosfaser-3D-Druck: Innovationen und Strategien