



3D-Druck-Hardwaremarkt 2020: Trends, Schlüsselakteure und Evolution
Anfang dieses Jahres veröffentlichte AMFG seinen zweiten Additive Manufacturing Landscape 2020 Report, der die wichtigsten Marktakteure und größten Trends der Branche beleuchtet. Heute starten wir eine Artikelserie, die jeden Segement des AM-Ökosystems tiefer analysiert – beginnend mit Hardware.
2020 stellen Hardwarehersteller mehr als die Hälfte der AM-Landschaft, wobei viele Unternehmen im vergangenen Jahrzehnt in die Branche eingestiegen sind.
Mit dem Zustrom neuer Unternehmen erlebten die letzten Jahre eine rasante Evolution der 3D-Drucker: Sie werden schneller, zuverlässiger und productionsfähig.
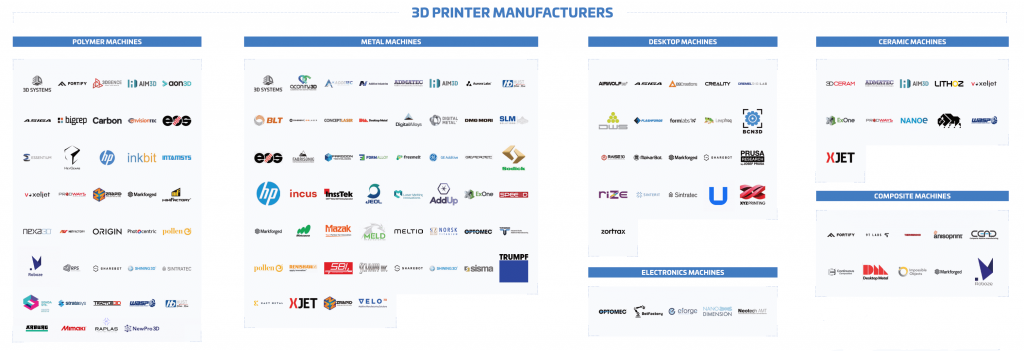
Im Folgenden verfolgen wir die prominentesten Entwicklungen und Trends, die den 3D-Druck-Hardwaremarkt prägen.
Weitere Artikel dieser Serie:
Die Evolution des 3D-Druck-Materialmarkts: Trends und Chancen
3D-Druck-Software: True Digital Production erreichen
Post-Processing für industriellen 3D-Druck: Wichtige Trends, die Sie kennen sollten
Metall-3D-Druck-Hardware
Der Metall-Hardwaremarkt ist wohl das am schnellsten wachsende Segment des 3D-Drucks. Das Forschungsunternehmen CONTEXT schätzt, dass Metall-3D-Drucker-Lieferungen jährliche Zuwachsraten von über 49 % bei den Stückzahlen verzeichnen werden.
Das Metall-AM-Hardwaresegment soll laut SmarTech Analysis einen fast 4 Milliarden Dollar schweren Umsatzmarkt schaffen.
2020 ist der Metall-3D-Druck-Markt extrem divers, mit bis zu 18 verschiedenen Technologien, wie AMPOWER berichtet.
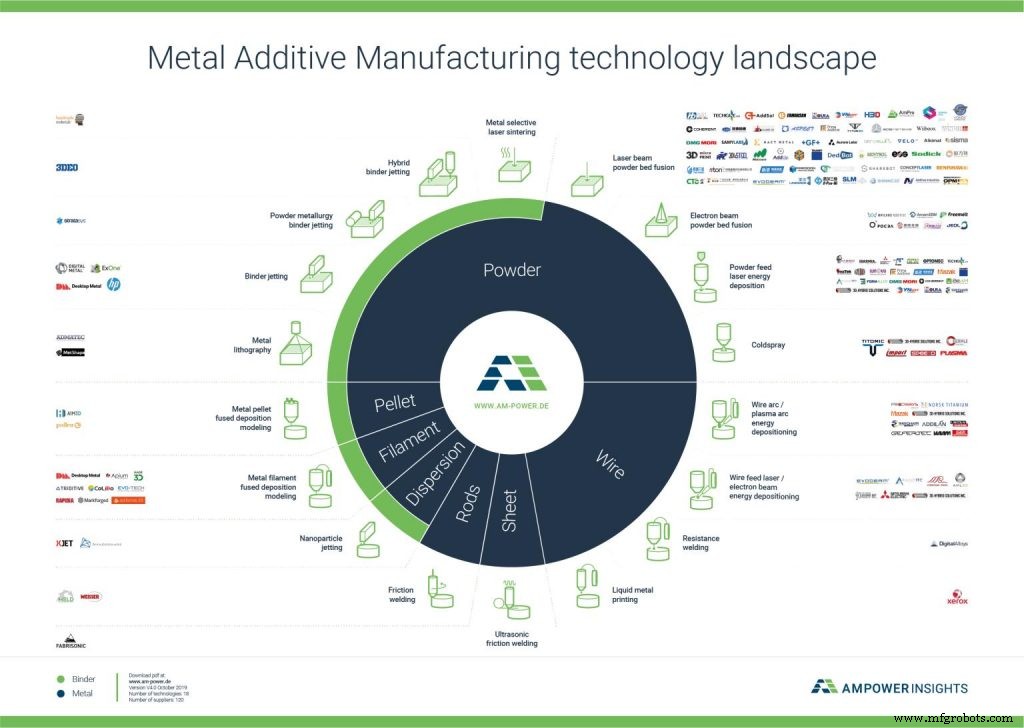
Unter diesen Technologien spielt die Powder Bed Fusion (PBF)-Familie die größte Rolle im Metall-AM und macht 80 % aller weltweiten Metall-AM-Systeminstallationen aus. Die PBF-Familie umfasst laser- und elektronenstrahlbasierte Technologien.
Der PBF-Hardwaremarkt teilt sich auf wenige etablierte Unternehmen auf: EOS, Renishaw, 3D Systems, SLM Solutions, Trumpf und GE.
GE sticht durch seine einzigartige Diversifizierung im Metall-AM-Markt hervor. Neben laserbasierten Concept Laser 3D-Druckern ist GE einer der wenigen Anbieter von Electron Beam Melting (EBM)-Ausrüstung (gefertigt von Arcam). Zudem entwickelt das Unternehmen Metall-Binder-Jetting-3D-Druck, bereits von einigen Early Adopters genutzt.
Mit dem Fokusverschiebung des Metall-3D-Drucks hin zu Produktionsanwendungen haben viele Akteure ihre Systeme weiterentwickelt, um höhere Geschwindigkeit und Zuverlässigkeit zu liefern.
Ein gemeinsames Thema ist die Einführung von Multilaser-Systemen.
Der Einsatz mehrerer Laser (typischerweise 2 oder 4) kann den Druckprozess um das bis zu Vierfache beschleunigen. Multilaser-Systeme sind produktiver, was Teilekosten senkt und/oder mehr Teile in kürzerer Zeit ermöglicht. Zudem können mehrere Teile gleichzeitig gedruckt werden.
Hersteller solcher Systeme sind EOS, Concept Laser (GE), SLM Solutions, Renishaw und Additive Industries.
Abseits der Etablierten wächst die Zahl der Newcomer im PBF-Markt, jeweils mit einzigartigem Technologieansatz.
Ein Beispiel: VELO3D entwickelte ein System, das mit fast null Stützstrukturen drucken kann – dank fortschrittlicher Recoating-Mechanik und enger Hard-/Software-Integration.
Aurora Labs ist ein weiterer potenzieller Gamechanger: Ihr Metallsystem kann mehrere Pulverschichten gleichzeitig in einem einzigen Pass drucken – ein massiver Geschwindigkeitszuwachs. Kürzlich meldete das Unternehmen, dass sein PMP1-Drucker 350 kg/Tag erreicht.
Der Aufstieg der Metall-Binder-Jetting-Technologien
Ein weiterer Trend: neuer Fokus auf Metall-Binder-Jetting. Obwohl die Technologie länger existiert, wird sie erst kürzlich als gangbarer Weg für Hochvolumenanwendungen erkannt. Binder-Jetting-Systeme sind typischerweise günstiger und schneller als PBF-Systeme.
ExOne, der erste Hersteller von Metall-Binder-Jetting-Systemen, konkurriert nun mit Newcomern wie Digital Metal, Desktop Metal und HP.
Desktop Metal und HP verfolgen besonders aggressive Strategien, um Binder Jetting wettbewerbsfähig zur traditionellen Fertigung für bestimmte Anwendungen zu machen. Desktop Metal entwickelte beispielsweise ein bidirektionales System (Druck in zwei Richtungen), das hochauflösendes Drucken mit bis zu 12.000 cm³/hr ermöglicht – über 60 kg Metallteile pro Stunde.
HP wiederum entwickelte ein innovatives Bindemittel, das den Sinternprozess schneller und günstiger macht.
„Beim Metall-Spritzgießen haben Sie typischerweise über 10 Gewichts-% Binder, der ausgebrannt werden muss. Bei uns sind es unter 1 % – eine Größenordnung weniger, was Sintern schneller, kostengünstiger und weit simpler macht“, erklärt Tim Weber, HPs Global Head of Metals, im AMFG-Interview.
Metall-Binder-Jetting hat das Potenzial, Anwendungen zu erschließen, die mit anderen Metall-3D-Drucktechnologien derzeit nicht machbar sind – besonders in Hochvolumenbranchen wie Automotive. Die Evolution in diesem Sektor wird weitergehen und macht ihn zum Beobachtungsfeld.
Kompakte Metall-3D-Drucker: Neues Wachstumssegment
Während PBF- und Binder-Jetting-Systeme Produktionsanforderungen bedienen, entsteht ein Segment kompakter Metall-3D-Drucker, um Metallprototyping günstiger und einfacher zu machen. SmarTech Analysis prognostiziert, dass Verkäufe kompakter industrieller Metall-Drucker bis 2027 die 1-Milliarden-Dollar-Marke überschreiten.
Markforged und Desktop Metal sind derzeit die zwei größten Unternehmen, die kompakte Metall-3D-Drucker entwickeln.
Sowohl Markforgeds Metal X als auch Desktop Metals Studio System sind Extrusionsdrucker, die kunststoffummantelte Metallpulver nutzen, um Grünlinge zu erzeugen, die anschließend im Ofen gesintert werden. Dieser Ansatz ist deutlich kostengünstiger als traditionelle Metall-3D-Drucker, vor allem durch niedrigere Betriebskosten via günstigerer MIM-Materialien.
Erschwinglichkeit und einfacheres Setup kompakter Metall-AM-Systeme finden Marktresonanz. Im Q1 2019 dominierten Markforged und Desktop Metal die Druckerauslieferungen, wobei Desktop Metal die meisten Metall-3D-Drucker im Zeitraum auslieferte.
Wir erwarten weiteres Wachstum dieses Segments, da kompakte Drucker einen völlig neuen Markt für erschwingliches Metall-Prototyping und Produktentwicklung erschließen. Industrielle Kunden haben damit mehr Optionen denn je für die Erprobung von Metall-AM.
Steigende Zuverlässigkeit beim Metall-3D-Druck
Um Metall-3D-Drucker weiter voranzubringen, müssen Unternehmen höhere Wiederholbarkeit in den Prozess bringen. Der Schlüssellösungsansatz: Sensoren und Machine Vision für In-Prozess-Monitoring.
Sensoren und Kameras im Drucker können diverse Bauaspekte in Echtzeit messen, den Prozess dokumentieren und Anforderungen verifizieren. Die Sensordaten fließen in spezialisierte Software, die analysiert und Feedback zur Prozessverbesserung liefert.
Diese Closed-Loop-Control-Systeme werden zur wesentlichen Anforderung für Metall-3D-Drucker.
Kontrolle über den Bauprozess via Closed-Loop ermöglicht konsistente Geometrien, Oberflächen und Materialeigenschaften, die Qualität untermauern.
In-Prozess-Qualitätskontrolle durch Closed-Loop-Systeme ist jedoch noch relativ neu in der AM und stellt eine Implementierungshürde dar. 2019 war nur ein kleiner Prozentsatz der marktverfügbaren 3D-Drucker mit Closed-Loop-Steuerung ausgestattet.
Zukünftig werden alle Metall-3D-Drucker damit ausgestattet sein, was die Prozesswiederholbarkeit signifikant erhöht und Baufehlerrisiken reduziert.
Polymer-3D-Drucker
Während Metall-Hardware rasant wächst, bleibt Polymer-Hardware das größte Segment nach installierten Systemen. 72 % der für EYs Global 3D Printing Report 2019 befragten Unternehmen nutzen Polymer-AM-Systeme, gegenüber 49 % für Metall.
Weniger komplexer Workflow und höhere Erschwinglichkeit sind die zwei Schlüsselfaktoren für die Wahl von Polymer- gegenüber Metall-3D-Druckern.
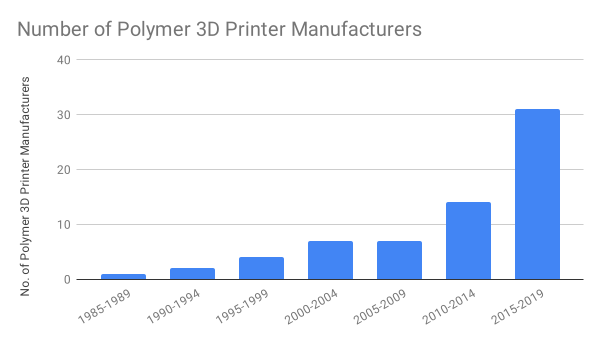
Ähnlich wie beim Metallmarkt teilt sich der Polymermarkt in diverse Technologien: Fused Filament Fabrication (FFF), Stereolithografie (SLA)/Digital Light Processing (DLP), Selektives Lasersintern (SLS) und Multi Jet Fusion (MJF), mit vielen neuen Technologien, die in den kommenden Jahren kommerzialisiert werden.
Jede Technologie durchläuft eine Evolution, da Unternehmen zuverlässige, professionelle Lösungen für Produktion und Prototyping anstreben.
Die beeindruckendsten Entwicklungen finden im SLA/DLP-Hardwaresegment statt. Diese Technologien werden zu echten Produktionslösungen, besonders für Dental und Konsumgüter. SLA-Drucker fertigen beispielsweise die Mehrheit der Formen für dentale Clear Aligner – hunderttausende Geräte pro Jahr.
Die Technologie muss jedoch noch reifen, um über Formen hinauszugehen und die direkte Produktion solcher Geräte zu ermöglichen.
Bei der größten Installationsbasis bleiben FFF-3D-Drucker an der Spitze – erklärt durch die Popularität zugänglicher Desktop-FDM-Drucker von Ultimaker und MakerBot.
Spannende Entwicklungen bei SLS-3D-Druckern
Auch der SLS-Sektor verzeichnet bemerkenswerte Fortschritte. Beispiel: Aerosint, ein belgisches Unternehmen, entwickelt ein SLS-System, das mit zwei verschiedenen Pulvern drucken kann. Damit lässt sich ein Pulver als kostengünstiges Stützmaterial nutzen.
Normalerweise ist das ungesinterte Stützpulver in einer SLS-Maschine dasselbe Material wie für das Bauteil – und oft teuer. Eine Maschine, die billiges Stützmaterial und ein zweites Material für den Teile-Druck nutzt, könnte SLS-Anwendern erhebliche Kosten einsparen.
Eine weitere Neuerfindung des SLS-3D-Drucks kommt von EOS. Auf der Formnext 2018 präsentierte EOS das kommende LaserProFusion-System, das Polymer-3D-Produktion zehnmal schneller machen soll. Dafür investierte das Unternehmen über 8 Jahre in die Neukonzeption der Lasertechnologie.
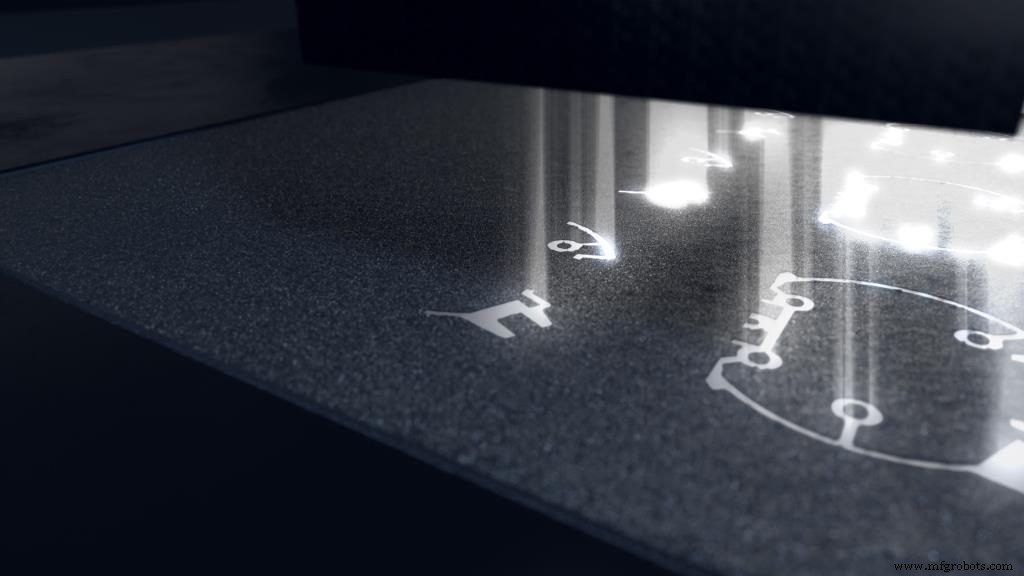
Während aktuelle SLS-Maschinen ein oder wenige CO₂-Laser nutzen, wird LaserProFusion bis zu einer Million Diodenlaser einsetzen. Dies ermöglicht Teile nicht nur mit hoher Auflösung, sondern auch weit höherer Druckgeschwindigkeit – potenziell konkurrenzfähig mit Spritzgießen.
Kommerzielle Veröffentlichung ist für die kommenden Jahre geplant.
Schnelles Wachstum von HP Multi Jet Fusion
MJF trat 2016 in den Markt, als HP seinen Einstieg in den 3D-Druck verkündete und den ersten Polymer-3D-Drucker lancierte. Seither wurde MJF zu einem der am schnellsten wachsenden Polymer-3D-Druckverfahren. 2018 wurden über 10 Millionen Teile mit HPs MJF-Druckern gefertigt.
MJF, wie SLS ein Pulverbettfusionsverfahren, bietet Vorteile bei Dimensionsgenauigkeit und Materialeigenschaften – hochtolerante Teile mit überlegener Festigkeit und Flexibilität.
HP treibt MJF-Technologie voran. 2019 lancierte HP die Jet Fusion 5200 Serie, die das bestehende MJF-Portfolio (Jet Fusion 300/500 für funktionales Prototyping, 4200 für Kleinserien und Produktion) um eine Volumenproduktionslösung erweitert.
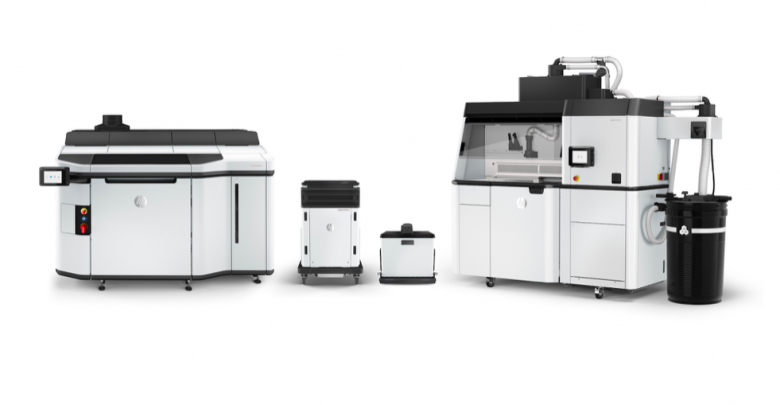
Hervorstechendes Merkmal der 5200 Serie: aufgerüstete Lampenleistung. Das neue System verschmilzt Pulver in einem einzigen Pass (statt zwei Passes wie zuvor), was 40 % Produktivitätssteigerung bringt und Hochtemperaturmaterialien für den 3D-Druck eröffnet.
Professionelle Desktop-3D-Drucker
Der Desktop-3D-Druckmarkt ist eines der jüngsten Segmente im Hardwarebereich. Seine Entstehung geht auf die „Maker-Bewegung“ Ende der 2000er zurück. Die Bewegung brachte die Consumer-3D-Druck-Revolution, die jedoch schnell kollabierte wegen fehlender Nachfrage im Consumer-Markt.
Der Hype-Bruch zwang viele Desktop-Druckerfirmen in die Insolvenz. Einige überlebten durch den Wechsel vom Consumer- zum Professional- und Enterprise-Markt.
Dadurch konnten Anbieter wie Ultimaker, MakerBot und Formlabs wachsen und gedeihen.
Dieser Shift offenbarte auch den wachsenden Bedarf an Industriesystemen, die kleiner und kostengünstiger sind als ihre großen Pendants.
Die Fokussierung auf professionelle Nutzer erforderte eine Überarbeitung der Lösungen. Ergebnis: Einführung industrieller Features, die zuvor nur High-End-Druckern vorbehalten waren. Beheiztes Bett, Gehäuse und Dual-Extruder wurden zu notwendigen Elementen von FFF-Desktop-Druckern für professionelle Anwendungen. Generell streben Unternehmen produktivere, zuverlässigere Systeme im kompakten Format an.
Bei Desktop-SLA bleibt Formlabs einer der führenden Anbieter. Das Unternehmen behauptet, weltgrößter Verkäufer von Desktop-SLA-3D-Druckern zu sein mit über 40.000 verkauften Systemen.
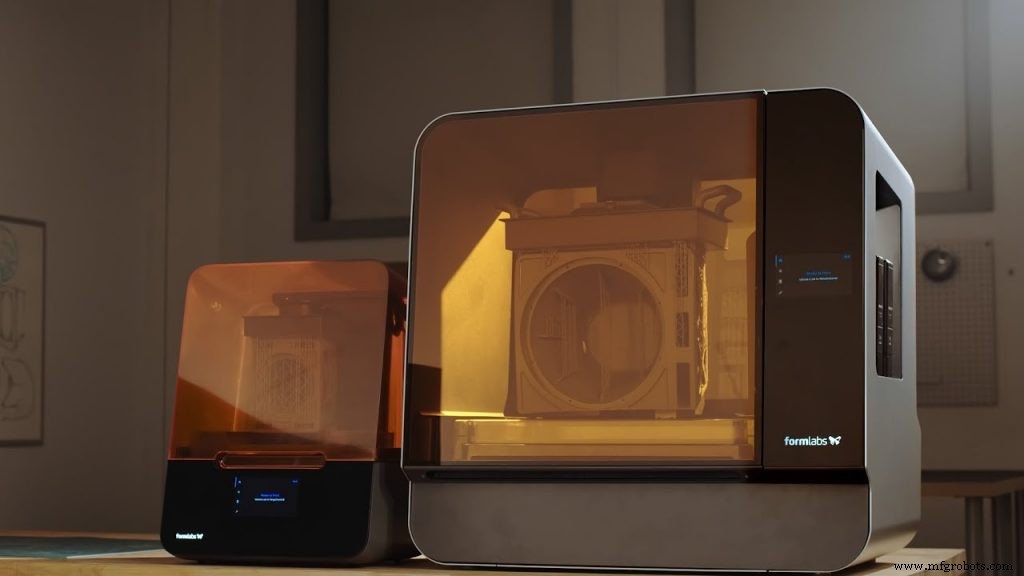
2019 führte Formlabs eine neue Technologie ein: Low Force Stereolithography (LFS). Der LFS-Prozess bietet verbesserte Detailgenauigkeit und Oberflächenqualität dank flexiblem Tank, der Kräfte auf Teile während des Drucks reduziert.
Auf der fortschrittlichen LFS-Technologie basierend, überbrücken Formlabs’ neue Form 3 und Form 3L 3D-Drucker die Lücke zwischen Desktop- und industriellem 3D-Druck.
Keramik-3D-Drucker
2020 ist Keramik-3D-Druck noch nicht so etabliert wie Polymer- und Metall-3D-Druck. Die Technologie befindet sich in frühen Entwicklungsstadien, soll aber in den nächsten 5–6 Jahren Reife erreichen.
Angesichts der Neuheit gibt es nur wenige Anbieter für Keramik-3D-Drucksysteme: 3D Systems, ExOne, Prodways, Lithoz, 3DCeram und XJet.
Eine potenziell transformative Entwicklung: XJets Nanoparticle Jetting Technology (NPJ).
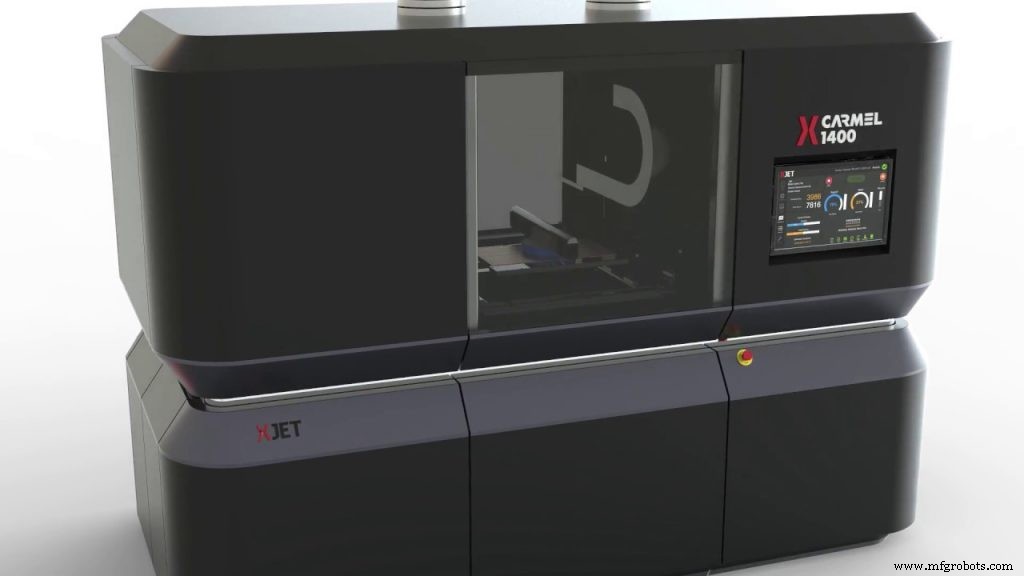
2016 debütiert, ist NPJ ein Tintenstrahlverfahren, bei dem Material-Nanopartikel (Keramik oder Metall) in einer Flüssigkeit suspendiert sind. Tausende Düsen im XJet-System strahlen Millionen ultrafiner Tropfen dieser Suspensionen – sowohl Bau- als auch Stützmaterial.
Ein XJet-Drucker hält während des Drucks hohe Temperaturen (bis 300 °C), was die Flüssigkeit beim Ablagern ausbrennen lässt und ein festes Teil erzeugt. Das Teil bleibt jedoch im Grünzustand und erfordert nachträgliches Sintern zur vollständigen Verfestigung.
Tintenstrahl-3D-Druck ist bekannt für Genauigkeit und hohe Detaillierung. XJet-Systeme können potenziell fertige Teile nahezu beliebiger Geometrie erzeugen – winzige Löcher, dünne Wände, anspruchsvolle Bögen und scharfe Kanten.
Anwendungen wie Komponenten für eine neue Brustkrebsbehandlung und 3D-gedruckte Antennen haben die industrielle Eignung von XJets Druckern bereits gezeigt.
Trotz Fortschritten liegt ein weiter Weg vor der Keramik-3D-Druck. Doch mit wachsender Nachfrage nach 3D-gedruckten Keramikteilen wird dieser letztlich ein wichtiger, profitabler Fertigungssektor.
Elektronik-3D-Drucker
Wie der Keramikmarkt ist der 3D-Druckmarkt für Elektronik noch jung, birgt aber großes Potenzial. Aktuell bieten nur wenige Unternehmen Hardware für Elektronik-3D-Druck an, angeführt von Nano Dimension und Optomec.
Die Technologien hinter Nano Dimensions und Optomecs Systemen unterscheiden sich stark, bieten aber gleichermaßen spannende Chancen für Prototyping und Direktproduktion elektronischer Komponenten wie Antennen, Leiterplatten (PCBs), Kondensatoren und Sensoren.
Eine aufsehenerregende Entwicklung: DragonFly Lights-Out Digital Manufacturing (LDM).
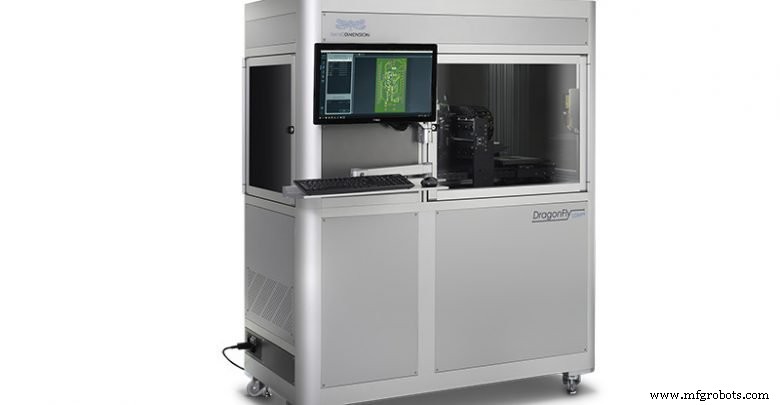
Das System baut auf Nano Dimensions DragonFly Pro (2017 lanciert) auf, das Ingenieuren und Designern schnelles Prototyping elektronischer Komponenten ermöglicht. LDM soll diese Fähigkeiten über Prototyping hinaus erweitern und In-House-Rund-um-die-Uhr-Fertigung für Kleinserien liefern.
Wie frühere Versionen ko-deponiert das System leitende und isolierende Materialien auf einem PCB-Substrat. Der Unterschied: Die Maschinenproduktivität wurde um über 40 % gegenüber dem DragonFly Pro gesteigert.
Solche Fortschritte sind ermutigend, da sie die Grenzen des Elektronik-3D-Drucks über Prototyping hinaus verschieben. Obwohl noch viel in Hardware, Materialien und Software zu tun ist, legt dies das Fundament für die Reife des Elektronik-3D-Drucks.
3D-Druck-Hardware: Ultimative Zuverlässigkeit erreichen
Der 3D-Druck-Hardwaresektor entwickelt sich rasant, da Unternehmen bestehende Systeme stetig verbessern und gänzlich neue Hardwarelösungen entwickeln.
Dennoch bleibt der Gerätekosten einer der größten Hürden für AM-Investitionen. Laut EY Global 3D Printing Report 2019 sehen 87 % der Unternehmen hohe Systempreise als kritische Barriere für 3D-Druck-Adoption. Kostensenkung bei AM-Ausrüstung wird daher Schlüssel zur Ausweitung der Technologienutzung sein.
Die Industrie löst dies durch Einführung zugänglicherer Desktop-3D-Drucker und kompakter Metall-AM-Maschinen.
Zugleich hat die Pandemie den 3D-Druck-Hardwaremarkt spürbar getroffen: Lieferungen sanken erwartungsgemäß. CONTEXT berichtet, dass Hardware-Umsätze im Gesamt-3D-Druckermarkt um -27 % gegenüber dem Vorjahr gefallen sind. Fast alle westlichen Top-20-Industriedruckerhersteller verzeichneten signifikante Rückgänge bei der Stückzahl ausgelieferter 3D-Drucker.
Dennoch berichten 3D-Druck-Anbieter von erneuertem Interesse an der Technologie im Q3 – aus neuen Sektoren wie bekannten Märkten. Laut CONTEXT hoffen sie, dass dieses Interesse in Q4-Aufträge mündet.
Insgesamt wird die Nachfrage nach anspruchsvolleren industriellen Systemen die Evolution der AM-Hardware weiter antreiben. In den nächsten fünf Jahren erwarten wir, dass 3D-Druck-Hardware durch In-Prozess-Monitoring-Lösungen und engere Software-Integration deutlich höhere Zuverlässigkeit erreicht.
3d Drucken
- Wie Digitalisierung die Zukunft des medizinischen 3D-Drucks antreibt
- Gesundheitswesen revolutionieren: Wie 3D-Druck die Medizin transformiert
- Ist 3D-Druck bereit für die Bauindustrie? Update 2020
- Wie 3D-Druck die Verteidigungsindustrie revolutioniert – Vorteile, Herausforderungen & Zukunftsanwendungen
- Wie 3D-Druck die Automobilproduktion revolutioniert – Einblicke 2021
- Scalmalloy: Hochfeste Aluminium-Magnesium-Scandium-Legierung für aerospace-tauglichen Metall-3D-Druck
- 5 Schlüsseltrends, die den 3D-Druck-Materialmarkt 2019 antreiben
- Bewertung der Reife von Metall-3D-Drucktechnologien
- AM weltweit: Asien-Pazifik – Reife und rasantes Wachstum im 3D-Druck
- Industry 4.0: Transformation von Jobs und Chancen in der modernen Arbeitswelt