



5 Schlüsseltrends, die den 3D-Druck-Materialmarkt 2019 antreiben
Welche Kräfte formen den 3D-Druck-Materialmarkt, während die Industrie reift?
Materialien bleiben einer der drei Pfeiler, die 3D-Druck tragen – neben Hardware und Software. Der Wohlers Report 2019 verzeichnete, dass das Materialsegment 2018 beispielloses Wachstum verzeichnete, getrieben durch den expandierenden Einsatz additiver Fertigung für Serienproduktion. 2019 baut auf diesem Momentum auf, dank mehrerer konvergierender Trends, die wir unten untersuchen.
1. Composite-3D-Druck nimmt Fahrt auf
Das Composite-Segment präsentiert eine High-Value-Chance für additive Fertigung. Ein SmarTech-Analysis-Report projiziert den globalen Composite-3D-Druck-Markt auf ein CAGR von 22,3 % über die nächsten fünf Jahre – was einen substanziellen Anteil der gesamten Composite-Fertigungslandschaft bedeutet. Im 3D-Druck kombinieren Composites typischerweise einen Polymkern (z. B. Nylon) mit einem Verstärkungsmittel wie gehackten oder kontinuierlichen Fasern. Das Resultat ist ein Material, das überlegene Festigkeit und Steifigkeit liefert, oft Metallen wie Aluminium ebenbürtig.
Diese verbesserten Eigenschaften machen Composites attraktiv für Werkzeugbau und Endverwendungsbauteile across Luftfahrt, Automobil, Energie und Oil & Gas. Beispielsweise sparte Shawcor, ein kanadischer Energiedienstleister, ca. 1,2 Mio. US-Dollar durch Einsatz eines Markforged-Composite-Druckers für eine kundenspezifische Belademaschine. Etwa 50 % der 53 gedruckten Teile waren mit Kevlar, HSHT-Glas oder Carbonfaser verstärkt und ersetzten traditionelle Aluminium- und Blechelemente.
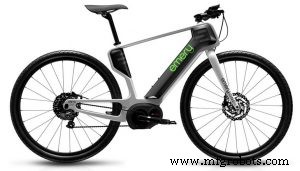
Arevos Einzelteil-Composite-Fahrradrahmen demonstriert einen weiteren Durchbruch. Mit robotischem Composite-3D-Druck kann Arevo einen kompletten Rahmen in Tagen statt Monaten traditioneller Fertigung produzieren. Diese Beispiele illustrieren das unerschlossene Potenzial von Composites und die Wachstumstrajektorie des Sektors.
Materialentwicklung
Markforgeds jüngster Launch von Onyx FR – dem ersten flammhemmenden Composite – unterstreicht kontinuierliche Innovation. Das nylonbasierte Material ist mit kontinuierlichen Carbonfasersträngen verstärkt und selbstverlöschend, erfüllt strenge Brandschutznormen für Automobil, Luftfahrt und Verteidigung. Techmer PM hat eine Hochkapazitäts-Produktionslinie für carbonfaserverstärkte Polymere eröffnet, getrieben durch Nachfrage von Großformat-3D-Drucker-Herstellern. Arkemas neue Anlage für Kepstan PEKK spiegelt ein ähnliches Engagement wider, dem Anstieg bei Carbonfaser-Composite und 3D-Druck-Nachfrage gerecht zu werden.
2. Materialproduktion nimmt zu
Die Industrie erweitert ihren Fertigungs-Footprint. Im Februar akquirierte Amastan Technologies AL Solutions, einen raffinierten Titanproduzenten, und benannte es in Amastan Additive um. Die kombinierte Nutzung von AL Solutions' Recyclingtechnologie und Amastans plasma-basiertem UniMelt® positioniert das Unternehmen als Schlüsselakteur in der AM-Titanpulverversorgung.
Jabil hat ebenfalls eine dedizierte Unit gestartet – Jabil Engineered Materials –, um engineered AM-Materialien zu entwickeln, validieren und kommerzialisieren. Die Unit bietet derzeit PETg, PETg ESD, TPU 90 A und TPU 90 A ESD an, mit weiteren Materialien in den kommenden Monaten. Durch Angebot dieser intern und am breiteren Markt zielt Jabil darauf ab, Materialwahl zu erweitern und Adoption zu beschleunigen.
Da mehr Unternehmen Produktionskapazitäten hochfahren, ist der Markt für einen substanziellen Boost positioniert, der das Wachstum von 3D-Druck across Sektoren weiter unterstützt.
3. Offene Materialien als expandierendes Konzept
Materialinnovation hinkt oft Maschinenentwicklung hinterher, largely aufgrund proprietärer Lieferketten. Viele Druckerhersteller beschränken ihre Geräte auf hausinterne Materialien, was Preise in die Höhe treibt und Innovation erstickt.
Das Open-Materials-Modell fördert Kollaboration zwischen Materialproduzenten und Druckerherstellern und liefert zwei Hauptvorteile: breitere Auswahl für Nutzer und schnellere Entwicklungszyklen. Ultimakers Material Alliance Program exemplifiziert diesen Ansatz, bietet eine Datenbank von Druckparametern für Drittanbieter-Filamente. Seit Launch im April 2018 umfasst das Programm über 80 Unternehmen, darunter BASF, DSM, Arkema und Jabil. Arkemas jüngster Eintritt mit seinem PVDF-basierten FluorX-Filament erweitert High-Performance, thermisch resistente Optionen.
Andere Player – HP, Origin, Prodways und sogar Stratasys – adoptieren ähnliche Open-Materials-Strategien. Stratasys erkennt die Notwendigkeit externer Partnerschaften für High-Performance-Materialentwicklung an, was einen Shift zu größerer Kollaboration signalisiert.
4. Materialkosten sinken (langsam)
Hohe Materialkosten waren lange eine Barriere für breitere 3D-Druck-Adoption. Eine Studie zeigt, dass 3D-Druck-Rohmaterialien bis zu zehnmal mehr kosten können als traditionelle Fertigungsäquivalente, abhängig von Prozess und Material.
Harze für SLA-Druck liegen typischerweise bei 50 US$/Liter für Standardharze bis 500 US$/Liter für professionelle Grade, obwohl einige Hersteller Preise von 10–20 US$/Liter anbieten. Das relativ geringe Volumen an Materialauslieferungen und die Dominanz proprietärer Lieferketten haben Preise hoch gehalten.
Doch steigende Serienproduktionsvolumen und der Aufstieg offener Material-Ökosysteme versprechen Preissenkungen. Carbon senkte beispielsweise seine Harzpreise von 300 auf 50 US$/Liter zwischen 2016 und 2018, mit High-Volume-Anwendungen als Katalysator. Folgen andere Hersteller, können wir einen graduellen, marktgetriebenen Preisverfall erwarten.
5. Globale Chemiekonzerne steigen stärker ein
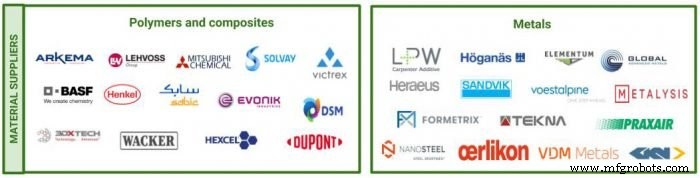
Große Chemieunternehmen haben das industrielle Potenzial additiver Fertigung erkannt. Partnerschaften, neue Anlagen und Materiallaunches beschleunigen ihren Eintritt. Stratasys und Solvay kündigten im Mai einen gemeinsamen Roadmap an, fokussiert auf High-Performance-Materialien wie PEEK und PPSU für Stratasys-Drucker. Victrex investiert Millionen Euro in Bond 3D, um Markteintritt von PAEK- und PEEK-Teilen zu beschleunigen. BASFs Kollaboration mit Impossible Objects liefert Polyamid 6 kombiniert mit Composite-Technologie, zielend auf Automobil und Industrieanwendungen.
Diese Allianzen unterstreichen einen wachsenden Trend: Chemieriesen investieren massiv in AM, validieren die langfristige kommerzielle Tragfähigkeit der Technologie.
Hin zu einer blühenden Zukunft
Der Materialmarkt bleibt kritisch für die fortgesetzte Evolution additiver Fertigung. Der impactstärkste Trend ist der Anstieg der Materialentwicklung – getrieben durch Marktnachfrage nach productionsreifen Teilen. Chemiefirmen verstärken ihre Positionen durch F&E, Investitionen und strategische Partnerschaften, während Druckerhersteller Kollaboration umarmen, um Materialökosysteme zu erweitern.
Während das Materialportfolio expandiert und Kosten sinken, wird 3D-Drucks Anwendbarkeit sich erweitern und seine Adoption across diverse Branchen beschleunigen.
3d Drucken
- ULTEM & PEEK: High-Performance 3D-Druckmaterialien meistern
- Die drei Säulen des 3D-Druck-Erfolgs: Hardware, Materialien und Software
- 5 Schlüssel-3D-Druck-Trends, die 2019 prägen
- K 2019: Materialinnovation – Wie KI, Recycling und Biobasierte Kunststoffe die Zukunft formen
- Digital Insurance: 5 Trends, die Versicherungsabschluss und -management revolutionieren
- CMMS-Trends 2019: Kundenorientierte Innovationen treiben die Branche
- 10 stärkste 3D-Druckmaterialien für ultimative Haltbarkeit
- Umweltfreundliche biologisch abbaubare Materialien für 3D-Druck: Nachhaltige Lösungen
- Experten-Leitfaden zur Materialauswahl für SLS, MJF, FDM, SLA & DLS™ 3D-Druck
- Top flexible Materialien für 3D-Druck: Performance & Anwendungen