



Additive Manufacturing Landscape 2019: 171 Unternehmen treiben industrielles 3D-Druck-Wachstum voran (Aktualisiert)
Update 26.05.2020: Wir haben unseren Additive Manufacturing Landscape 2020 Report und Infografik veröffentlicht, die 231 Organisationen abdecken, die digitale Fertigung vorantreiben. Lesen Sie den vollständigen Artikel. Im vergangenen Jahrzehnt hat sich additive Fertigung (AM) von einem Nischen-Prototyping-Werkzeug zu einem Eckpfeiler der industriellen Produktion entwickelt. 2019 wurde der AM-Markt auf über 9 Milliarden Dollar geschätzt – ein beeindruckender Schritt innerhalb der breiteren 12 Billionen Dollar schweren Fertigungswirtschaft – und seine rasante Expansion verändert, wie Produkte entworfen, prototypisiert und produziert werden. Neue Marktteilnehmer und technologische Durchbrüche beschleunigen diesen Wandel und schaffen beispiellose Chancen für Hersteller, Investoren und Technologieanbieter gleichermaßen. Mit dieser dynamischen Landschaft Schritt zu halten, kann herausfordernd sein. Im Februar 2019 führte AMFG die erste Additive Manufacturing Landscape ein – eine visuelle Landkarte der führenden Akteure des Sektors. Ziel war es, Stakeholdern einen klaren Marktüberblick und einen Benchmark für zukünftiges Wachstum zu geben. Die Popularität der Infografik übertraf die Erwartungen, was uns veranlasste, den Datensatz zu erweitern und ein detailliertes Whitepaper mit zentralen Erkenntnissen zu veröffentlichen. Nachfolgend finden Sie die aktualisierte Landscape und eine prägnante Zusammenfassung der wichtigsten Branchentrends. Das AM-Ökosystem ist riesig und schnelllebig. Unsere Landscape visualisiert 171 Unternehmen, die industrielles 3D-Drucken aktiv vorantreiben. Die Firmen sind in sechs Kategorien gruppiert: Um den Fokus auf industrielles 3D-Drucken zu wahren, haben wir nur B2B-Unternehmen aufgenommen, die Kern-AM-Produkte und -Dienstleistungen anbieten. Consumer-Drucker und reine Dienstleister wurden ausgeschlossen, mit Plan, diese Segmente in zukünftigen Iterationen abzudecken. Highlights aus der Landscape: Hardware führt die Landscape an, mit Firmen, die schnellere, präzisere und produktionsreife Systeme liefern. Viele Hersteller vertreiben nun auch Materialien und Software und schaffen integrierte Ökosysteme. Von Stratasys und EOS bis zu neueren Marktteilnehmern wie Carbon und Nexa3D bewegt sich Polymer-AM vom Prototyping hin zu Endbauteilen. Carbons CLIP- und DLS-Technologien, gekoppelt mit Partnerschaften zu Adidas, Ford und Lamborghini, exemplifizieren die Reife dieses Segments. Desktop-3D-Drucker haben sich von Consumer-Hobby-Tools zu Enterprise-Geräten gewandelt. Formlabs und Ultimaker dominieren den Markt und bieten erschwingliche, doch industrietaugliche Lösungen – Formlabs’ Form 2 SLA startet bei 3.350 $ und der neue Fusion 1 SLS kostet rund 10.000 $. Metalldruck ist stark gestiegen, mit 80 % Umsatzsteigerung 2018 gemeldet. Etablierte Player wie EOS, 3D Systems und SLM Solutions koexistieren mit Newcomern wie Desktop Metal, HPs Metal Jet und Digital Alloys Joule-Technologie, die Metalldraht nutzt, um Kosten- und Geschwindigkeitsherausforderungen anzugehen. Design & CAD, Simulation, Workflow und Sicherheitssoftware sind essenziell für einen produktionsreifen AM-Workflow. Große Anbieter – Autodesk, Dassault Systèmes, ANSYS und PTC – übernehmen weiterhin spezialisierte Firmen, um ihre AM-Fähigkeiten zu vertiefen. Diese Kategorien werden weiterhin von Branchenriesen dominiert, die Generatives Design und Topologieoptimierung in ihre Plattformen integrieren. Jüngste Übernahmen wie ANSYS’ Kauf von 3DSIM und Granta Design bekräftigen diesen Trend. Workflow-SaaS-Lösungen managen End-to-End-AM-Produktion. Mit der Etablierung des 3D-Drucks im Mainstream wird die Nachfrage nach solchen Tools voraussichtlich stark steigen. IP- und Datenschutz sind kritisch. Führende Anbieter – LEO Lane, GROW und Identify 3D – bieten Verschlüsselung, sichere verteilte Fertigung und Dateischutz auf Dateiebene, eine Nische, die für Expansion bereit ist. Während die meisten Lieferanten etablierte Materialunternehmen sind, hat der Vorstoß in 3D-druckbare Angebote Wettbewerb und Preissenkungen angestoßen. Polymere bleiben das größte Segment, wobei Hochleistungsmaterialien wie PEEK und ULTEM die industrielle Adoption treiben. Metallpulver, insbesondere Titanlegierungen, expandieren ebenfalls rasant – Titanlieferungen wuchsen 2018 um 32 %, mit Prognosen von 24 % Wachstum bei Legierungsumsätzen für 2019. Automatisierte Nachbearbeitungslösungen entstehen, um einen traditionell arbeitsintensiven Schritt anzugehen. Additive Manufacturing Technologies’ PostPro3D, PostProcess Technologies und DyeMansion bieten Oberflächenveredelung, Stützenentfernung und Hochvolumen-Finishing-Systeme. Die AM Landscape zeigt eine klare Trajektorie hin zu industrieller Reife. Mit fortgesetzter Innovation, neuen Marktteilnehmern und strategischen Partnerschaften ist der Sektor bereit, den 12 Billionen Dollar Fertigungsmarkt zu disruptieren. Investoren und Unternehmen, die früh einsteigen, profitieren von der rasanten Evolution von Hardware, Software, Materialien und Services. Hier klicken, um das vollständige Additive Manufacturing Landscape Whitepaper herunterzuladen.
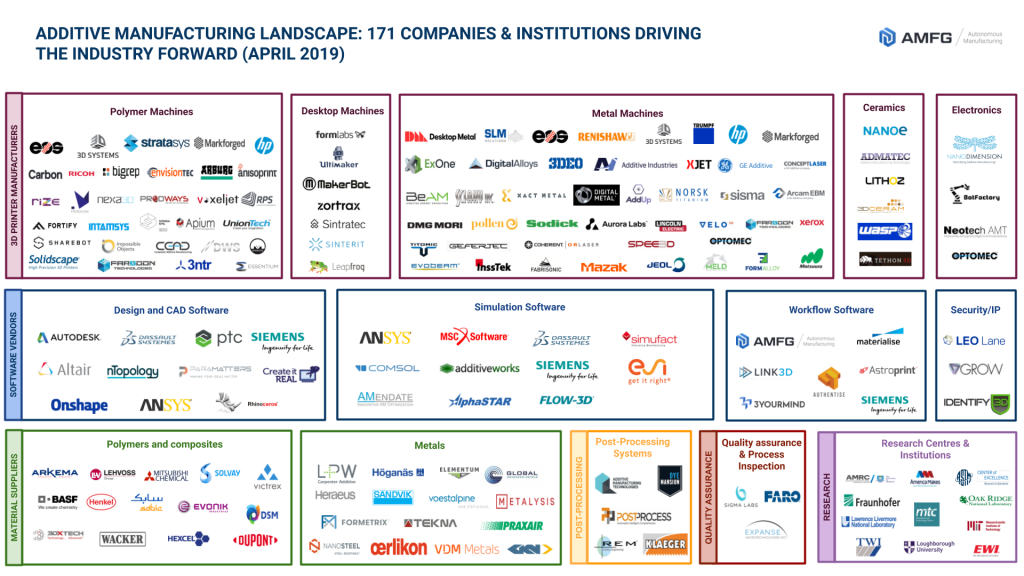
Was ist die Additive Manufacturing Landscape?
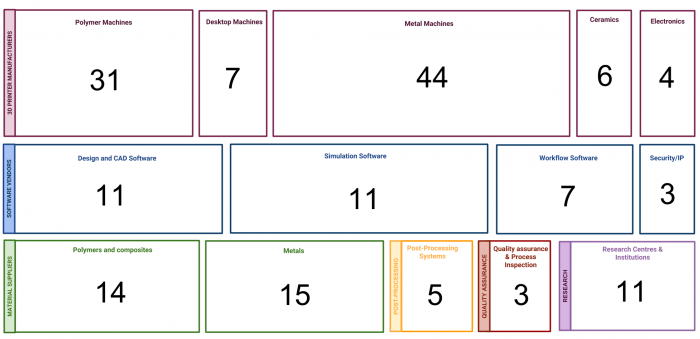
Wer ist enthalten?
Wichtigste Erkenntnisse
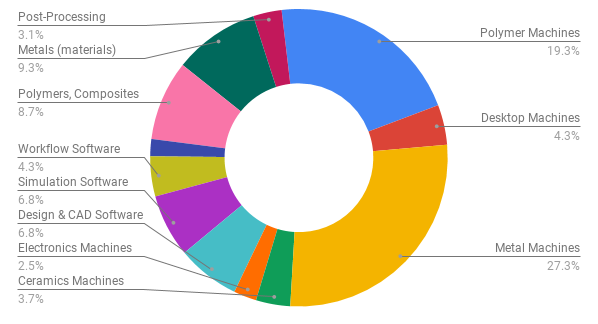
Segment-Deep-Dive
Hardware
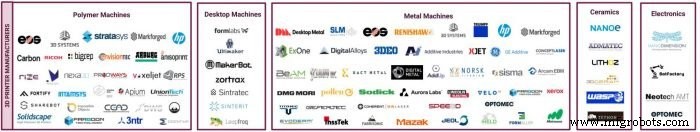
Polymersysteme
Desktop-Maschinen
Metall-AM-Wachstum
Software
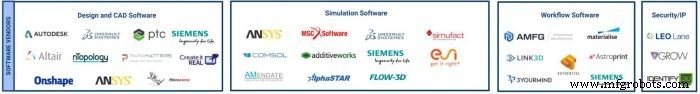
Design & CAD, Simulation
Workflow-Software
Sicherheit
Materialien
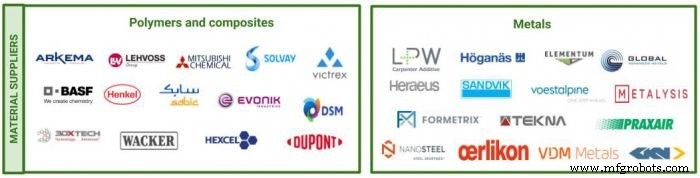
Nachbearbeitung
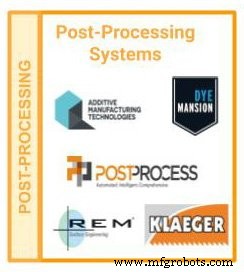
Zukunftsausblick
3d Drucken
- Wie 3D-Druck Innovation, Effizienz und Individualisierung in der Automobilindustrie vorantreibt
- Luft- und Raumfahrt additive Fertigung mit MES aufwerten: Standards, Kosten & Lieferketten-Herausforderungen meistern
- Warum Unternehmen verteiltes additives Fertigen annehmen sollten: Ein Pfad zu Agilität, Nachhaltigkeit & Rentabilität
- Wie 3D-Druck das medizinische Feld revolutioniert: 4 Schlüsselanwendungen & Zukunftstrends
- Wie 3D-Druck die Verteidigungsindustrie revolutioniert – Vorteile, Herausforderungen & Zukunftsanwendungen
- Hybrid Manufacturing: Additive und subtraktive Technologien vereint für die Zukunft der Produktion
- Top 3 Prioritäten für US-Hersteller 2019: Wachstum, Regulierung und Handel
- COVID-19-Wiedereröffnungsleitfaden für Hersteller: Sicherheit, Compliance, Produktionstipps
- Industrie 4.0: Fortschrittsstand bei Fertigungsunternehmen bewerten
- Die wichtigsten Verfahren der additiven Fertigung im Überblick