



Bundesstaatenweite Fertigungstrends: Wachstums-Hotspots und Rückgangszonen
In den letzten Jahren habe ich mehrere Blogs und Papers verfasst, die die Fertigungsproduktivität in den 50 Bundesstaaten untersuchten. Ich wollte einige dieser Analysen aktualisieren, um aktuellere Daten widerzuspiegeln, zu sehen, was sie uns sagen, und zu untersuchen, wie sich die Staaten entwickelten, wenn man die Veränderung des realen Fertigungs-BIP seit der Großen Rezession, aber vor der COVID-19-Pandemie betrachtet. Schließlich: Wie wissen wir, wohin wir gehen, wenn wir nicht wissen, wo wir waren?
Die Auswirkungen der COVID-19-Pandemie werden langfristig aufgrund zahlreicher Variablen schwer vorherzusagen oder zu analysieren sein, einschließlich Sektor, Nachfrageänderungen und/oder der Wahrscheinlichkeit, dass der Hersteller im Frühjahr 2020 als essenziell eingestuft wurde. Trotz dieser Variablen können wir jedoch sicher annehmen, dass Probleme, die vor der Pandemie bestanden, Hersteller auch während und nach der Pandemie beeinflussen werden.
Dies hörten wir über eine Reihe von 11 Zuhörsitzungen, die von der Hollings Manufacturing Extension Partnership des National Institute of Standards and Technology (NIST MEP) unter dem Namen „National Conversation with Manufacturers“ organisiert wurden. Der Fokus der Gespräche liegt darauf, zu lernen, wie Hersteller den kurzfristigen Schock der Pandemie bewältigen und sich auf langfristigen Erfolg vorbereiten.
Ein Thema, das in jeder Sitzung auftauchte, war, dass obwohl die Kontrolle des Virus groß ist, keines der Unternehmen berichten konnte, dass ihre anderen Probleme verschwunden seien. Tatsächlich blieben ihre zugrunde liegenden Probleme weitgehend gleich, und an einigen Stellen verschlechterten sie sich, weil die Pandemie auf vorbestehende Schwachstellen Druck ausübte. Das Verständnis der bestehenden Landschaft bleibt wichtig; manchmal bleiben Dinge, je mehr sie sich ändern, gleich. Das Management von Problemen, die vor COVID-19 bestanden, wird ein wichtiger Teil der Erholung sein sowie bei der Bewältigung der neuen Herausforderungen, die die Pandemie mit sich brachte.
Die nationale Perspektive
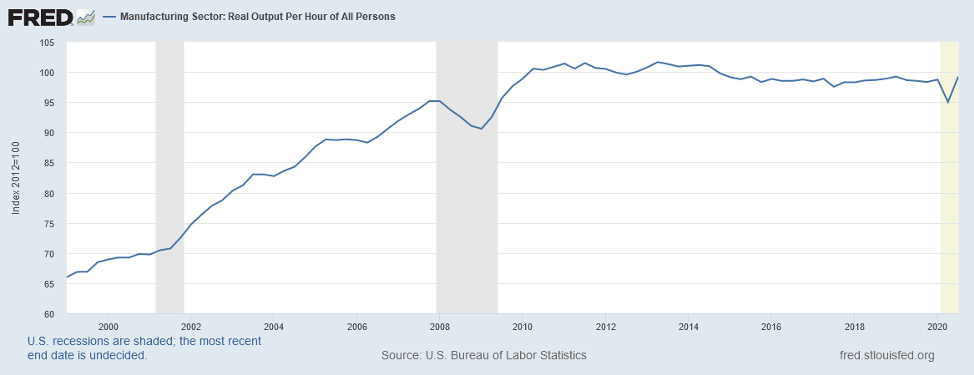
Eines der Dinge, die die Aufmerksamkeit von Ökonomen auf sich gezogen hat, ist das langsame Produktivitätswachstum seit dem Ende der Großen Rezession. Wie das Diagramm unten andeutet, war die Produktivität im Fertigungssektor seit einem starken Anstieg nach der Großen Rezession relativ flach. Seit diesem starken Aufschwung war die Produktivität von etwa Q2 2010 bis zur COVID-19-Rezession relativ flach, als die reale Produktivität im Fertigungssektor stark einbrach, aber nun Anzeichen einer Erholung zeigt.
Abbildung Eins
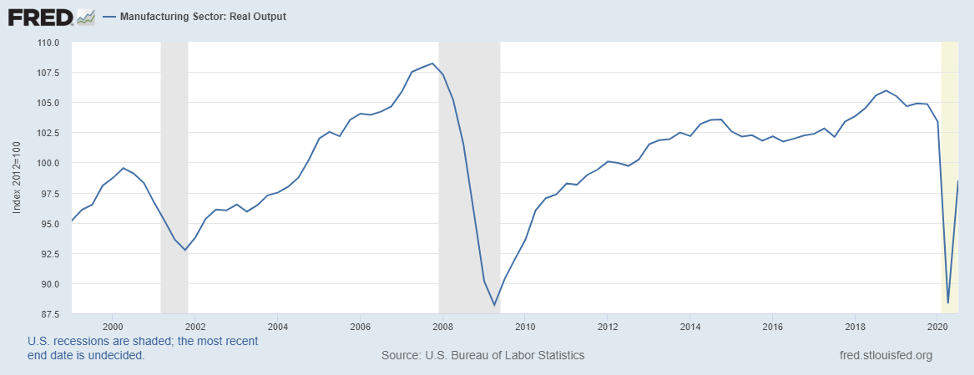
Das ließ mich fragen, was hinter der flachen Performance steckt. Ich beschloss, zu untersuchen, was mit dem realen Output (dargestellt als Zähler) in der Produktivitätsquote passiert ist (wobei der Nenner die Stunden repräsentiert). Das Diagramm unten lieferte einen „Aha-Moment“, da der reale Output seit dem Ende der Großen Rezession relativ flach geblieben ist und weit unter dem Niveau lag, das er zuvor hatte.
Abbildung Zwei
Das führte mich zu der Frage, was in den 50 Bundesstaaten vor sich geht, und was folgt, ist eine Analyse, wie sich der reale Output im ganzen Land verändert hat.
Gruppierung der Bundesstaaten
Wie schneiden die Bundesstaaten in Bezug auf das Wachstum ihres Fertigungs-BIP (oder realen Outputs) ab? Ich lud reales (inflationsbereinigtes) Fertigungs-BIP nach Bundesstaaten zwischen 2009 und 2019 vom U.S. Bureau of Economic Analysis herunter. Was 2020 für die Bundesstaaten bringen wird, ist eine offene Frage. Die gute Nachricht ist, dass, obwohl variabel, 38 Bundesstaaten zwischen 2009 und 2019 ein reales Fertigungs-BIP-Wachstum verzeichneten. Die schlechte Nachricht ist, dass das reale Fertigungs-BIP im gleichen Zeitraum in 12 Bundesstaaten sank. Über diesen Zeitraum wuchs das reale Fertigungs-BIP in den USA mit einer verhaltenen jährlichen Rate von etwa 1,6 %. Zum Vergleich: Von 1999 bis 2007 wuchs das Fertigungs-BIP in den USA fast doppelt so schnell auf jährlicher Basis – bei 3,1 %.
Ich teilte die Bundesstaaten in fünf Gruppen ein. Ich sortierte die Daten vom höchsten zum niedrigsten Wachstum und gruppierte sie dann an scheinbar logischen Bruchstellen in der Verteilung mit der „okulären Vergleichsmethode“ (ich betrachtete die Daten visuell). Die ersten beiden Gruppen schnitten besser ab als die USA insgesamt mit 1,6 %. Sechs Bundesstaaten – Arkansas, Kalifornien, Colorado, Georgia, Indiana und Massachusetts – in der dritten Gruppe wiesen jährliche Wachstumsraten auf, die höher waren als der US-Gesamtdurchschnitt. Insgesamt wuchs das Fertigungs-BIP in 25 Bundesstaaten schneller als das gesamte US-BIP in diesem Zeitraum.
- Gruppe Eins umfasst neun Bundesstaaten: Michigan, Montana, New Hampshire, Arizona, South Dakota, Oregon, Nevada, South Carolina und Florida. Die Gruppe bestand aus einer Handvoll Bundesstaaten, die ein reales Fertigungs-BIP-Wachstum mit einer zusammengesetzten jährlichen Wachstumsrate (CAGR) von mehr als 3 % zwischen 2009 und 2019 verzeichneten, etwa doppelt so hoch wie die nationale Rate. Diese Gruppe-Eins-Bundesstaaten waren weit über das Land verstreut und spiegeln unterschiedliche zugrunde liegende Branchenverteilungen wider, die zu ihrem überdurchschnittlichen Wachstum beitrugen.
- Gruppe Zwei umfasst 10 Bundesstaaten, die eine zusammengesetzte jährliche Wachstumsrate beim realen Fertigungs-BIP zwischen 2–3 % jährlich erlebten. Wie Gruppe Eins wächst diese Gruppe schneller als die Nation insgesamt. Vier Bundesstaaten – Ohio, Kentucky, Tennessee und Alabama – bilden Teil des Auto-Gürtels und ihre Erfahrung spiegelt teilweise die Wende in der Autoindustrie wider. Drei Bundesstaaten entlang des nördlichen Tiers – Minnesota, North Dakota und Wisconsin – waren ebenfalls in dieser Gruppe. Diese Gruppe umfasste auch Idaho, Kansas und Texas.
- Gruppe Drei erfasst 14 Bundesstaaten, die langsamer wuchsen als die ersten beiden Gruppen, zwischen 1–2 % jährlich. Diese Gruppe, die etwa auf demselben Niveau wie die USA insgesamt performte, war über die nationale Landkarte verstreut, obwohl man einen Cluster von Bundesstaaten in Neuengland sehen kann, darunter Massachusetts, Rhode Island und Vermont. Es gibt ein weiteres Band von Bundesstaaten, die ich als „I-70-Staaten“ bezeichne, einschließlich Maryland (wo die I-70 an der Ostseite beginnt), Indiana, Illinois, Iowa, Missouri, Nebraska und Colorado. Weitere Bundesstaaten in dieser Gruppe sind Kalifornien und Washington an der Westküste sowie Georgia im Südosten.
- Gruppe Vier umfasst eine kleine Gruppe von Bundesstaaten, die relativ schwache jährliche Wachstumsraten beim realen Fertigungs-BIP erlebten. Diese fünf Bundesstaaten sind über die Landkarte verstreut und umfassen Hawaii, Mississippi, Pennsylvania, Utah und Virginia.
- Gruppe Fünf umfasst 12 Bundesstaaten, die negative oder vernachlässigbare jährliche Wachstumsraten beim realen BIP aufwiesen. Diese Gruppe beinhaltet einen Cluster von Bundesstaaten an der Ostküste – beginnend in North Carolina über die Mid-Atlantic-Region (Delaware und New Jersey) bis nach New York, Connecticut und Maine. Es gibt auch einen Cluster von Bundesstaaten, die stärker von ressourcenabhängiger Fertigung geprägt sind – West Virginia, Oklahoma, Wyoming, Louisiana und New Mexico –, was möglicherweise die Launen von Veränderungen bei natürlichen Ressourcenpreisen und der Nachfrage nach Gütern wie Kohle und verwandten Produkten widerspiegelt.
Abbildung Drei
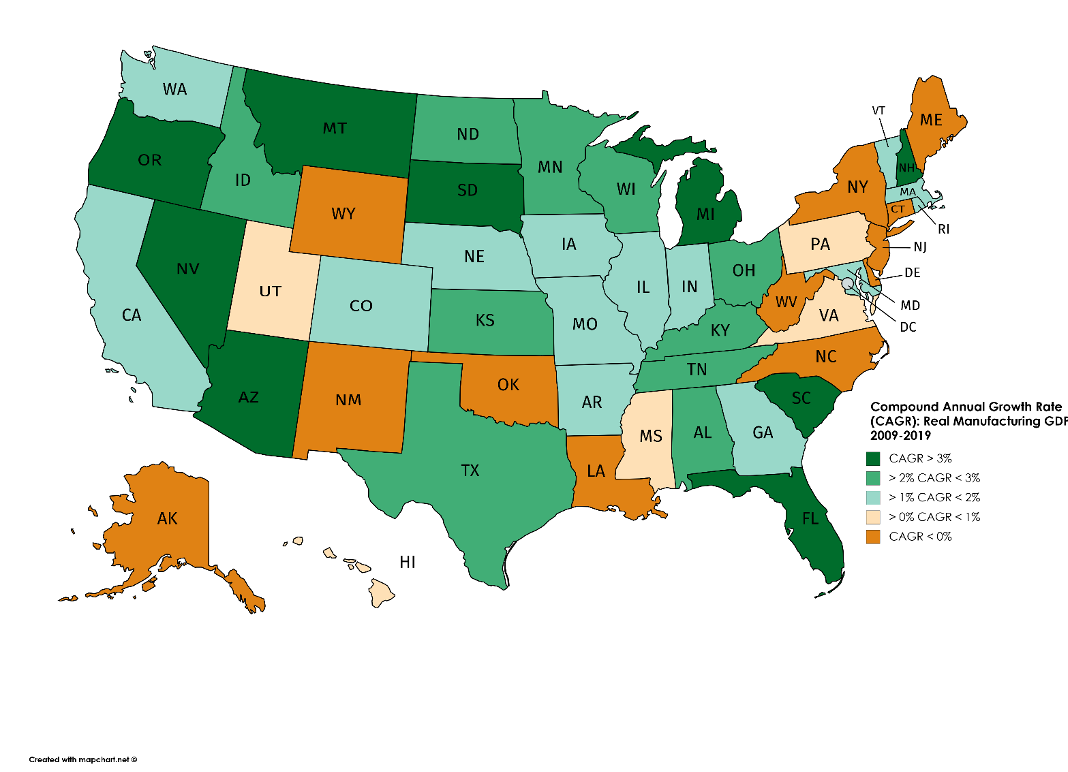
Quelle: U.S. Bureau of Economic Analysis
Die unterschiedlichen Muster in den Bundesstaaten spiegeln eine Vielzahl von Faktoren wider. Dazu gehören Unterschiede im Mix der Fertigungsindustrien in jedem dieser 50 Bundesstaaten und die Wachstums- und Rückgangsmuster der Fertigungsindustrien, die für jede Staatswirtschaft am wichtigsten sind.
Der Weg nach vorn
Ich war überrascht von dem, was ich fand. Die Unterschiede zwischen den 50 Bundesstaaten waren frappierend. Für politische Entscheidungsträger könnte es notwendig sein, darüber nachzudenken, wie ihr Geschäftsklima Unterschiede in der wirtschaftlichen Leistung der Bundesstaaten beeinflusst. Zum Beispiel könnten Studien des Center for Business and Economic Research an der Ball State University und der 2020 State New Economy Index, veröffentlicht von der Information Technology and Innovation Foundation, einen Weg nach vorn weisen. Diese Daten werfen neues Licht auf verschiedene Dimensionen von Produktivität und Fertigung. Wie ich in früheren Blogs argumentiert habe, ist Fertigungsproduktivität wichtig, und während wir uns weiterhin von der aktuellen Krise erholen, wird Produktivität noch wichtiger für nationale, staatliche und lokale wirtschaftliche sowie unternehmerische Wettbewerbsfähigkeit. Produktivität wird typischerweise als Verhältnis zwischen einem Maß für Output und einem Maß für Input (oder mehrere Inputs) definiert, die zur Produktion eines Guts oder einer Dienstleistung verwendet werden. Produktivität bietet ein Maß dafür, wie effizient Produktionsinputs genutzt werden, um einen bestimmten Output zu erzeugen. Wie das BLS in ihrer „Productivity 101“-Lektion andeutet, ist Produktivitätswachstum das Mittel, um Output zu steigern, ohne Inputs zu erhöhen oder zusätzliche Kosten zu verursachen.
Ein Discussion Paper des McKinsey Global Institute aus 2017 machte deutlich, dass nicht alle Quellen von Produktivitätsgewinnen gleich sind. McKinsey hebt hervor, wie Produktivität durch Effizienzgewinne verbessert werden kann – indem die Menge an Inputs zur Produktion eines gegebenen Outputs reduziert wird – oder indem der Wert oder das Volumen des Outputs bei gleichem Input-Niveau erhöht wird. Tatsächlich betonte ein Paper von Acemoglu und Kollegen aus 2014 die Wichtigkeit der Disaggregation der Fertigungsproduktivität in ihre Bestandteile. Sie fanden, dass ein großer Teil der unterdurchschnittlichen Performance im Fertigungsbereich auf Rückgänge des realen Outputs neben Rückgängen der Beschäftigung zurückzuführen war. Ich vermute, wir haben viel Zeit darauf verwendet, den Nenner in der Produktion zu reduzieren, und nicht genug darüber nachgedacht, wie man den Zähler der produzierten Artikel in der Produktivitätsgleichung steigern kann.
Für das MEP National Network™ könnte der Weg nach vorn (in Bezug auf Produktivitätsverbesserung) darin bestehen, Unternehmen beim Wachstum ihrer Top-Line zu helfen, anstatt den Nenner zu schrumpfen. Dies könnte die Unterstützung von Unternehmen bei Markteinformationen umfassen, um wachsende Segmente von Geschäfts- und Verbrauchernachfrage sowie Dinge wie wachsende Exporte, Importsubstitution oder Reshoring-Chancen hervorzuheben. So ergab die jüngste 2020 State of Manufacturing-Umfrage von Enterprise Minnesota, dass fast 60 % der befragten Hersteller angaben, die Suche nach neuen Kunden werde der primäre Treiber künftigen finanziellen Wachstums sein. Als Nächstes folgt Maximierung der Produktivität (27 %), dicht gefolgt von Entwicklung neuer Produkte (24 %).
Die Erholung von einem wirtschaftlichen Abschwung ist immer eine komplexe Herausforderung, und die Rückkehr von den Auswirkungen von COVID-19 wird wahrscheinlich besonders komplex sein. Dennoch können wir nutzen, was wir wissen, um uns zu leiten, während wir versuchen, einen Weg durch das zu bahnen, was wir nicht wissen.
Industrietechnik
- Fertigungs-Training revolutionieren mit VR und AR
- Chassis-Räder-Mangel: Wie fehlende Mobilität globale Lieferketten lahmlegt
- Additive Fertigung (3D-Druck) erklärt: Verfahren, Materialien & Anwendungen
- Fertigungsprozesse verstehen: Definitionen, Typen und Kernkomponenten
- Wie Automatisierung die Fertigung transformiert: Effizienz steigern & Kosten senken
- Smart Manufacturing: Definition, Vorteile und Implementierung
- TCS: Agile & Intelligente Fertigung – Digitaler Transformations-Blueprint
- IBM-Einblicke: KI-getriebene Fertigungstrends 2022
- Protolabs & Censuswide: Jeder fünfte UK-Hersteller unvorbereitet auf Industrie 4.0
- IoT in der Fertigung: Schlüsselkonzepte, Anwendungen und Praxisbeispiele