



Fed-Politik: Wie Zinsen Herstellergewinne & Lieferkettenkosten formen
Die US-Notenbank (Fed) setzt Geldpolitik primär auf zwei Wegen um: den Federal Funds Rate und offene Marktoperationen. Der Federal Funds Rate ist der Zielzins, den die Festlegt, zu dem sich Geschäftsbanken über Nacht überschüssige Reserven gegenseitig leihen und verleihen. Niedrigere Zielzinsen bedeuten, dass Banken weniger für Kredite von der Fed zahlen und daher mehr Geld zum Verleihen haben. Dies macht Kapital erschwinglicher und ermutigt Unternehmen und Investoren, Kredite aufzunehmen.
Wenn die Rendite eines Herstellers auf investiertes Kapital für geliehenes Kapital steigt, erreichen Hersteller und Lieferkettenanbieter höhere Liquidität. Folglich leihen sie mehr von Banken, was dem Hinzufügen von Geld zum Geldangebot gleichkommt.
Die Herausforderung für Hersteller, die sich verschärft, wenn Inflation Fuß fasst, liegt in der Balance zwischen Kapitalkosten (Kredite und Vertriebsakquise) und seiner abnehmenden Kaufkraft.
Herstellerumsätze werden mit dem Gegenwartswert von Papiergeld berechnet. Und während der Umsatz steigen mag, sinkt das reale Einkommen (die Kaufkraft der von Unternehmen erhaltenen Summe) aufgrund zunehmender Quantitative Easing (QE) durch die Fed, die Europäische Zentralbank und die meisten anderen Zentralbanken weltweit. (QE tritt ein, wenn Zentralbanken Käufe von Staatsanleihen oder anderen Finanzanlagen erhöhen, wodurch mehr Geld in die Wirtschaft gepumpt wird.)
Das folgende Diagramm zeigt die Menge an im Umlauf befindlichem US-Geld, wie von der Federal Reserve Bank of St. Louis berichtet, einer von 12 regionalen Reservebanken, die zusammen mit dem Board of Governors in Washington, D.C., das Federal Reserve System bilden.
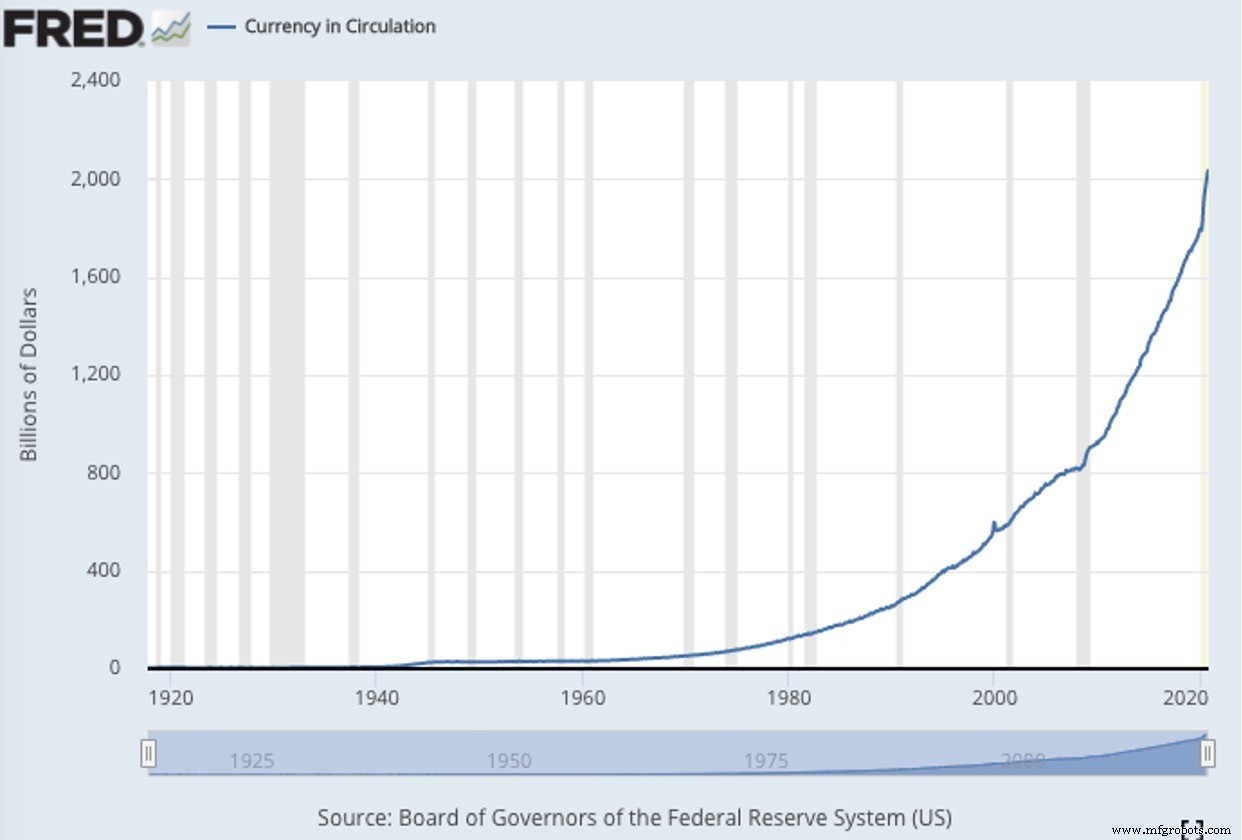
Ähnlich wie bei der Aktualisierung von Bewertungen für Mark-to-Market-Szenarien kann in diesem Fall der wahre Wert der Unternehmensgewinne hinter künstlichen Zahlen verborgen sein. Leser mögen sich an den Übernacht-Bankenkreditmarkt im September 2019 erinnern, als Banken aufhörten, sich gegenseitig Geld zu leihen. Es ist, weil Bankbilanzen mit Zahlen tabelliert werden, die nicht real sind und nicht richtig bewertet werden können.
US-Währungsentwertung (geringere Kaufkraft) wird im folgenden Diagramm gezeigt.
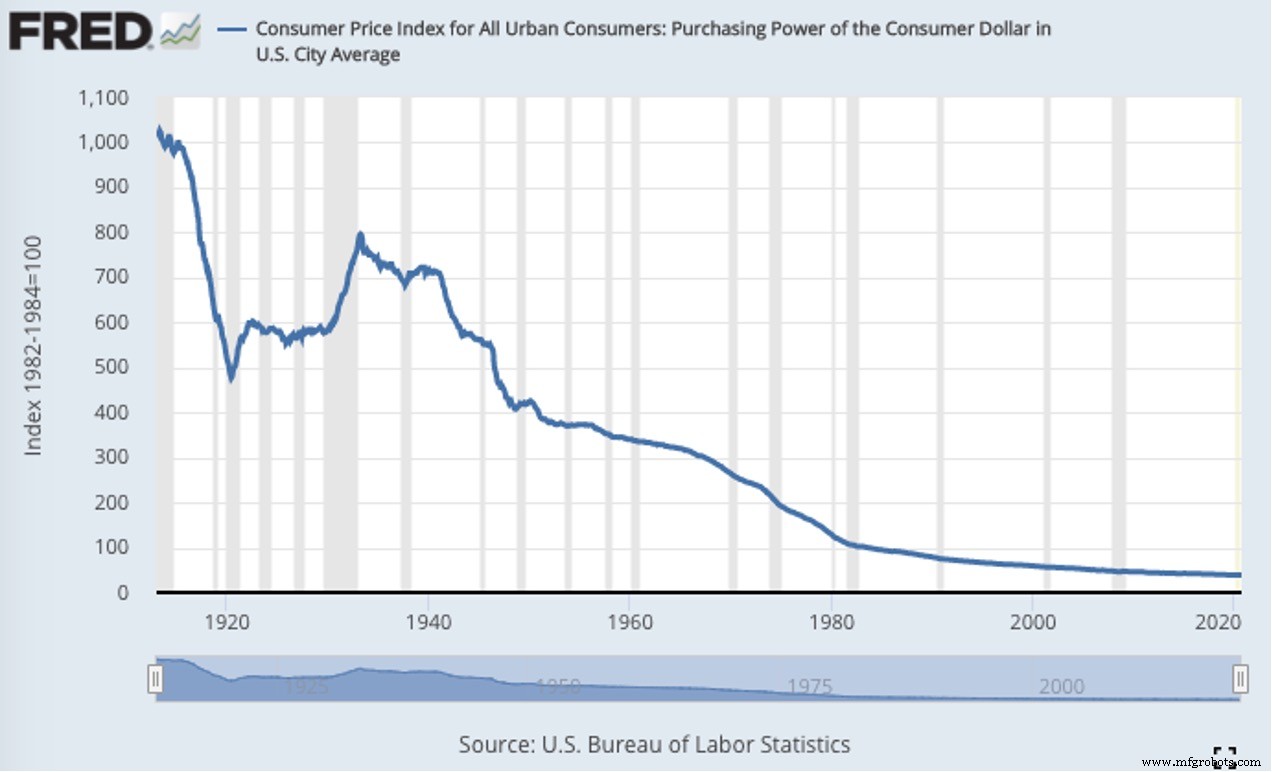
In Fertigungslieferketten wird im Moment einer Transaktion eine finanzielle Verpflichtung geschaffen, und das Buchhaltungsledger (Steuerverbindlichkeit) wird in Zahlen fixiert. Dann, im Zeitraum von der Feststellung der Verbindlichkeit bis zum tatsächlichen Zahlungstermin, erfahren Hersteller und Lieferanten weiteren abnehmenden Hebel mit der Kaufkraft ihres Bargelds und ihrer Reserven.
Die Beschleunigung des Rückgangs der Kaufkraft der Hersteller wird in die vorhersehbare Zukunft hinein andauern, solange die Fed mit QE-Politiken fortfährt. Kein Hersteller, Lieferkettenanbieter oder Lieferant kann die unvermeidliche Inflation und den sinkenden Kaufkraftverlust basierend auf der Entwertung des US-Dollars ausgleichen. Selbst ausländische Betreiber verlassen sich auf den Wert oder Wechselkurs des US-Dollars aufgrund seines aktuellen weltweiten Status.
In westlichen Volkswirtschaften nähert sich die Europäische Union ihrem Ende, wobei der EU-Anleihenmarkt zu 66 % im Staatsbesitz ist. Das bedeutet, die Bilanz der Europäischen Zentralbank entspricht nun 66 % des Bruttoinlandsprodukts (BIP) der Eurozone.
Hinzu kommen europäische Pensionssysteme, die am Tropf hängen, da Politiker immer kreativere Wege erfinden, neue Steuern zu erheben und Wege zu rechtfertigen, bestehende zu erhöhen.
Mit dem US-Dollar noch als globaler Safe Haven (vorerst) kämpft Europas Anleihenmarkt ums Überleben, und Japans ist in weit schlechterer Verfassung. Es gibt guten Grund, warum zwei der meistgehandelten Währungspaare EUR/USD und USD/JPY sind.
Die Bilanz der Japanischen Zentralbank beträgt erschütternde 136 % von Japans BIP. In den USA liegt die Fed derzeit bei 37 %, was steigen wird, da mehr Kredit relativ zu einem niedrigeren US-BIP-Verhältnis geschaffen wird, verursacht durch weniger in den USA hergestellte Produkte.
In Übereinstimmung damit suchen immer mehr europäische Original Equipment Manufacturers (OEMs), Kosten in ihren Lieferketten zu senken, einschließlich Engagements mit Electronics Manufacturing Services (EMS) Partnern.
Weltweit werden Blasen, die durch Kreditexpansion der Zentralbanken geschaffen wurden, erneut aufgeblasen und wachsen immer weiter.
In den USA allein fügte die Fed-Bilanz 2020 4 Billionen Dollar hinzu, und die Fed produzierte magisch weitere 3 Billionen Dollar, mit der starken Wahrscheinlichkeit, weitere Billionen zu produzieren. Die Aktionen reflektieren die Modern Monetary Theory, den Glauben, dass Regierungen „so viel Geld drucken können, wie sie wollen, ohne Konsequenzen“, indem sie Kredit aus dem Nichts schaffen. In Kombination mit stagnierenden Löhnen verschärft dieser Trend die Angst unter Käufern und Verbrauchern in den USA und anderswo weiter und zwingt sie, mehr Aufmerksamkeit darauf zu richten, wo und wie viel sie ausgeben.
Eines ist sicher: Alle Fiat-Währungen, einschließlich US-Dollar, Britisches Pfund, Euro, Japanischer Yen und Australischer Dollar, werden weiter an Kaufkraft verlieren. Gleichzeitig werden Zentralbanken es zunehmend schwierig finden,
Zinsen zu managen, während sie weiterhin Kredit mit steigendem Papiergeldumlauf ausgeben.
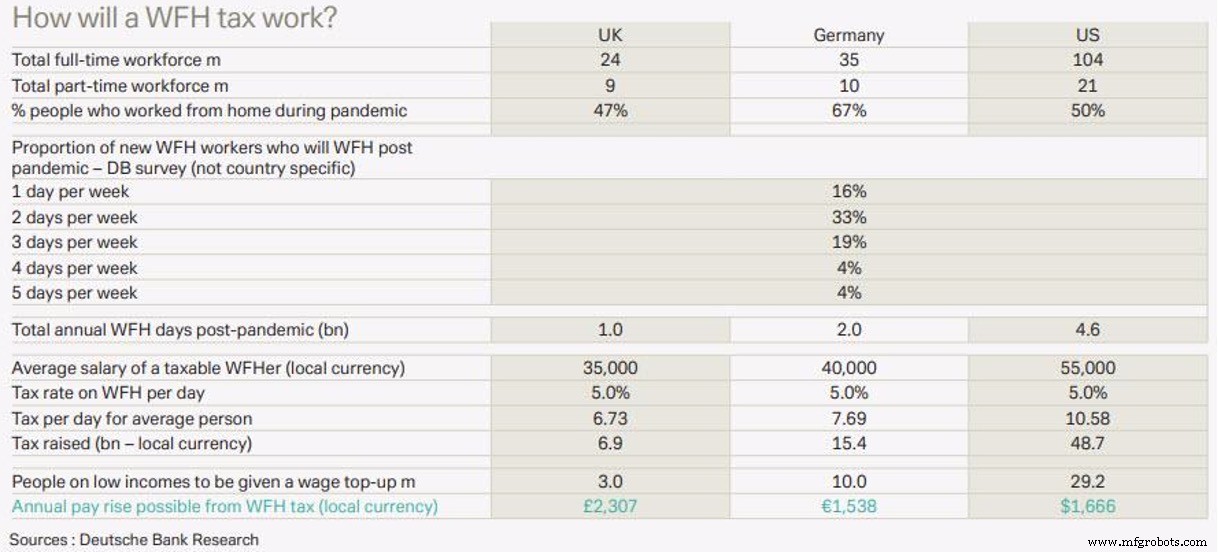
Während die Fiat-Entwertung fortschreitet, wächst die Jagd nach Steuern, um negative Regierungsbilanzen auszugleichen. In einer kreativen Lösung schwebt ein aktueller Deutsche Bank-Bericht von Stratege Luke Templeman die Idee einer 5 % Work-from-Home (WFH) Steuer und berechnet, dass sie 7 Mrd. £ im UK, 20 Mrd. € in Deutschland und 49 Mrd. $ pro Jahr in den USA einbringen könnte.
All dies schafft einen perfekten Sturm, der den Verbrauchern und der Fertigungslieferkette mehr Kaufkraft entzieht und das Bewusstsein für Unternehmensausgaben schärft.
Steigende Lieferketten- und Verbraucherkosten
Wenn Inflation schließlich Fuß fasst, wird jeder Hersteller, Anbieter, Lieferant und Käufer höhere Kosten bei weiter sinkender Kaufkraft erleben, verschärft durch steigende Zinsen. Wenn Preise steigen, wird dies größeren Einfluss auf den Fertigungsexporthandel haben, was einen noch größeren Fokus auf Fertigungs-Compliance-Richtlinien und -Verfahren erzwingt, besonders in Bereichen der Rohstoff- und Bestandsverwaltung.
Herstellerfinanzen werden weiterer Prüfung unterzogen. Bei der Entwertung von Fiat-Währungen überall – wie werden Hersteller Abschreibungen berechnen, um reales versus scheinbares Einkommen zu bestimmen? Fertigung ist bereits einer der häufigsten Sektoren, der Lagerwerte neu bewerten muss. OEMs mit vernetzten EMS-Lieferketten stehen vor noch ausgeprägteren Herausforderungen bezüglich fertigungstechnischer Finanzneubewertungen.
Beschaffungs- und Einkaufskostenmanagement, das Rohstoffe und Komponenten für elektronische und elektromechanische Produkte abdeckt, wird zunehmender Prüfung durch Fertigungsfinanzvorstände unterliegen, was die Erreichung vierteljährlicher Finanzzahlen erschwert.
In häufigen Gesprächen stellen Hersteller Fragen und achten mehr auf die Notwendigkeit, größere Kontrolle über Materialplanung und Lieferkettenausführung zu erlangen. Ein konzertierterer und disziplinierterer Ansatz ist in jedem Aspekt der Lieferkette apparent, besonders bei Lagerbeständen und damit verbundenen Produktänderungen, da Hersteller Kosten abwägen, die mit der Einführung neuer Produkte versus der Überarbeitung bestehender mit Product Change Notices (PCNs) verbunden sind. Eine robuste PCN-Plattform gibt Herstellern die Fähigkeit, Änderungen an elektronischen und elektromechanischen Produkten kontinuierlich zu aktualisieren und zu priorisieren, potenzielle Risiken und Störungen von Fertigungsprogrammen zu kennzeichnen und tiefere und frühere Bestandsinsights zu gewinnen. Dabei können sie mehr Umsatz erzielen, teure Produktionsstillstände stoppen und kostspielige Lager- und Materialabschreibungen vermeiden.
Bessere PCN-Verfahren helfen Herstellern, Herkunftsland- und UN-Standardprodukt- und Dienstleistungscodes (UNSPS) zu identifizieren und zu klären. Sie verbessern die Fähigkeit, Streitigkeiten zu managen, da Regierungen neue Wege suchen, Exportsteuern zu erheben und einzutreiben sowie wachsende Pensionsverbindlichkeiten anzugehen. Das Tool kann auch helfen, smarte Hersteller mit präziseren Harmonisierten Zollsystem-Codes (HTS) über ihre Lieferketten zu positionieren, Zollverzögerungen und kostspielige Strafen zu vermeiden.
OEM-Beschaffungsservices von EMS-Anbietern führen zu einem besseren Verständnis interner EMS-Fabrikkosten versus Angebotspreisen. Durch Nutzung von Intelligenz über interne EMS-Operationen und versteckte Kosten können OEMs Materialausgaben und EMS-Gewinnmargen reduzieren, einen günstigeren Total Landed Cost erzielen und Cash Conversion optimieren.
Mithilfe umfassender Fertigungskostenmodelle können OEMs Wechselkurse, direkte Arbeitsverbindlichkeiten, belastete indirekte Arbeitskosten, Vertriebs-, Verwaltungs- und Allgemeinkosten und Tausende anderer Berechnungen berücksichtigen, die globale OEM-Fertigungslieferketten beeinflussen, mit dem Potenzial, Kosten um 5 % bis 15 % pro OEM-EMS-Programm zu senken.
Materialausgaben-Cash-Conversion
Der Wert eines Unternehmens ist der Gegenwartswert des Cashflows, den es über seine Lebensdauer generiert. In der Auftragsfertigung entspricht der Wert der OEM-Kundenbeziehung dem Umsatz, den EMS-Hersteller über die Lebensdauer der Beziehung vom OEM-Kunden erwirtschaften.
Aber Fertigungslieferketten sind dynamisch und launisch. Das schafft ständige Herausforderungen für jeden Rohstoffkäufer, Planer und Lieferkettenmanager.
COVID-19 hat der Fertigungskomplexität hinzugefügt. Führungskräfte berichten, Programme für die Erreichung des Industrie-4.0-Modells um zwei bis drei Jahre zurückrollen zu müssen als Folge der Pandemie. Für einige Hersteller hat der Fallout sie mit bis zu 50 Millionen Dollar an Lohnkosten zurückgelassen, die zuvor für den Erwerb gehosteter Software vorgesehen waren. Projekte werden neu geprüft, repriorisiert, verschoben und sogar abgesagt.
Für alle Hersteller erzwingt COVID-19 einen harten Reboot, wie ihre Lieferketten gemanagt werden. Die Realität für nahezu jeden Hersteller, mit dem ich gesprochen habe, beinhaltet die Notwendigkeit, neue Baseline-Ausgaben und strengere Bargeldkontrolle zu etablieren.
Dank einer Kombination aus Änderungen der Geldpolitik durch Zentralbanken und der Pandemie befinden wir uns in einer neuen Ära des Lieferkettenmanagements, und wir brauchen neue Werkzeuge, um die Industrie-4.0-Herausforderungen der Zukunft zu lösen. Gleichzeitig gibt es eine gute Chance, dass viele Unternehmen ihre Unternehmensschulden nicht bedienen können, da die Zahl der „Zombie-Unternehmen“ – jene ohne genügend Umsatz, um Kreditprincipal zurückzuzahlen – wächst.
Hersteller müssen ihre Bleistifte spitz halten, solide Geschäftspraktiken anwenden und die richtigen Informationen und Werkzeuge nutzen, wenn sie das aktuelle wirtschaftliche Klima überstehen und die finanziellen Herausforderungen der kommenden Jahre bewältigen wollen.
Mark Zetter ist Gründer von VentureOutsource.com, einer Networking-Community für OEM-Peers bei der Auswahl und dem Management von EMS-Anbietern.
Industrietechnik
- Investmentbanker-Einblicke: Den Logistics & Supply-Chain-Tech-Markt navigieren
- Beschleunigung der Supply-Chain-Digitalisierung: Strategien für schnellere, intelligentere Logistik
- Vertrauenswürdige Supply-Chain-Daten sicherstellen: Eine bewährte Strategie
- Der Pandemie-Effekt: COVID-19 beschleunigt Blockchain- und Kryptowährungs-Innovation
- Fünf Supply-Chain-Finance-Trends für 2021: Wie Sie sich jetzt vorbereiten
- Pumpenkavitation verhindern: Ursachen, Symptome und Vermeidung
- Plasmaschneiden erklärt: Funktionsweise, Vorteile und Tipps
- Löten erklärt: Verfahren, Lote, Schritt-für-Schritt-Anleitung & Entlöten
- Kupferhartlöten erklärt: Techniken & Tipps für starke, zuverlässige Verbindungen
- Den richtigen PCB-Hersteller wählen: Praktischer Leitfaden für Qualität & Zuverlässigkeit