



Branchenausblick: Den Weg nach vorn planen
Einführung: Eine Analyse der vergangenen Monate
Niemand hätte die Auswirkungen des Coronavirus auf unsere Gesellschaft im Großen am Anfang dieses Jahres wirklich vorhersagen können. Dies zeigt sich in historischer Aktienmarktvolatilität (normalerweise ein Indikator für beispiellose Unsicherheitsniveaus), sich schnell ändernden politischen Entscheidungen (da wir kämpfen, auf Veränderungen im technischen Umfeld des Tages zu reagieren) und einem sich weiter verschärfenden politischen Klima.
Da wir uns dem Herbst nähern, mit Schulen und Hochschulcampus, die wieder öffnen und schließen, sowie der bevorstehenden Grippesaison, werden Unsicherheit und Volatilität sicherlich nur zunehmen. Die täglichen Updates, die wir zum tatsächlichen Zustand der Fertigungsindustrie bereitstellen, werden immer wichtiger, besonders da immer mehr Menschen, die Politik festlegen, unsere Daten in ihren Prognosen und zur Steuerung ihrer Entscheidungsfindung verwenden.
Wir haben Anfragen von vielen Organisationen erhalten – von Fertigungsunternehmen über Beratungs- und Buchhaltungsfirmen bis hin zu Regierungsinstitutionen – nach mehr Details darüber, wie unsere Daten eigentlich zustande kommen. Die Vielzahl der Fragen ist verständlich, da MachineMetrics in einer völlig neuen Kategorie von Maschinenoptimierungsdiensten tätig ist, die eine reine Cloud-Implementierung ist und daher nicht nur Kunden die Vorteile der Cloud bietet, sondern auch uns den Vorteil eines anonymisierten, aggregierten Maßstabs für die Branche. In dieser Ausgabe gehen wir auf einige Due-Diligence-Prüfungen ein, wie wir unsere Daten tatsächlich erhalten, zusätzlich zu den aktuellen Erkenntnissen, die wir daraus gewinnen können.
Vorwort: Wie erhalten wir diese Daten überhaupt?
Wir erhalten oft Fragen wie „Wie aktualisieren Sie Ihren Datensatz, wenn neue Maschinen angeschlossen werden?“, oder „Wie ist Ihre Stichprobengröße groß genug, um diese aggregierten Metriken zu erhalten?“ „Wie können Sie feststellen, dass Daten von vielen Tausenden von Maschinen genau sind?“
Das sind großartige Fragen und können für diejenigen verwirrend sein, die nicht sowohl aus einem Fertigungs- als auch aus einem Technologiehintergrund kommen. Lassen Sie uns bei den Grundlagen beginnen.
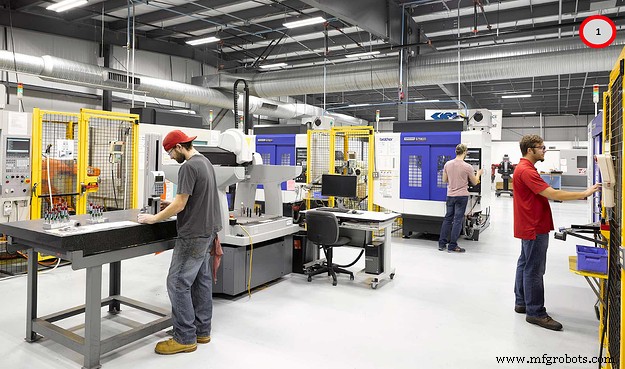
Dies ist eine typische Werkstatt, irgendwo in den USA. Maschinen sind mit keiner Art von Maschinenoptimierungs- oder Überwachungsdienst verbunden, und der Shopfloor-Manager erfährt erst am Ende des Tages, dass sie bei Teilen im Rückstand sind, wenn ein Bediener es ihnen sagt. Sie müssen dann Extraschichten hinzufügen oder die Maschine in einen Vorschub-Overdrive versetzen, um aufzuholen, oder einfach ihre Kunden frustrieren, indem sie bei Teilen knapp sind und Liefertermine verpassen oder verschieben. Es ist nicht toll, aber so wurde es in den letzten Jahrzehnten gemacht.
Hier kommen wir ins Spiel und ermöglichen eine Industrie-4.0-Lösung, indem wir diese Maschinen vernetzen und ihre Leistung jederzeit sichtbar machen. Wir können uns mit der SPS (Speicherprogrammierbare Steuerung) dieser Maschinen verbinden, die alle möglichen wichtigen Informationen ausgibt, die normalerweise nur dem Bediener sichtbar sind, der direkt vor der Maschine steht.
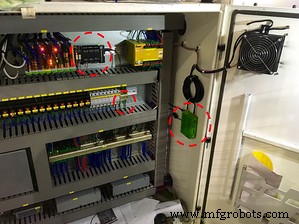
Wie machen wir das? Das Geheimnis liegt in unserem Edge-Gerät, das im Grunde ein Windows/Linux-IoT-Computer ist, der mit einer Reihe von Maschinenadaptern vorinstalliert ist, die die Signale von der SPS übersetzen, bereinigen und interpretieren können. Jeder Steuerungshersteller hat seine eigene API, die uns dies ermöglicht, und ein großer Teil unseres geistigen Eigentums liegt in der Entschlüsselung dieser APIs und der Übersetzung der individuellen Sprachen in eine einheitliche Sprache. Unten sehen Sie einen Schnappschuss einer Maschinen-SPS, und die grün/schwarzen Kästchen, die Sie hervorgehoben sehen, sind unser Edge- und Digital-I/O-Gerät. Wir verbinden einfach den Ethernet-Port an der SPS, um die Informationen zu extrahieren, die die Steuerung ausgibt, und streamen sie dann in die Cloud. Wir machen es so einfach, dass Menschen alles selbst installieren können, ohne dass wir vor Ort sein müssen; Komplexität wird im Wesentlichen vom Kunden auf die komplexe Technologie im Edge-Gerät verlagert.
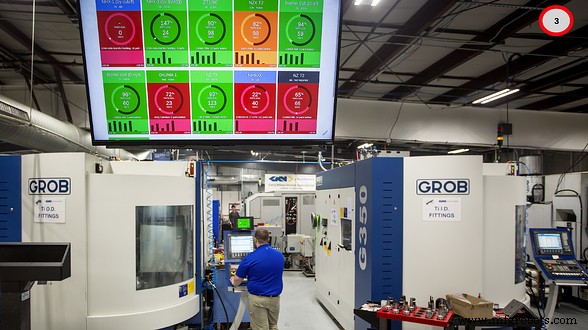
Was erhalten unsere Kunden davon? Schöne Dashboards, die ihnen live zeigen, wie ihre Maschinen laufen. Was macht eine Maschine auf der anderen Seite des Fabrikbodens? Ist sie an oder aus, wer bedient sie, und sind sie hinter oder vor ihrem Teileziel?
Als Produktunternehmen liegt die Hauptarbeit von MachineMetrics Data Science darin, diesen massiven Datensatz zu nutzen, um vorherzusagen, wann Maschinen ausfallen werden, und sie zu stoppen, bevor sie unseren Kunden Schaden oder Verlust zufügen. Dies hat den Effekt, unser Produkt zu verbessern, was bedeutet, dass es leichter zu verkaufen ist, was bedeutet, dass wir noch mehr Daten erhalten, um die Maschinen unter unserem Dach zu optimieren. Ein tugendhafter Kreislauf. Zum Beispiel kann es extrem hilfreich sein, zu analysieren, was einen Maschinenausfall bei einem Kunden verursacht, und diese Daten zu nutzen, um sowohl diesem Kunden als auch anderen Kunden mit ähnlichen Maschinen und ähnlichen Problemen zu helfen.
Einer der wunderbaren Nebeneffekte all dieser Daten ist jedoch, dass wir diese Informationen auch aggregieren können und gesamtbranchenweite Trends sehen. Dies war nicht das Hauptziel unseres Unternehmens, aber weil wir in den letzten fünf Jahren fleißig unser Produkt verbessert und selbstinstallierte Maschinen ermöglicht haben, haben wir jetzt eine signifikante und repräsentative Stichprobe des US-Fertigungsraums. Einer der Schlüssel dazu war, das Produkt einfach genug zu machen, um es sowohl zu nutzen als auch selbst zu installieren, sodass wir nicht für die meisten unserer Integrationen und Schulungen vor Ort sein müssen. Dies ermöglicht es uns, exponentiell und nicht linear zu skalieren; wir müssen nicht mehr Integratoren oder Trainer einstellen, um mit der Nachfrage Schritt zu halten.
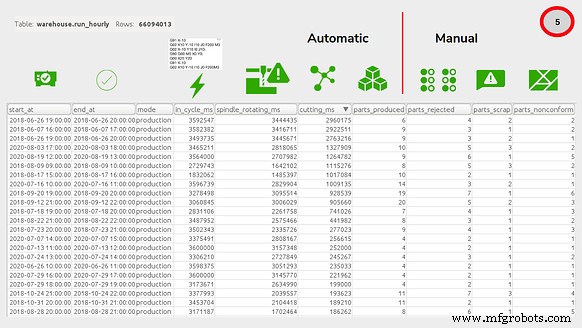
Unten ist die Tabelle, mit der unser Data-Science-Team diese Analyse erstellt, bereinigt von kundenspezifischen Informationen. Sie können sehen, dass wir für jede Stunde jedes Tages und für jede Maschine automatisch von unserer Flotte an Edge-Geräten erhalten:
[Vollbild]
- in_cycle_ms: Wie viel Zeit die Maschine im Zyklus ist (ein G-Code-Programm ausführt oder, wenn es eine Maschine ohne SPS ist, wie viel Zeit die Spindel signifikanten Strom zieht).
- spindle_rotating_ms: Von dieser Zeit, wie viel dreht sich die Spindel tatsächlich ? Während G-Code-Programmen sind manchmal Pausen eingebaut. Diese Metrik schließt diese Perioden aus.
- cutting_ms: Von dieser Zeit, wie viel Zeit wird tatsächlich geschnitten, also im Metall-zu-Metall-Kontakt?
- parts_produced: Während dieser Zeit, wie viele Teile sagte uns die SPS, wurden produziert? Dies ist normalerweise ein Produkt der Anzahl der Rotationen des G-Code-Programms, die wir sahen, plus einem Teilemultiplikator (oder im Fall einer älteren Maschine das Produkt der Anzahl der eindeutigen Strom-⚡️-Muster, die auf ein hergestelltes Teil hinwiesen).
Wir sammeln auch einige manuelle Eingaben von Bedienern an der Maschine, die uns mitteilen können, dass von den produzierten Teilen:
- parts_rejected: Wie viele Teile wurden aus irgendeinem Grund flach abgelehnt.
- parts_scrap: Von den abgelehnten Teilen, wie viele gingen in den Schrott.
- parts_nonconform: Von den abgelehnten Teilen, wie viele entsprachen nicht den QA-Standards.
Sie können sehen, dass wir an diesem Punkt etwa ~66 Millionen Maschinenstunden Produktionsdaten aufgezeichnet haben, was wir für eine der größten und vollständigsten in der Fertigungsindustrie halten.
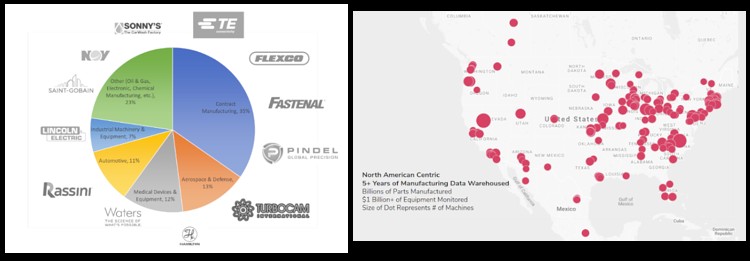
Wir haben eine Vielfalt an Kunden in Größe, Region und Branche. Wir sind im Vergleich zur Fertigung als Ganzes leicht unterrepräsentiert im Automobilsektor und überrepräsentiert in der Medizintechnikfertigung. Wir sind auch leicht überrepräsentiert im Nordosten, da dort unser Engineering-Team und Hauptsitz ansässig sind. Eine Verteilung unserer Kundenbasis finden Sie unten sowie einige repräsentative Unternehmen. Der scharfsinnige Analyst, der ein extrem präzises Maß für Eingaben in Modelle oder für Vorhersagezwecke wünscht, kann ein re-gewichtetes Maß der Auslastung basierend auf unseren Rohdaten konstruieren. Je weiter unsere Daten verbreitet werden, desto größer wird die Prüfung auf Robustheit, Annahmen und Quellen. In dieser Ausgabe des State-of-the-Industry-Updates fühlten wir es wichtig, alle drei Bereiche abzudecken.
[Vollbild]
Wie ist der Zustand der Branche aktuell?
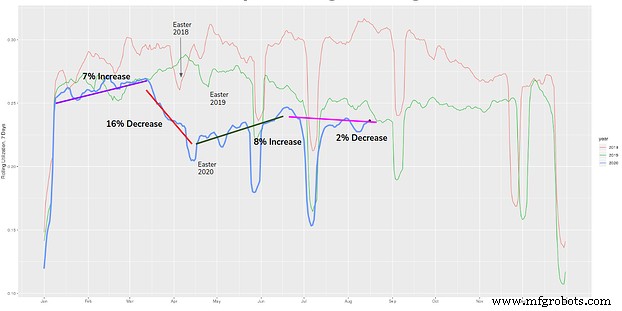
Nach all dem... lassen Sie uns mit den Auslastungs-Updates beginnen, die wir täglich auf LinkedIn posten, mit einigen überlagerten Trends. Wir sehen im Wesentlichen vier Regime, die sich im Laufe des Jahres bisher abspielen:
- Ein Anstieg von 7 % bevor das Coronavirus die USA traf und Bundesstaaten herunterfuhren
- Ein Rückgang von 16 % von März bis Mitte April, als die Shutdowns ihren Höhepunkt erreichten
- Ein Anstieg von 8 % von Ostern bis zum Unabhängigkeitstag, als die Shutdowns begannen, gelockert zu werden, und
- Ein Rückgang von 2 % in unserem aktuellen „Abwarten“-Modus, während des Sommers und in den Herbst 2020 hinein
Obwohl diese allgemeinen Trends für keinen von uns eine Überraschung sein mögen, ist es unser neuartiger Beitrag, einen exakten quantitativen Indikator darauf zu setzen. Nie zuvor war eine Organisation in der Lage, einen genauen, branchenrepräsentativen Hochfrequenz-Indikator für Fertigungsleistung zu liefern.
[Vollbild]
Branchen- und geografische Aufschlüsselungen
Dies hat große Konsequenzen für die genaue Bewertung des Branchenzustands. Nicht überraschend manifestiert sich dies oft in unseren Branchen- und geografischen Aufschlüsselungen. Wir widmen uns diesem Abschnitt den Anfragen, tief in bestimmte Branchen und Geografien einzutauchen.
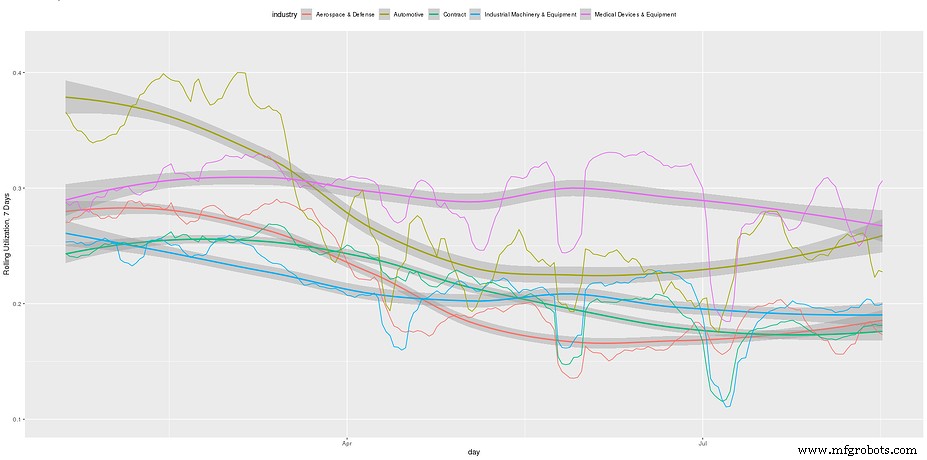
Beginnen wir mit den Branchenaufschlüsselungen, zurück in die Pre-COVID-Ära dieses Jahres. Wie Sie unten sehen können, bricht die Automobilindustrie im späten März vollständig zusammen, wenn Fabriken zur Schließung aufgefordert werden und die Nachfrage der Verbraucher einbricht. Die Medizintechnikfertigung bleibt jedoch durch all dies stabil.
[Vollbild]
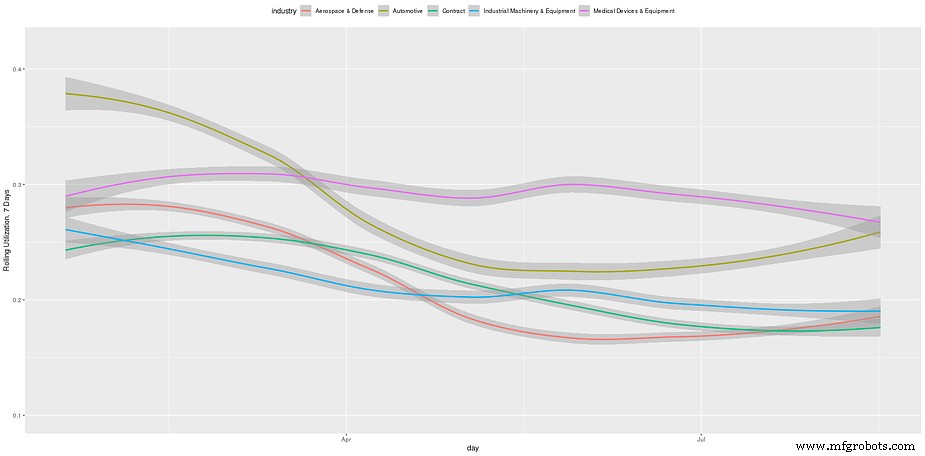
Lassen Sie uns die täglichen rollenden Änderungen entfernen, um einen klareren Blick auf die Gesamttrends zu erhalten. Wir bleiben bei diesen Trendlinien, die aus einem LOESS-Fit zum 7-Tage-Rolling-Average mit einem Span von 0,75 konstruiert wurden (Ökonomen und Analysten, meldet euch, wenn ihr mehr Details wollt).
[Vollbild]
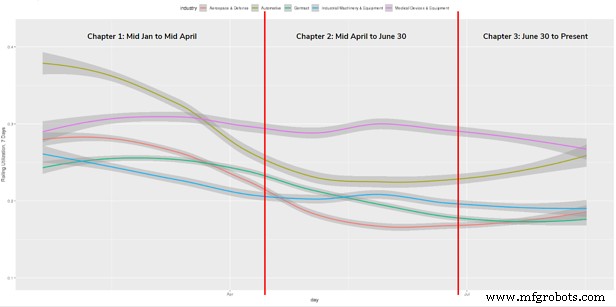
Wir teilen dies dann in drei Kapitel auf und passen die LOESS-Kurve pro Kapitel neu an.
[Vollbild]
Kapitel 1: Auslastung nimmt die Treppe hoch... den Aufzug runter
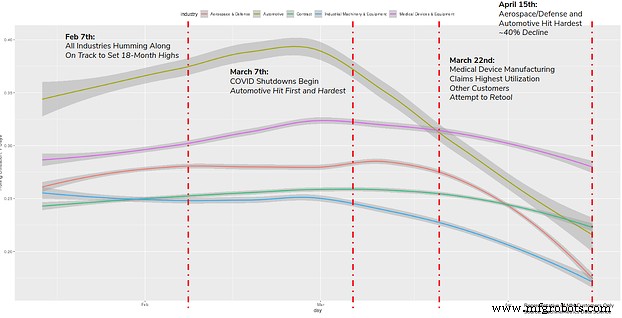
Lassen Sie uns den Zeitraum Mitte Februar bis Mitte April vergrößern. Anfang Februar liefen alle fünf großen Branchen, die wir verfolgen, gut und standen kurz davor, neue 18-Monats-Hochs zu erreichen. Die Automobilindustrie sah besonders stark aus, da hohe Verbrauernachfrage und gestiegene Kaufstimmung viele OEM- und Tier-1-Hersteller veranlassten, die Produktionsniveaus und damit die Maschinenauslastung zu erhöhen. Andere Branchen hielten entweder flach oder stiegen leicht.
Dann trafen die COVID-Shutdowns ein, und wir sehen ein Lehrbuchbeispiel für „die Treppe hoch, den Aufzug runter“. Wir sehen dieses Muster in vielen anderen Domänen, wie dem Aktienmarkt. Es braucht viel Stabilität und dass vieles richtig läuft, damit Dinge langsam nach oben kriechen, aber nur ein großes Ereignis, damit Dinge nach unten gehen – und das sehr schnell. Gepaart mit einem angeordneten Shutdown vernichtete der kollabierende Verbraucherbedarf die Automobilfertigung, mit Auslastungswerten, die bis Mitte April um 40 % sanken. Einige unserer Kunden versuchten in dieser Zeit, auf Beatmungsgeräte und andere Medizinprodukte umzurüsten, aber es war bei weitem nicht genug, um die Shutdowns auszugleichen. Am 15. April erreichten wir den niedrigsten Auslastungspunkt, den wir in 3 Jahren Maschinenleistungsverfolgung gesehen haben (Feiertage ausgeschlossen).
[Vollbild]
Kapitel 2: Eine ungleiche Erholung
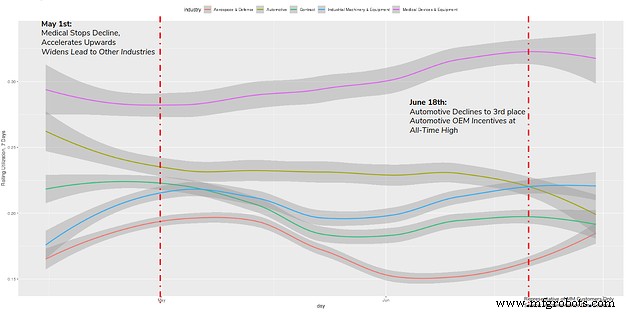
Von Mitte April bis Ende Juni treten wir in ein Regime ungleicher Erholung ein. Als der Virus besser unter Kontrolle kam und Lockdowns gelockert wurden, starteten Unternehmen einen Teil ihrer Produktion neu. Die Medizintechnikfertigung baute erwartungsgemäß ihren Vorsprung aus, da es einen Run auf Beatmungsgeräte und andere Medizinprodukte gab. Andere Branchen wie Luft- und Raumfahrt & Verteidigung, Industrieanlagenfertigung und Lohnfertigung schwankten in dieser Phase auf und ab, suchten nach einem Durchbruch zur Erholung, schienen ihn aber nie zu erreichen. Die Automobilindustrie setzte ihren Rückgang fort, die Nachfrage blieb gedrückt, da Menschen entweder gezwungen waren, zu Hause zu bleiben, oder nicht so viel hinausgehen und Einkäufe tätigen wollten.
[Vollbild]
Kapitel 3: Nicht ganz ein Aufschwung
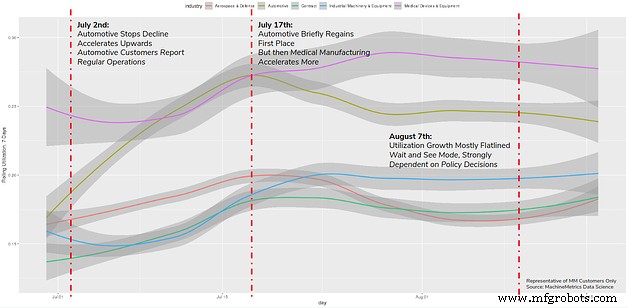
Vom 1. Juli bis zu unserer aktuellen Woche sehen wir eine leichte Erholung, dann meist flache Leistung in den letzten Wochen. Automobilkunden berichteten uns von regulärem Betrieb, und wir sehen dies in ihrer gestiegenen Auslastung. Der Umgang mit und die Entwicklung von Strategien für das Leben im Zeitalter des Coronavirus könnte ein Hauptgrund dafür sein, zusätzlich zu Menschen, die mehr ausgehen und etwas mehr Vertrauen in die Wirtschaft haben. Die Konsumausgaben insgesamt stiegen, was sicherlich einen Effekt in der Lieferkette hatte. Die Medizinfertigung stieg ebenfalls.
[Vollbild]
Post-Skript 1: Beweise für gestaffelte Schichten, nach Region
Wir abonnieren die folgenden formalen Gruppierungen für COVID-Risiko – und können einen entschiedenen Unterschied in der Auslastungsverteilung nach Stunde für jede Geografie sehen. Wir normalisieren die Auslastung auf zwischen 0 und 1, damit wir Verteilungsunterschiede intensiver sehen können (achten Sie auf die Änderung des Y-Achsentitels und der Werte). Durch diese Analyse können wir sehen, dass verschiedene Bundesstaaten soziale Distanzierung durch gestaffelte Schichten in ihren Fabriken ernster nehmen als andere. NY/NJ/CT sehen insbesondere einen deutlichen Unterschied in der Streuung der Auslastung nach Stunde nach März, mit viel höherer Auslastung als üblich in den frühen Morgenstunden. Das liegt daran, dass Arbeit von den Hauptstunden 10–16 Uhr auf eine gleichmäßigere Verteilung rund um die Uhr verlagert wird, wie die „flachere Kurve“ in der stündlichen Verteilungsgrafik für NY/NJ/CT zeigt. Die anderen Bundesstaaten zeigen eine deutliche Bewegungslosigkeit in ihrer Verteilung, vor und nach COVID. Es ist faszinierend, wie die Auswirkungen verschiedener Subkulturen in den USA und ihre Behandlung des Coronavirus bis auf die Fabrikbodenebene ausstrahlen. Wir wussten das irgendwie vorher, aber es mit etwas Strenge zu untermauern, wie wahr das ist, ist bemerkenswert.
COVID-Risikogruppierungen
· Gruppe 1: NY / NJ / CT
· Gruppe 2: AL, AR, AZ, CA, FL, GA, IA, ID, LA, MS, NC, NV, OK, SC, SD, TN, TX, und UT
· Gruppe 3: DC + Andere (CO, IL, IN, KS, KY, MA, MD, ME, MI, MN, MO, NE, NH, OH, OR, PA, VA, VT, WA, WI, WY)
 Gruppe 1 [Vollbild GIF] |
 Gruppe 2 [Vollbild GIF] |
 Gruppe 3 [Vollbild GIF] |
Post-Skript 2: Folgen politischer Entscheidungen sofort sichtbar und quantifizierbar
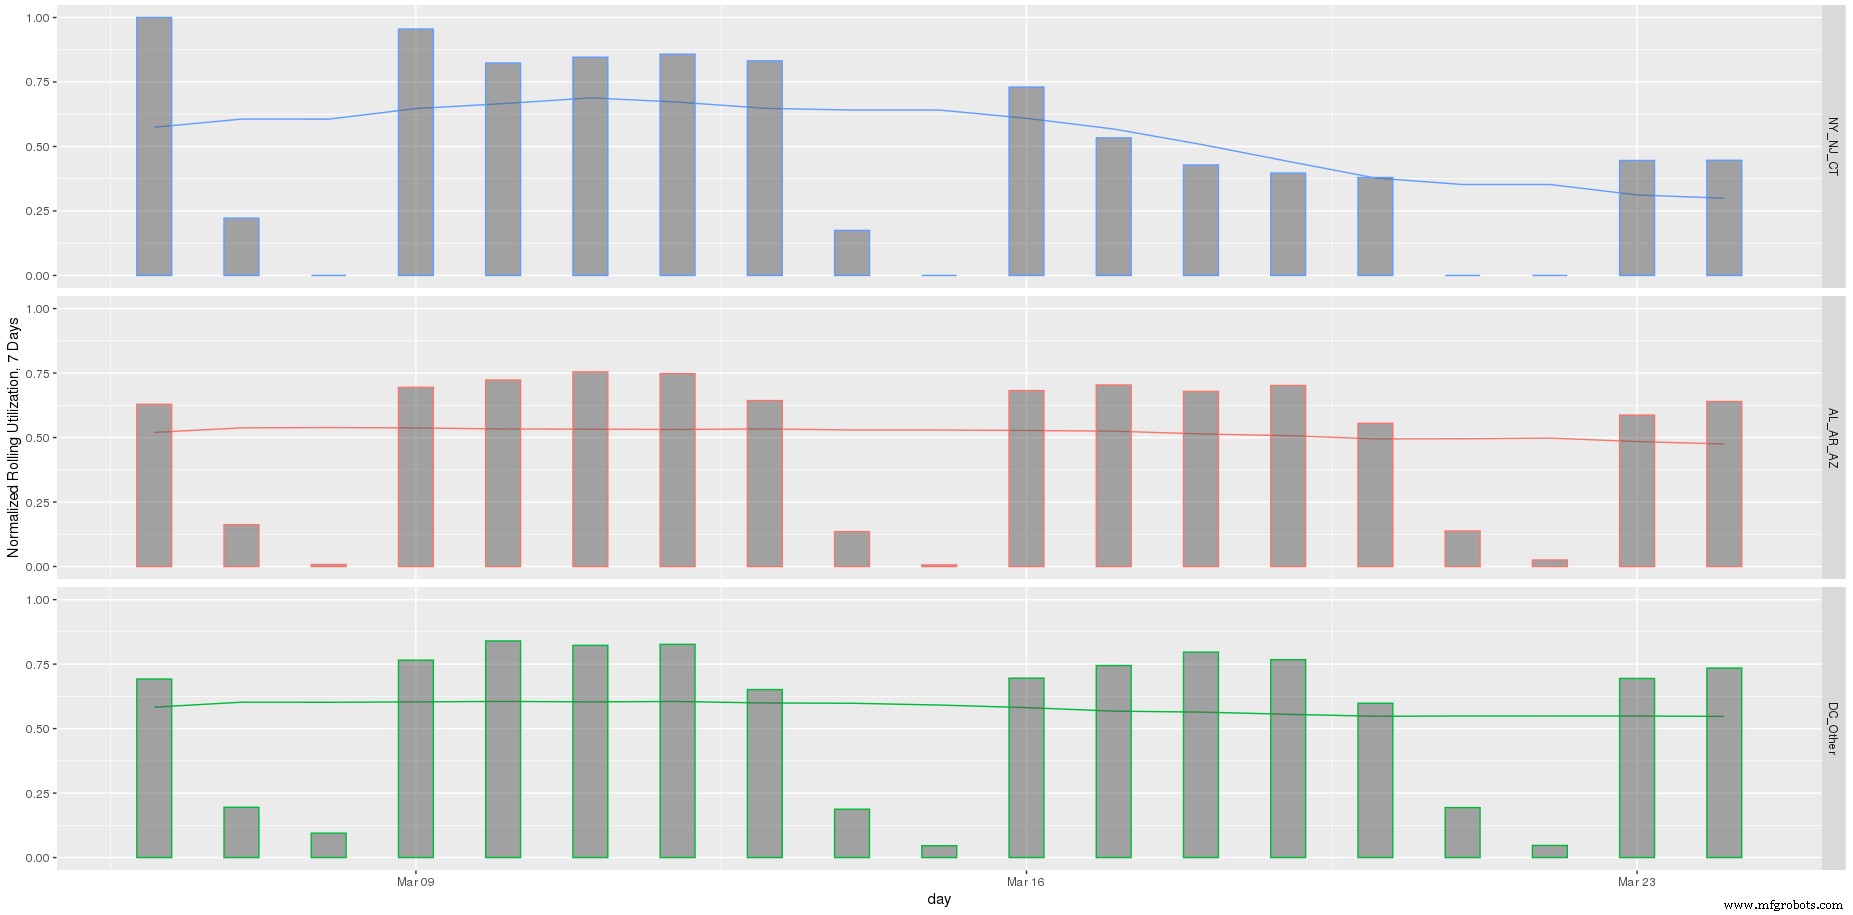
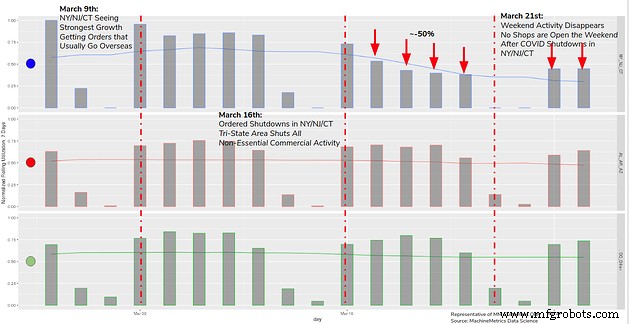
Wenn wir den Mitte-März-Zeitraum betrachten und die normalisierten täglichen Auslastungswerte einbeziehen, können wir sehr klare Auswirkungen von Regierungspolitik auf Coronavirus-Shutdowns sehen. Unten teilen wir unsere Daten wieder in unsere drei geografischen Regionen auf. Schon ein flüchtiger Blick zeigt, dass sich diese drei Regionen zum Zeitpunkt des ersten Coronavirus-Ausbruchs in den USA sehr unterschiedlich verhalten.
[Vollbild]
Speziell sehen wir etwa einen ~50 %igen Rückgang der relativen Auslastung am Tag nach dem die Gouverneure in NY/NJ/CT eine vollständige Schließungsanordnung erlassen. Wir spekulieren, dass das bedeutet, dass ~50 % der von uns verfolgten Werkstätten als essentielle Unternehmen galten, die offen bleiben durften. Andere Bundesstaaten sehen diesen Einbruch nicht. Wochenendaktivität, die typischerweise ein Achtel der normalen Aktivität beträgt, verschwindet in NY/NJ/CT am Wochenende nach dem Shutdown vollständig.
[Vollbild]
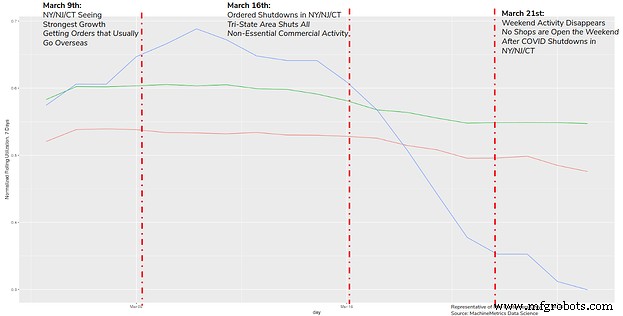
Wenn man die tagesgenauen Balken entfernt, wird der Unterschied noch deutlicher. Wir sehen, dass sich diese Arten von Trends immer dann halten, wenn starke gesetzgeberische Interventionen eingeführt werden. Wir vermuten, dass die Bewertung dieser Auswirkungen immer wichtiger wird, wenn wir in das letzte Drittel des Jahres eintreten.
[Vollbild]
Epilog
Da wir in den Herbst eintreten, erwarten wir, dass Grippesaison, Studenten, die von geschlossenen Campus nach Hause zurückkehren, und andere ungewöhnliche Ereignisse starke Auswirkungen auf die Ausbreitung des Coronavirus und damit auf die Branchenauslastung haben könnten. An diesem Punkt haben wir gezeigt, dass unser Maß extrem reaktionsschnell auf politische Änderungen ist, besonders solche, die die Auslastung in Richtung nach unten beeinflussen. Die Gesundheit unserer Branche, die sich aktuell in einem „Abwarten“-Regime befindet, wird unweigerlich stark von unseren politischen Entscheidungen in diesem Herbst beeinflusst. Wir hoffen, dass die Macher, Analysten und Ökonomen unserer Branche diese Daten nutzen können, um die Entscheidungen, die sie treffen, besser zu informieren, während wir in den September gehen. Daten sind Macht, und wir können diese Daten nutzen, um sowohl unsere Branche als auch unsere Nation stärker zu machen. Daten helfen uns, nuancierte und rationale Entscheidungen zu treffen, gestützt durch Strenge und Gedanke, statt durch emotional getriebene Impulse, die uns am Ende nur noch mehr verletzen. Es liegt in all unseren Händen, sicherzustellen, dass wir die bestmöglichen Entscheidungen in diesen turbulenten Tagen treffen, da dies kritische Zeiten sind, in denen wir leben.
Wir werden diese Metriken weiterhin überwachen und in regelmäßigen Abständen berichten.
Industrietechnik
- S4x20: Die Zukunft der Industrial IoT Cybersecurity gestalten
- Industrie-4.0-Softwarelösungen: Erkenntnisse direkt von Produktionsmanagern
- Industrie 4.0 heute: Aktuelle Landschaft und Ausblick 2017
- Digital Transformation Fatigue: Tech-Hype in greifbaren Geschäftswert verwandeln
- Kaliforniens Luft- und Raumfahrtindustrie 2017: Wachstum und Chancen
- Vom CM zu EMS zu MSP: Die Evolution der Elektronikfertigung nachzeichnen
- Cyber-physische Systeme: Der treibende Motor hinter Industrie 4.0
- Industry 4.0 & Nachhaltigkeit: Umweltliche Herausforderungen meistern
- Industry 5.0: Fertigung für die Zukunft neu definieren
- Implementierung einer Qualitätsstrategie zur Steigerung der Industrie-Wettbewerbsfähigkeit