



Maxim Integrated: Durch Akquisitionen in den NASDAQ-100
Maxim Integrated (heute Teil von Analog Devices) definierte sich als Hersteller „innovativer, hochperformanter Analog- und Mixed-Signal-Produkte, die Systeme kleiner und smarter machen“. Was die Firmengeschichte besonders macht: 19 Übernahmen in 30 Jahren – eine gezielte Buy-and-Build-Strategie, die das Unternehmen 2018 in den S&P 500 und in den NASDAQ-100 brachte. 2020 folgte die Übernahme durch Analog Devices (ADI) für 21 Mrd. USD. Dieser Artikel analysiert die Akquisitions-Historie und ihre strategische Logik.
Unternehmensgeschichte: Meilensteine
- 1983: Gründung in Sunnyvale, CA (Silicon Valley) durch IC-Veteranen Dave Fullagar, Jack Gifford, Lee Evans.
- 1987: Erstgewinn (nach 4 Jahren).
- 1989: 1. Akquisition: Wafer-Fab (Produktionskapazität sichern).
- 1990er: 3 weitere Übernahmen (Wafer-Fab, Tektronix Semiconductor Division).
- 1993: Umsatz > 100 Mio. USD.
- 2005: Fortune 1000 Aufnahme.
- 2007–2010: 6 Akquisitionen (Technologie- & Portfolioerweiterung).
- 2010: Umsatz 2,2 Mrd. USD.
- 2018: Umsatz 2,5 Mrd. USD, S&P 500 & JUST Capital 100 Eintritt.
- 2020 (Juli): Übernahme durch Analog Devices (ADI) für 21 Mrd. USD (Aktientausch). Maxim-CEO Tunc Doluca: „Nächstes Kapitel gemeinsam mit ADI.“
Schlüssel-Akquisitionen im Detail
Dallas Semiconductor (2001, 2,5 Mrd. USD)
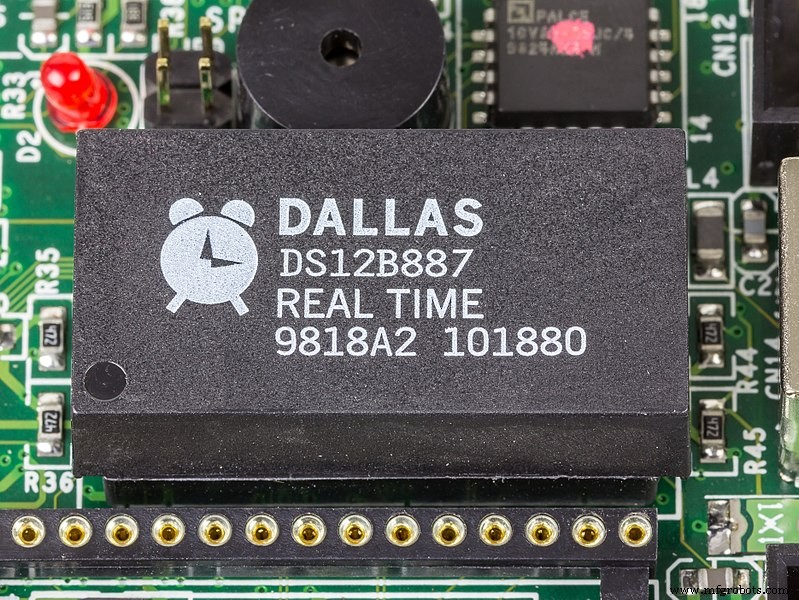
Hintergrund: Gegründet 1984, Spezialist für Mixed-Signal (1-Wire, RTC, NV-SRAM, Secure Microcontroller). Kunden: Telecom, Server, Storage, Security. 1997: Weltweit präzisester Oszillator-Chip ohne externes Referenzsignal. 2000: Komponenten für erstes sicheres E-Voting-System (North Carolina). Finanzkennzahlen 1999: Umsatz 390 Mio. USD, Bruttogewinn 201,5 Mio. USD.
Warum „für einen Apfel und ein Ei“? Analysten (Cnet, Eric Boyce/Baldwin Anthony McIntyre) waren schockiert über den niedrigen Preis. Grund: Tod des charismatischen Gründers/CEO C.V. Prothro (1999) → keine Nachfolgeregelung → Vorstand suchte Exit. Maxim nutzte die Gunst der Stunde. Marken „Dallas“ bis 2007 weitergeführt, dann in Maxim integriert.
Vitesse Storage Products Division (2007, 63 Mio. USD + 12 Mio. Earn-out)
Vitesse (gegr. 1984, Al Joseph, Norton Capital) – Pionier bei GaAs-Chips (Galliumarsenid) für 10 Gb/s (6× Si-Geschwindigkeit). Übernahmen: Xaqti (GbE, 65 Mio.), Orologic (450 Mio.), Sitera (750 Mio.). 2013: SEC-Vergleich wegen Bilanzmanipulation (Top-Management). Maxim kaufte nur Storage-Sparte (SerDes, Framer/Mapper) – stärkte High-Speed-Portfolio für Datacom/Telecom.
Teridian Semiconductor (2010, 315 Mio. USD)
Ehemals TDK Semiconductor → Golden Gate Capital (2005) → Umbenennung Teridian. Kern: Smart-Metering-ICs (Strom, Gas, Wasser) – 25 Mio. Einheiten ausgeliefert. Ziel: Maxim's Power Management, RTC, Interface, Security IP in Smart Meter kombinieren. 2016: Maxim verkauft Energy-Metering-Sparte an Silergy (China) – Fokusverschiebung.
Phyworks (2010, 72,5 Mio. USD)
UK-Bristol (2000), High-Speed Optical Chips (10 Gbps+, Coax/Faser). Kunden: Cable, Telecom, Storage. 30 Mio. Chips ausgeliefert, 90 % Wachstum 2010 erwartet. Maxim-CEO Doluca: „Datenverkehr wächst exponentiell – Backbone = High-Speed Optical. Fiber-to-the-Home erreicht Endkunden. Phyworks-Talent + Portfolio macht uns stärker.“
SensorDynamics (2011, 130 Mio. USD + 34 Mio. Schuldenübernahme)
Österreich (2003, Christ/Gartner/Kempe/Tittel). Semi-Fabless: MEMS-Sensoren (Beschleunigung, Druck, Gyro) + ASICs für Automotive (Airbag, ESP, Reifendruck). Tornado100 Award 2005 (Top 100 High-Tech Europa/Israel). Doluca: „Einzigartige Technologie-Kombination → neue Generation intelligenter Maschinen.“
Genasic Design Systems (2012, stillschweigend)
UK, <10 Mitarbeiter, gegründet 2009. Fabless RFIC-Design (65 nm CMOS Transceiver für HSPA/LTE – GEN4100). Peter White (Rethink Research): „Maxim steigt vom Low-End-RF in High-Value-Sektoren auf (LTE-Modem-IP).“
Volterra Semiconductor (2013, „huge Silicon Valley merger“)
Fremont, CA (1996). Mixed-Signal Power Management (Multiphase VRM/IMVP für CPU/GPU/ASIC). Assets 203 Mio., Umsatz 166 Mio., Gewinn 25 Mio. USD (Pre-Akquisition). Doluca: „Stärkt Enterprise/Comm-Markt, diversifiziert Geschäftsmodell durch High-Current IP & Team.“ Marke Volterra vom Markt genommen → in Maxim integriert.
Strategische Analyse: Das „Be Bold“ Playbook
- Technologie-Lücken schließen: Jede Akquisition füllte eine Lücke (GaAs → Vitesse, Metering → Teridian, Optical → Phyworks, MEMS → SensorDynamics, RFIC → Genasic, High-Current Power → Volterra).
- Marktzugang & Kundenbasis: Dallas (Enterprise/Security), Volterra (Hyperscaler/Server), Teridian (Utility).
- Talent-Akquise: Gründerteams & Key Engineers blieben (Retention Packages). Kultur: „Be Bold“ – Risikobereitschaft belohnt.
- Finanzielle Disziplin: Earn-outs (Vitesse, SensorDynamics) koppelten Preis an Meilensteine. Keine „Overpay“-Desaster.
- Portfolio-Bereinigung: Nicht-Kerngeschäft verkauft (Teridian Metering → Silergy 2016) – Fokus auf High-Margin Analog/Mixed-Signal.
Das Ende als Unabhängiger: ADI-Übernahme (2020)
ADI (Vincent Roche, CEO) zahlt 21 Mrd. USD: „Maxim = respektierte Signal Processing & Power Management Franchise, bewährtes Portfolio, Design-Innovation. Gemeinsam: Nächste Welle Halbleiter-Wachstum, gesündere, sicherere, nachhaltigere Zukunft.“ Doluca: „Aufgeregt für nächstes Kapitel mit ADI.“
Synergien: ADI (Precision Signal Chain, RF, Power) + Maxim (Battery Management, Automotive, Secure Auth, High-Current Power) → Komplettanbieter für Auto (ADAS, BMS), 5G-Infrastruktur, Industrial IoT, Healthcare.
Fazit
Maxim Integrated ist das Lehrbuch-Beispiel für erfolgreiche Buy-and-Build-Strategie in der Halbleiterindustrie: 19 Akquisitionen in 30 Jahren, jede strategisch begründet, finanziell diszipliniert, technologisch komplementär. Der Exit an ADI (21 Mrd. USD) krönte den Werdegang. Das Erbe lebt in ADIs Portfolio weiter – und in der Lektion: „The biggest risk is not taking one.“
Industrietechnik
- Top 3 Prioritäten für US-Hersteller 2019: Wachstum, Regulierung und Handel
- 5 essenzielle Spend-Analytics-Metriken für Procurement Manager
- Wie Unternehmen Blockchain für die nächste digitale Revolution nutzen
- US-Lieferketten-Unabhängigkeit aufbauen: Lehren aus COVID-19
- Wie Ihr Unternehmen post-pandemisch gedeihen kann: Strategien für Erholung und Wachstum
- Optimierung der Kühlkettenlogistik für die COVID-19-Impfstoffverteilung
- Fine Art Logistics: Revolutionierung des globalen Kunstmarktes
- Proaktive Strategien zur Bewältigung kommender Supply-Chain-Störungen
- Top 4 Herausforderungen der digitalen Transformation für Medizintechnik-OEMs
- Top 5 SaaS-Vorteile, die moderne Hersteller befähigen